

La domanda che mi fanno più spesso sui conti è sempre la stessa: “qual è il conto davvero a zero spese?”. Il problema è che quasi tutte le banche scrivono “canone zero” in grande. E poi ti fanno pagare i prelievi, la carta fisica o il bollo.
In questo articolo ti mostro i migliori conti correnti a zero spese controllati voce per voce: canone, carta, prelievi, bonifici e bollo. Per ognuno trovi anche il limite vero e il bonus attivo, se c’è.
Prima di iniziare, come sempre ti ricordo che i soldi facili non esistono. Un conto gratis però ti fa risparmiare decine di euro l’anno, e quelli sono soldi veri.
- Qual è il miglior conto corrente a zero spese?
- Cosa vuol dire davvero "zero spese": le voci da controllare
- I 9 migliori conti correnti a zero spese
- Tabella di confronto
- Zero spese per sempre o solo per un periodo? Le condizioni nascoste
- Il bollo da 34,20 €: chi lo paga e come evitarlo
- Conviene aprire un conto solo per il bonus?
- La mia opinione
- Domande frequenti
Qual è il miglior conto corrente a zero spese?
Se vuoi un conto a zero spese senza nessuna condizione, oggi il più completo è BBVA: canone zero per conto e carta, bonifici gratis anche istantanei, prelievi gratis da 100 € in su e nessun costo di cambio sui pagamenti all’estero. Se preferisci una banca con IBAN italiano che ti paga anche gli interessi, guarda Trade Republic. Se invece accrediti lo stipendio o hai meno di 30 anni, ING Conto Corrente Arancio Più è a canone zero con i prelievi inclusi.
Il “migliore” però dipende da come usi il conto: quanto prelevi, se viaggi, se ti serve la carta fisica. Te lo spiego meglio qui sotto.
Cosa vuol dire davvero “zero spese”: le voci da controllare
“Canone zero” vuol dire solo che non paghi un costo fisso ogni mese. Non vuol dire che il conto non ti costi niente.
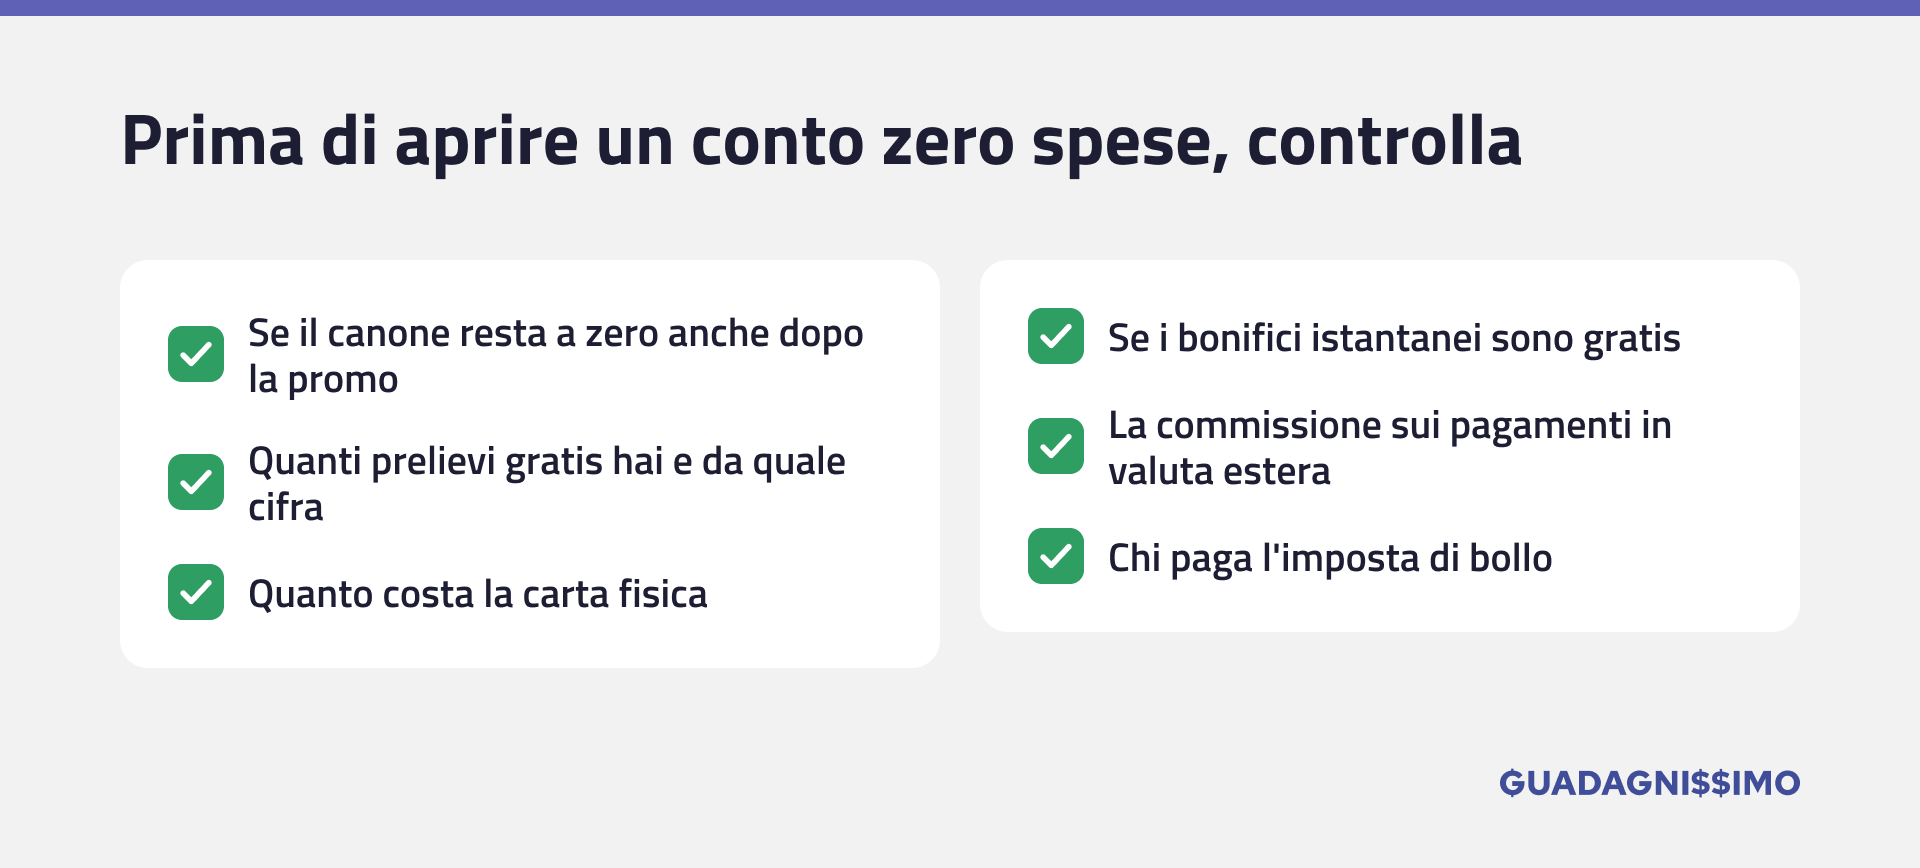
Prima di aprire un conto, io guardo sempre queste voci:
- Canone del conto: zero per sempre, oppure solo per un periodo o con delle condizioni?
- Carta: la carta virtuale è quasi sempre gratis, quella fisica spesso no.
- Prelievi: gratis sempre, solo sopra una certa cifra o solo per qualche prelievo al mese?
- Bonifici: gli istantanei sono gratis o a pagamento?
- Pagamenti all’estero: c’è una commissione sul cambio valuta?
- Imposta di bollo: la paghi tu o la paga la banca?
Ti dico questo perché è proprio qui che le banche recuperano quello che non ti fanno pagare con il canone.
I 9 migliori conti correnti a zero spese
Ho controllato le condizioni sui siti ufficiali e, dove la banca blocca la lettura, sui fogli informativi riportati dai comparatori. Per ogni conto trovi cosa è davvero gratis e cosa no.
1. BBVA
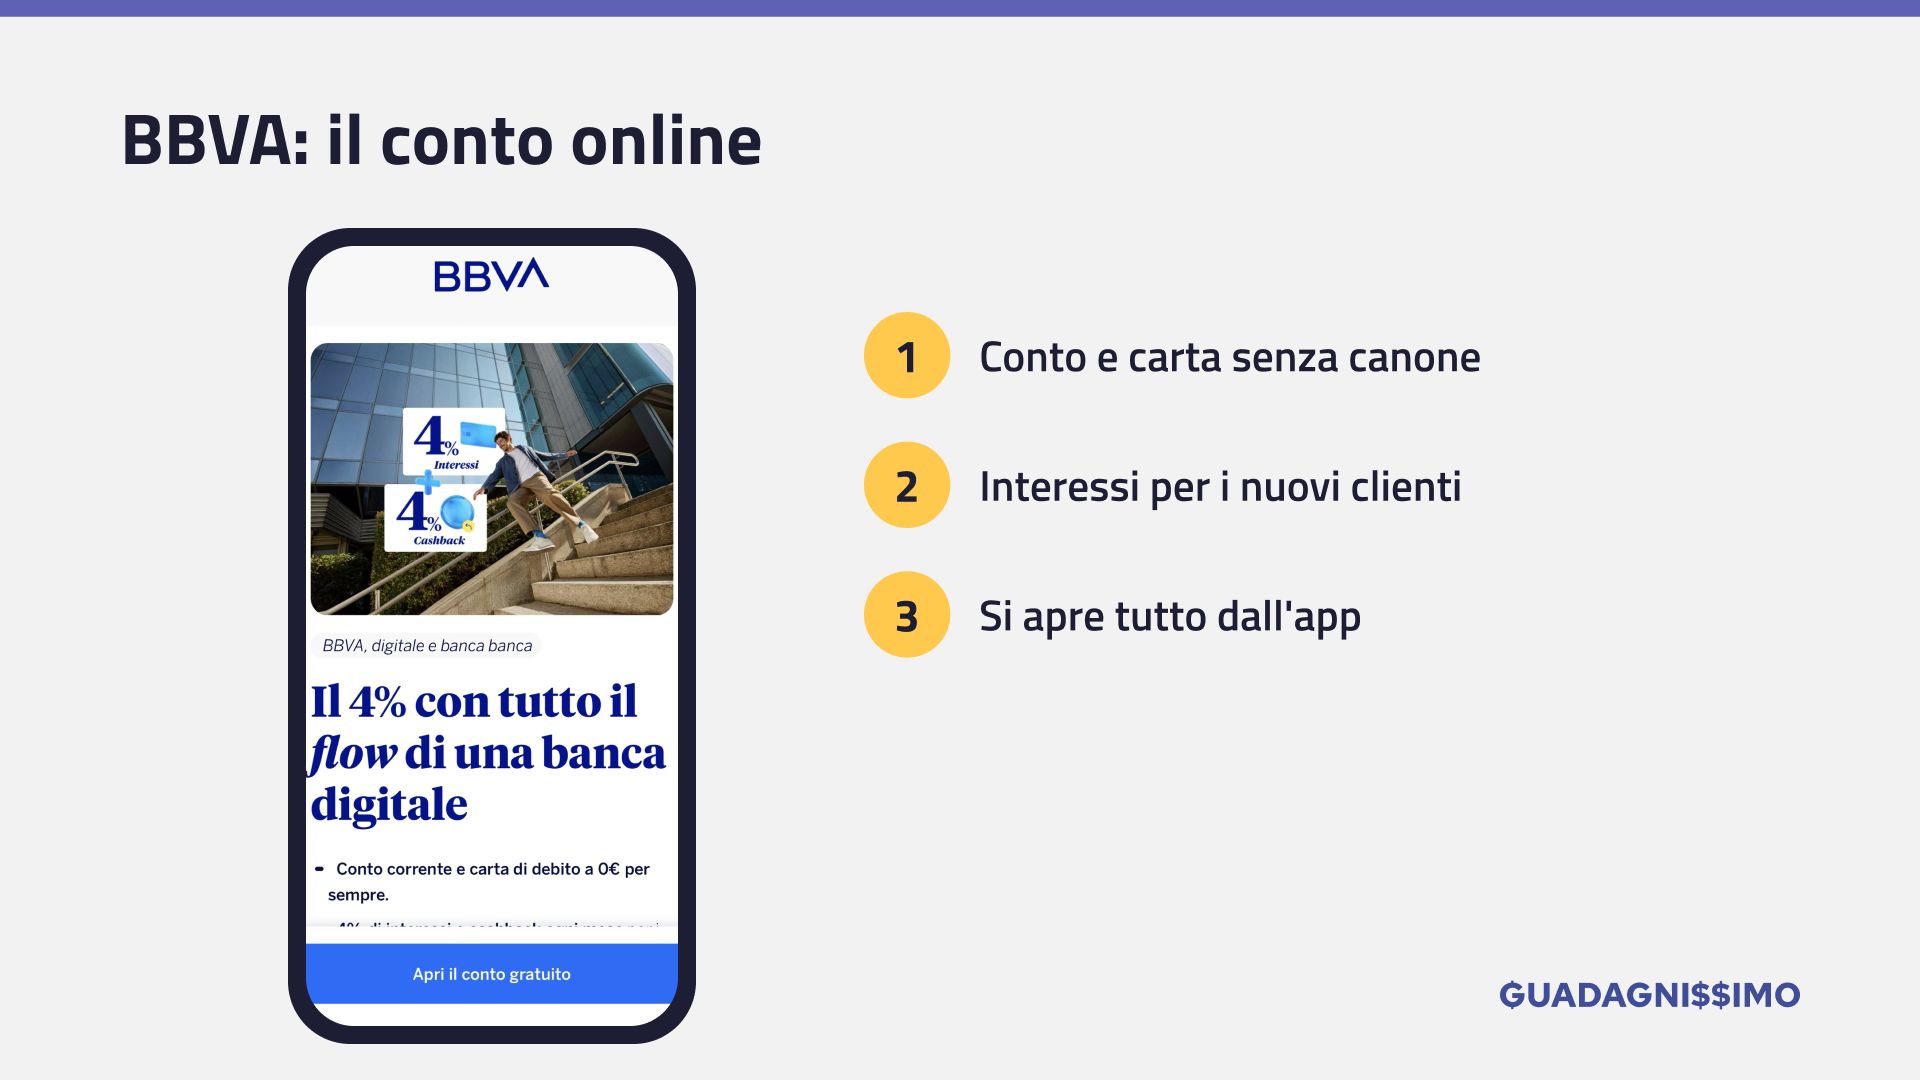
💳 Canone: 0 € per conto e carta, senza condizioni
🏧 Prelievi: gratis da 100 € in su nella zona euro
BBVA è il conto che più si avvicina al vero “zero spese”. Il canone è zero per conto e carta di debito, senza accredito dello stipendio e senza limiti di età. Bonifici SEPA e istantanei sono gratis.
C’è un vantaggio che quasi nessuno guarda: i pagamenti con la carta in valuta estera non hanno costi di conversione. Se viaggi spesso, ha senso.
In più, i nuovi clienti prendono il 4% lordo sul saldo per i primi 6 mesi, se aprono il conto entro l’11 dicembre 2026. Poi il tasso scende di molto: ne parlo nella mia guida ai conti correnti remunerati.
Il limite? I prelievi sotto i 100 € costano 2 €, e fuori dalla zona euro paghi 2 € per ogni prelievo, di qualsiasi importo. E i bollettini PagoPA e CBILL costano 1,50 € l’uno.
- Bonifici: gratis, anche istantanei
- Pagamenti all’estero: nessun costo di cambio
- Bollo: a carico tuo se la giacenza media supera 5.000 €
2. ING Conto Corrente Arancio
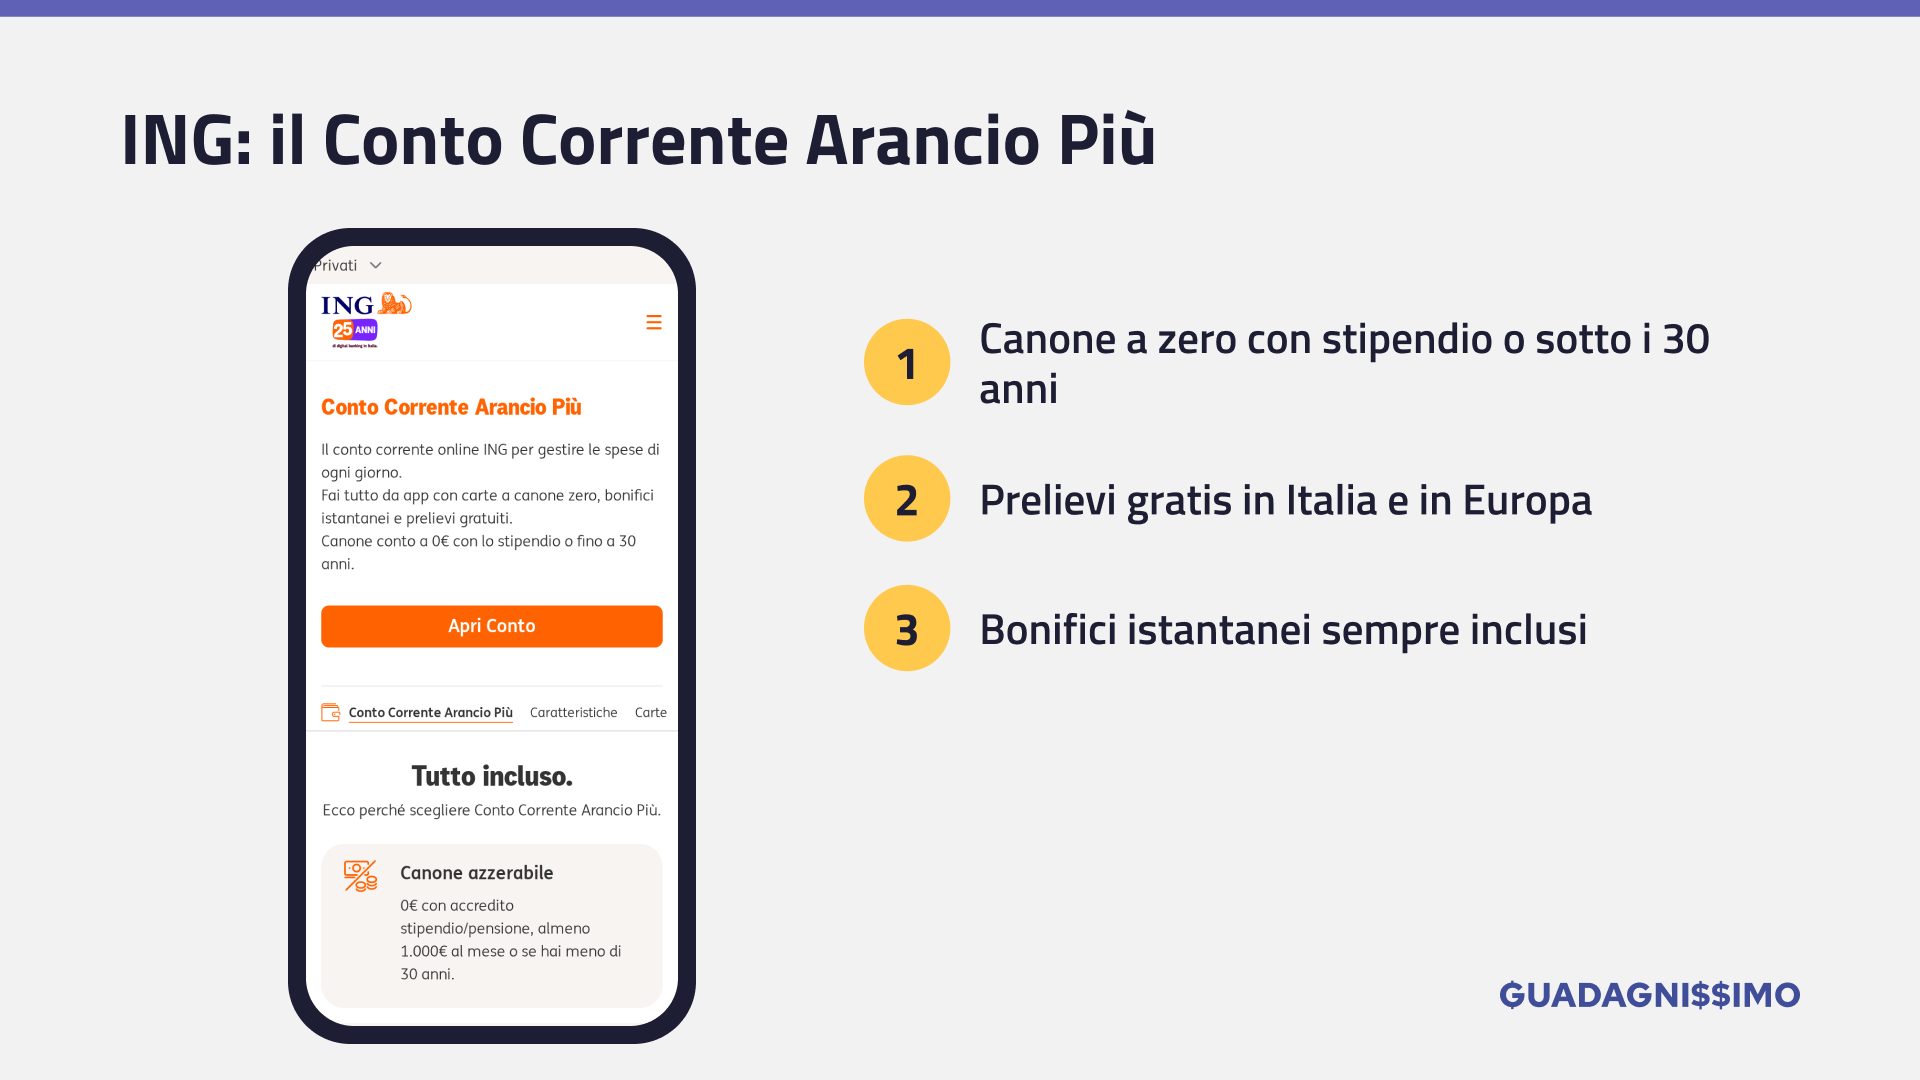
💳 Canone: 0 € con Arancio Light, 0 € con Arancio Più se rispetti una condizione
🏧 Prelievi: gratis in Italia e in Europa con Arancio Più
ING ha due versioni del conto, e la differenza conta.
Conto Corrente Arancio Light ha il canone a zero sempre, senza stipendio. Sono gratis la carta di debito, la carta prepagata, i bonifici anche istantanei e i pagamenti di F24, MAV e RAV.
Conto Corrente Arancio Più costa 5 € al mese, ma diventa gratis se accrediti lo stipendio o la pensione, se ricevi almeno 1.000 € al mese o se hai meno di 30 anni. In più include i prelievi gratis in Italia e in Europa, i bollettini e la carta di credito Gold a canone zero. I primi 3 mesi sono comunque gratuiti.
Il limite? Con Arancio Light i prelievi e i bollettini non sono inclusi: li paghi quando li usi. E con Arancio Più, se perdi la condizione, paghi 5 € al mese.
ING ha anche un programma “Invita i tuoi amici”: come funziona lo spiego nella mia guida ai codici amico di banche e app.
3. Trade Republic
💳 Canone: 0 €, carta virtuale gratuita
🏧 Prelievi: gratis e illimitati da 100 € in su
Trade Republic nasce come broker, ma oggi è una banca con IBAN italiano. Non c’è canone e la carta non ha commissioni mensili. Bonifici gratis, anche istantanei.
Il punto forte sono gli interessi. Ai nuovi clienti dà il 4% sulla liquidità fino a 20.000 €, fino al 1° marzo 2027. In più ricevi l’1% di Saveback sulle spese con carta, investito nel tuo piano di accumulo.
Il limite? I prelievi sotto i 100 € costano 1 €, e la carta fisica Classic costa 5 € una tantum. Fai attenzione anche a una cosa: una parte dell’interesse arriva da fondi di liquidità, che non sono depositi e quindi non sono coperti dal fondo di garanzia. E il Saveback è un investimento: il suo valore può scendere.
Per approfondire → La mia recensione di Trade Republic
4. Revolut
💳 Canone: 0 € con il piano Standard
🏧 Prelievi: gratis fino a 200 € o 5 prelievi al mese
Uso Revolut da 8 anni e lo consiglio ancora, soprattutto a chi viaggia. Il piano Standard non ha canone e i bonifici sono gratis, anche istantanei.
Uso anche le carte usa e getta per gli acquisti online.
Il limite? I prelievi gratis sono fino a 200 € o 5 al mese, poi paghi il 2% con un minimo di 1 €. La spedizione della carta fisica costa 6,99 €. E sul cambio valuta, nei giorni feriali, oltre i 1.000 € al mese paghi l’1%, che sale nel fine settimana.
- Bonifici: gratis, anche istantanei
- Bollo: a carico tuo se la giacenza media supera 5.000 €
Per approfondire → La mia recensione di Revolut
5. buddy di UniCredit
💳 Canone: 0 € per il conto Genius buddy
🏧 Prelievi: gratis agli sportelli UniCredit
Buddybank l’ho usato come conto principale per un periodo, e oggi lo tengo ancora insieme al conto che uso per la partita IVA. È l’app di UniCredit per chi vuole fare tutto da smartphone.
Il conto Genius buddy non ha canone. La carta digitale è gratis e i bonifici online sono gratuiti, anche istantanei.
Il limite? I prelievi sono gratis solo agli sportelli UniCredit: dalle altre banche paghi 2 €. E la carta fisica costa 3,50 € più 5,70 € di spedizione.
buddy ha anche un bonus di benvenuto con il codice invito. Questo è il mio:
CODICE INVITO: B2601M57A85Z3V
Importo e condizioni del bonus cambiano spesso: li tengo aggiornati nella mia guida ai codici amico.
Per approfondire → La mia recensione di Buddybank
6. HYPE
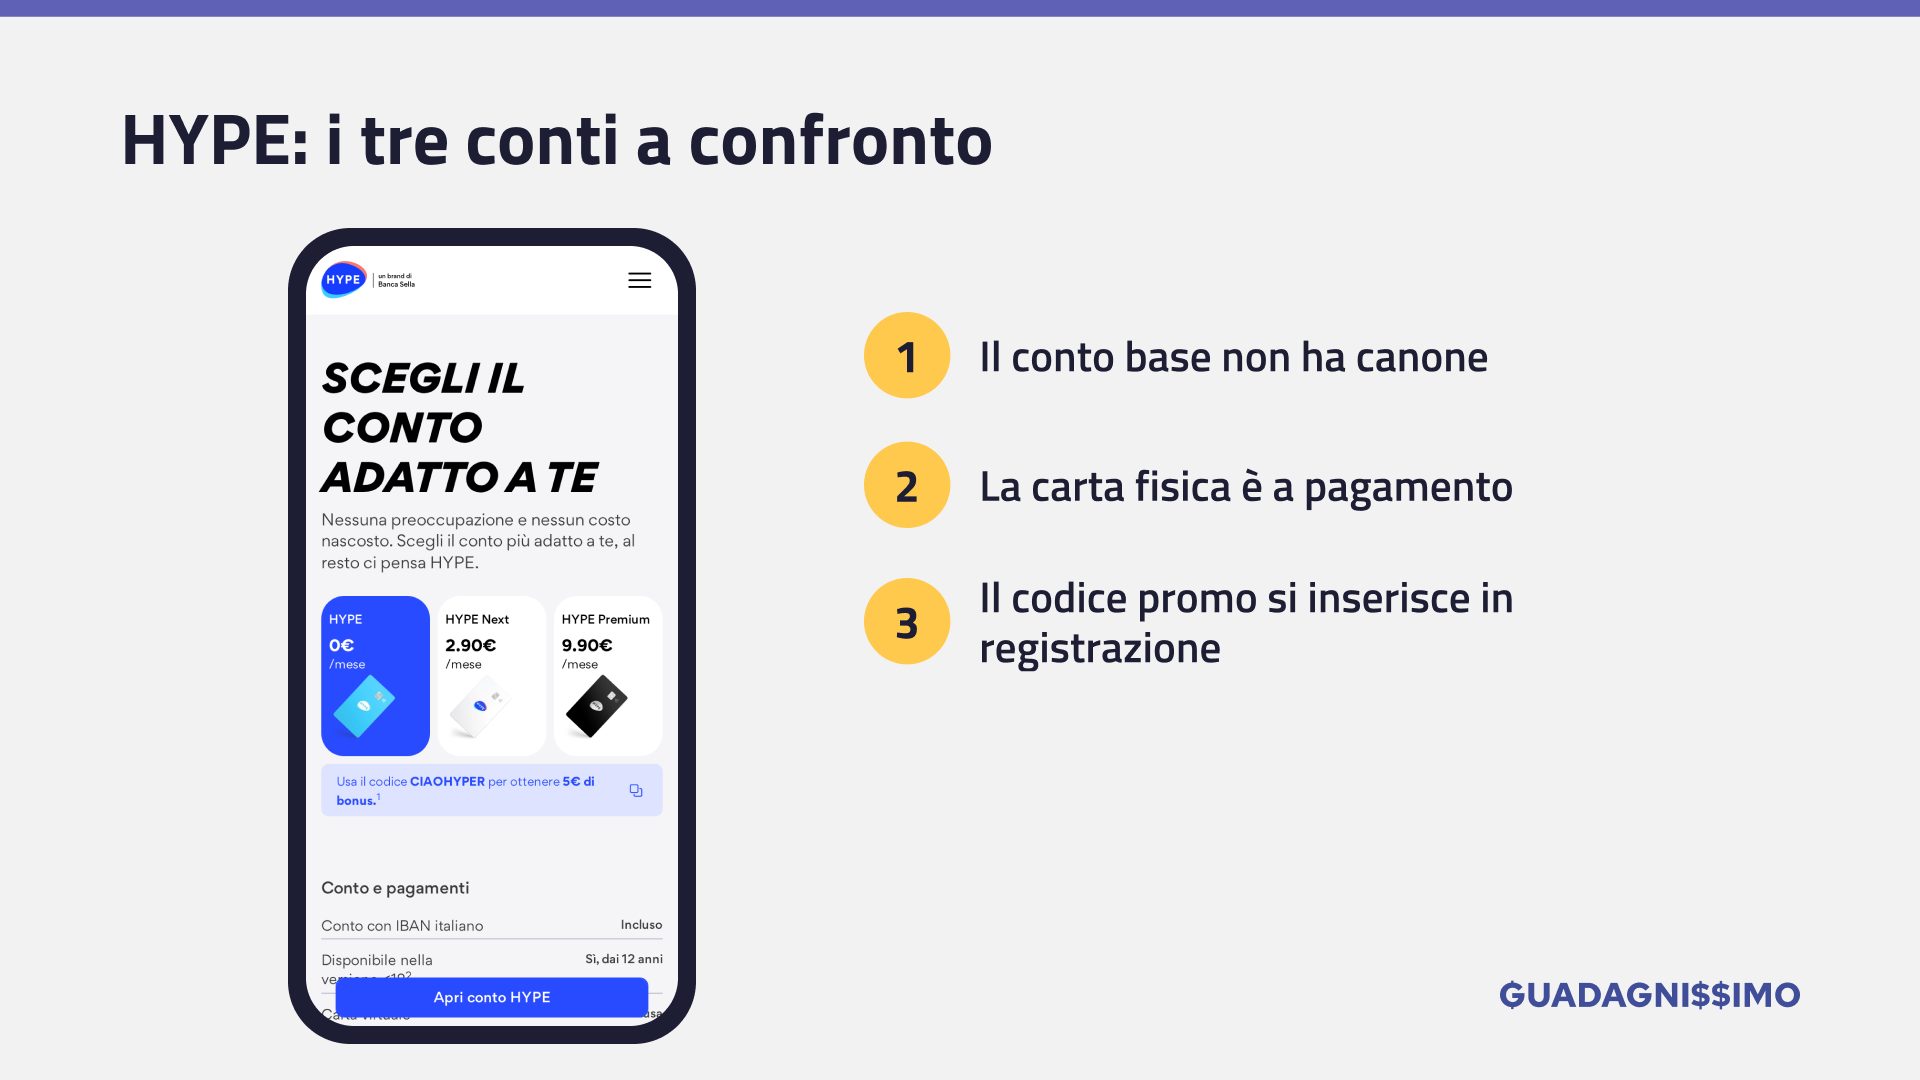
💳 Canone: 0 € con il conto HYPE base
🏧 Prelievi: gratis fino a 250 € al mese
HYPE è il conto digitale di Banca Sella. La versione base costa 0 € al mese e ha IBAN italiano, carta virtuale inclusa e bonifici gratis, anche istantanei.
Con il codice CIAOHYPER ricevi un bonus di benvenuto: sulla pagina di confronto dei conti HYPE è indicato in 5 € per il conto base.
Il limite? La carta fisica costa 9,90 €, i prelievi sono gratis solo fino a 250 € al mese e sui pagamenti in valuta estera paghi il 3%. Non è il conto giusto per chi viaggia.
Per approfondire → La mia recensione della carta HYPE
7. N26
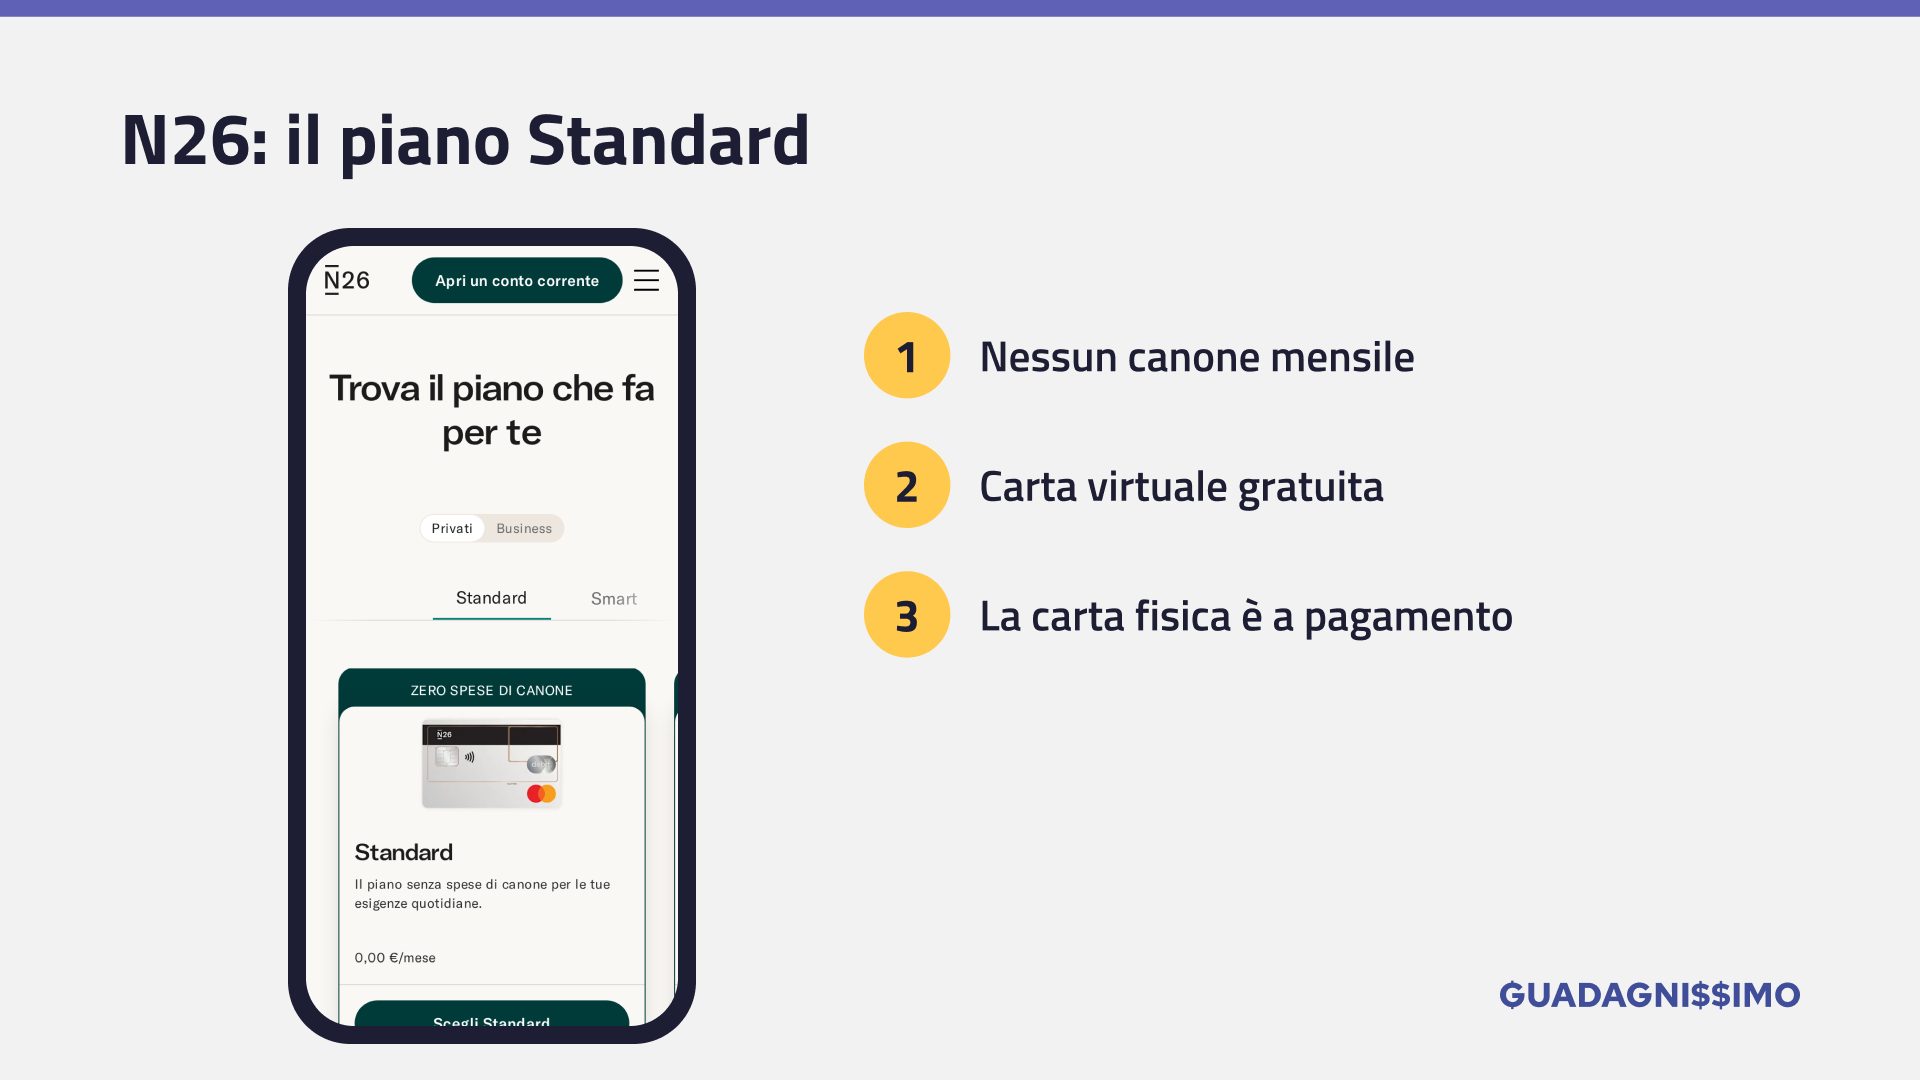
💳 Canone: 0 € con il piano Standard
🏧 Prelievi: 3 gratis al mese nella zona euro
N26 è una banca tedesca che lavora solo da app. Il piano Standard non ha canone e ti dà subito una carta virtuale gratuita. I pagamenti con carta sono gratis in tutto il mondo.
Il limite? I prelievi gratis sono solo 3 al mese nella zona euro, e fuori dalla zona euro paghi l’1,7%. La carta fisica costa 10 €.
- Garanzia: depositi protetti fino a 100.000 € dal fondo tedesco
- Assistenza: chat in italiano
8. Webank
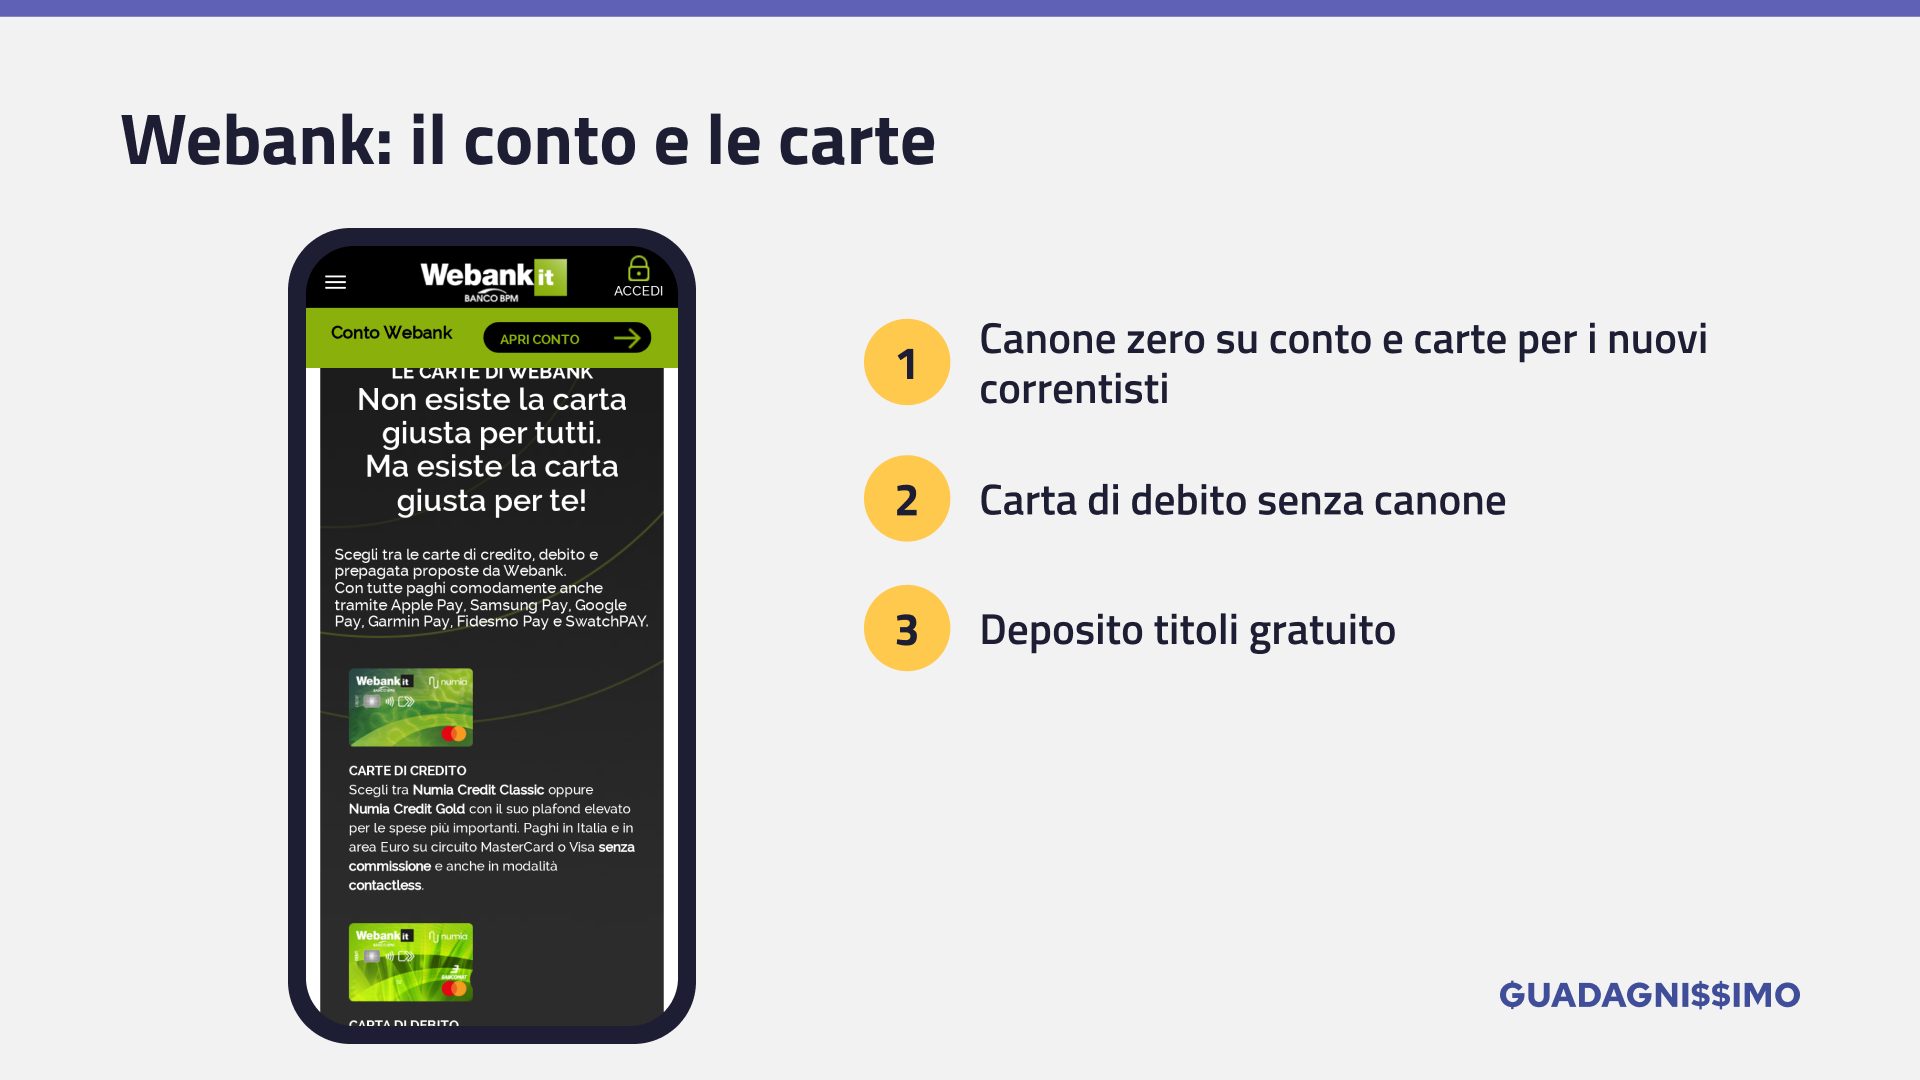
💳 Canone: 0 € per conto e carte, per i nuovi correntisti
🏧 Deposito titoli: gratuito
Webank è la banca online di Banco BPM. Ai nuovi correntisti che lo richiedono entro il 3 dicembre 2026 dà il conto a canone zero, con carta di debito Numia senza canone e deposito titoli gratuito.
Ci sono anche due promo. Il 2% lordo fino al 31 marzo 2027 sulle giacenze tra 3.000 e 100.000 €, ma solo se accrediti uno stipendio o una pensione di almeno 500 € al mese. E un buono Amazon da 100 € se apri il conto entro l’11 dicembre 2026, richiedi la carta di debito entro il 18 dicembre e spendi almeno 500 € con la carta nei 30 giorni dopo la richiesta.
Il limite? Le condizioni sono tante e legate a scadenze precise. Segnati le date, altrimenti perdi il premio. E per sapere quanto costano i prelievi devi leggere il foglio informativo.
9. isybank
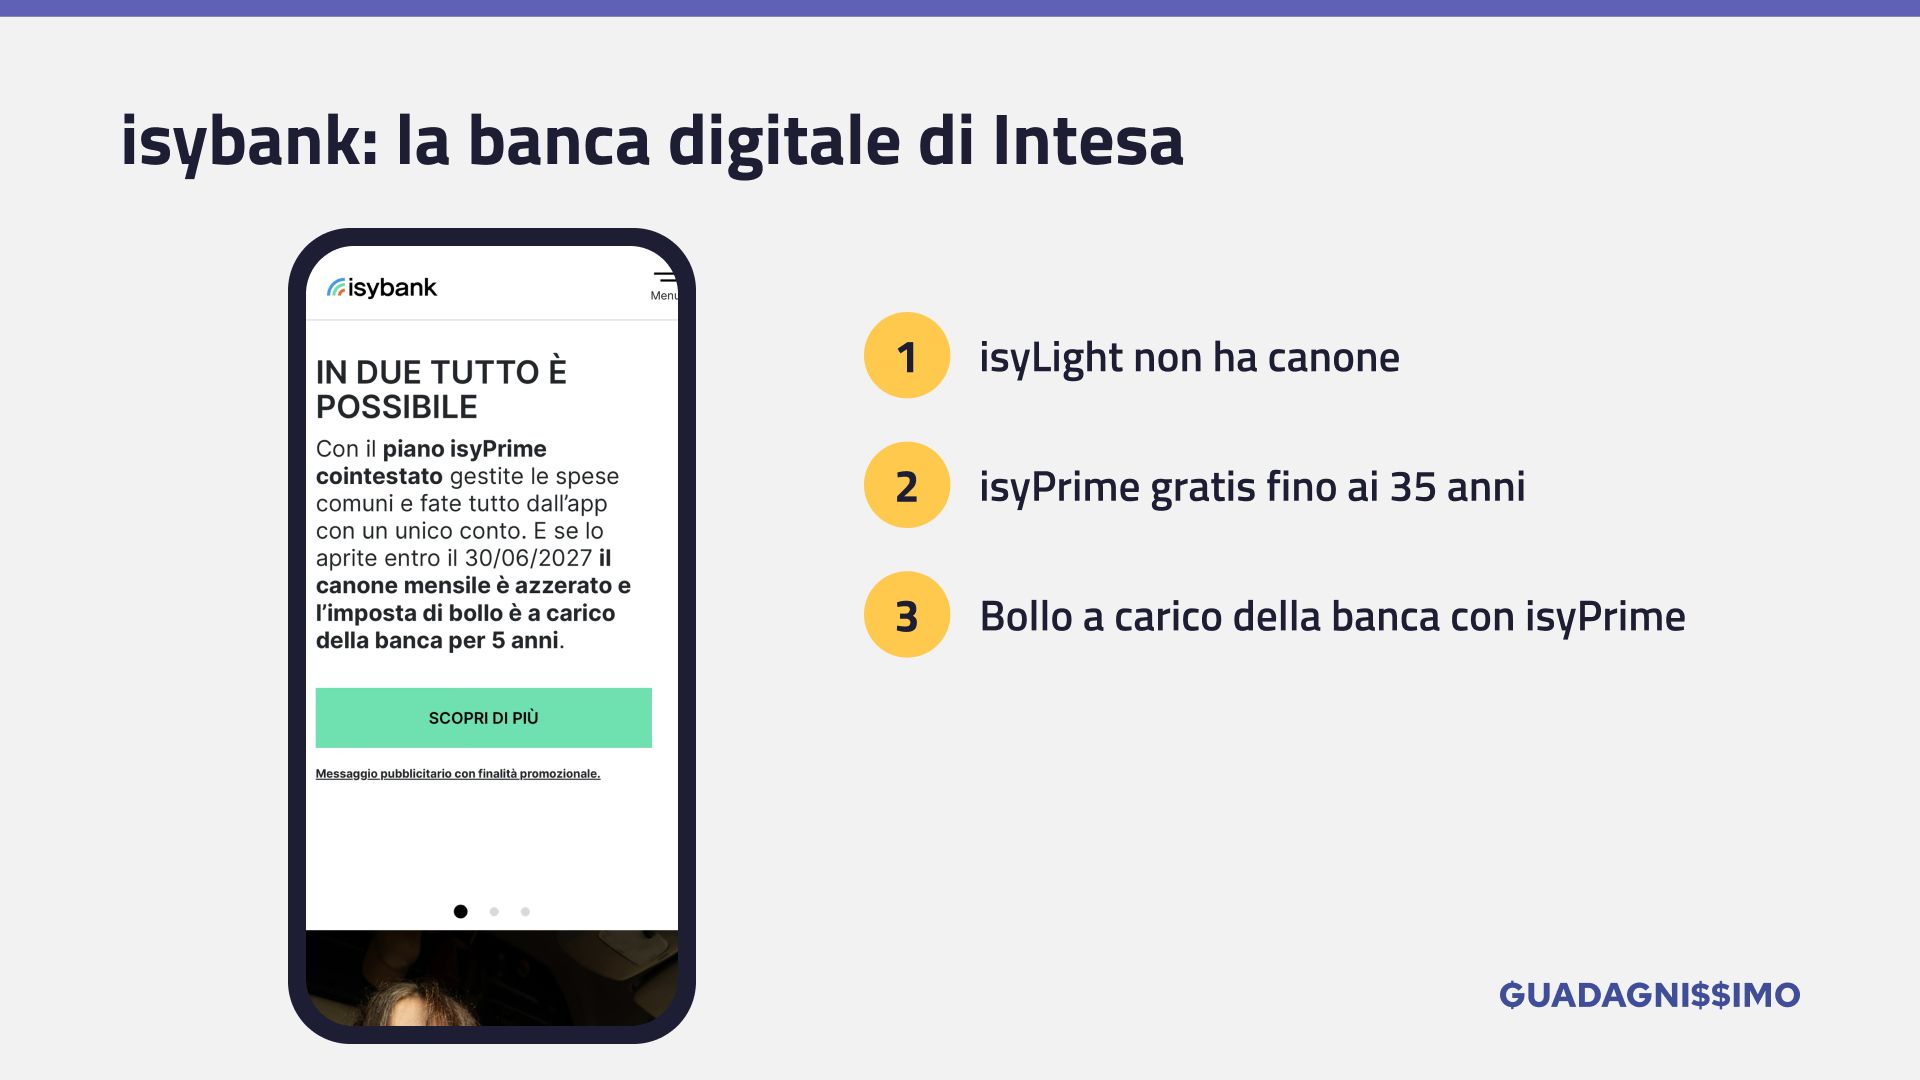
💳 Canone: 0 € con isyLight, 0 € con isyPrime fino a 35 anni
🏧 Prelievi: gratis agli sportelli Intesa Sanpaolo
isybank è la banca digitale di Intesa Sanpaolo. Il piano isyLight costa 0 € al mese: carta di debito digitale, bonifici SEPA e istantanei gratis e prelievi gratis dagli sportelli Intesa Sanpaolo.
Se hai meno di 35 anni c’è di meglio: il piano isyPrime è a canone zero e il bollo lo paga la banca. In più hai la carta fisica e i prelievi gratis ovunque.
Il limite? Con isyLight non hai la carta fisica: per averla serve isySmart, che costa 3,90 € al mese. E sopra i 35 anni isyPrime costa 9,90 € al mese.
Tabella di confronto
Ecco tutto in un colpo d’occhio. Bollo, carta fisica e promo li trovi nelle schede qui sopra.
| Conto | Canone | Prelievi gratis |
|---|---|---|
| BBVA | 0 € | Da 100 € |
| ING Arancio | 0 € (Light) | Con Arancio Più |
| Trade Republic | 0 € | Da 100 € |
| Revolut | 0 € | 200 € al mese |
| buddy | 0 € | ATM UniCredit |
| HYPE | 0 € | 250 € al mese |
| N26 | 0 € | 3 al mese |
| Webank | 0 € (promo) | Foglio informativo |
| isybank | 0 € (isyLight) | ATM Intesa |
Ti dico subito una cosa: queste condizioni cambiano spesso. Prima di aprire, controlla sempre il foglio informativo sul sito ufficiale.
Zero spese per sempre o solo per un periodo? Le condizioni nascoste
Le banche non sono enti benefici. Il canone zero serve a farti aprire il conto, e non sempre dura.
Ecco le tre formule che trovi più spesso:
- Zero per sempre: come BBVA, ING Arancio Light, HYPE base, N26 Standard e isyLight.
- Zero con una condizione: stipendio accreditato, entrate minime o un limite di età. Succede con ING Arancio Più (meno di 30 anni) e isyPrime (meno di 35).
- Zero fino a una data: per esempio illimity, che ai nuovi clienti dà il canone a 0 € solo per un periodo e poi lo fa salire a 3 € al mese per il conto Classic.
Mi raccomando: se scegli un conto con una condizione, segnati sul calendario quando scade. E se compi gli anni che ti fanno uscire dalla promo, controlla subito quanto paghi.
Se hai meno di 30 anni, ho scritto una guida sui migliori conti correnti per giovani, dove molte condizioni giocano a tuo favore.
Il bollo da 34,20 €: chi lo paga e come evitarlo
L’imposta di bollo non è un costo della banca. È una tassa dello Stato sui conti correnti: 34,20 € l’anno, ma solo se la giacenza media annua supera i 5.000 €.
Quindi, se sul conto tieni in media meno di 5.000 €, non la paghi. Se tieni di più, hai due strade:
- scegliere un conto in cui il bollo lo paga la banca, come isyPrime per chi ha meno di 35 anni;
- spostare i risparmi che non usi su un conto deposito, che però ha il suo bollo dello 0,20% sulle somme depositate.
Facciamo un esempio: se tieni 8.000 € fermi sul conto corrente, paghi 34,20 € l’anno e non guadagni niente. Su un conto remunerato, invece, gli interessi possono almeno coprire la tassa. Per i soldi che non tocchi, guarda i migliori conti deposito.
Ovviamente, non sono un esperto in materia fiscale: se hai dubbi sul tuo caso, senti un commercialista.
Conviene aprire un conto solo per il bonus?
La risposta è come sempre una: dipende.
Un bonus di 5 € o un buono Amazon fanno piacere, ma il conto lo usi per anni. Se poi ti costa 3 € al mese di prelievi, il bonus sparisce in due mesi.
Il mio consiglio è quello di scegliere prima il conto giusto per come lo usi, e poi guardare se c’è un bonus. Le offerte attive le trovo e le aggiorno in due guide: le promozioni per l’apertura del conto corrente e i codici amico di banche e app.
Se viaggi spesso o lavori con clienti esteri, dai un’occhiata anche ai migliori conti correnti esteri online.
La mia opinione
Un conto davvero a zero spese esiste. Ma “zero” dipende da te: da quanto prelevi, da dove paghi, da quanti soldi ci tieni sopra.
Se vuoi un conto senza pensieri, BBVA è il più completo. Se vuoi anche gli interessi, Trade Republic. Se accrediti lo stipendio, ING Arancio Più ti dà i prelievi gratis in Italia e in Europa. E se viaggi, Revolut resta il mio preferito.
Ti ricordo che non sono un consulente finanziario: prima di aprire un conto leggi sempre il foglio informativo.
E tu che conto usi? Paghi qualcosa senza saperlo? Dimmelo nei commenti e se hai domande sono a tua disposizione.
Domande frequenti
Tra quelli che ho controllato, BBVA è il più completo: canone zero per conto e carta senza condizioni, bonifici gratis e prelievi gratis da 100 euro in su. Anche ING Arancio Light, HYPE base, N26 Standard e isyLight hanno il canone a zero sempre, ma con limiti su carta fisica o prelievi.
Sì, il bollo di 34,20 euro l’anno si paga su quasi tutti i conti correnti se la giacenza media supera 5.000 euro. È una tassa dello Stato, non un costo della banca. Alcuni conti lo pagano al posto tuo, come isyPrime per chi ha meno di 35 anni.
ING Arancio Più ha i prelievi gratis in Italia e in Europa, ma è a canone zero solo con stipendio, entrate di almeno 1.000 euro al mese o meno di 30 anni. BBVA e Trade Republic danno prelievi gratis da 100 euro in su.
No. BBVA, ING Arancio Light, Revolut Standard, HYPE base e N26 Standard sono a canone zero anche senza stipendio. Lo stipendio serve per ING Arancio Più e per alcune promo sugli interessi, come quella di Webank.
I depositi sono protetti fino a 100.000 euro per persona e per banca dal fondo di garanzia del paese della banca. Le banche italiane usano il fondo italiano, quelle estere il fondo del loro paese, con la stessa soglia in tutta l’Unione Europea.
Ogni articolo non è da intendersi come consiglio finanziario. Questo articolo potrebbe contenere dei link affiliati. Per maggiori informazioni, visita la pagina disclaimer. In qualità di Affiliato Amazon io ricevo un guadagno dagli acquisti idonei. La classifica di app, piattaforme e servizi, può essere condizionata da scelte personali e/o accordi commerciali.
