

La domanda che mi fanno più spesso quando parlo di risparmio è sempre la stessa: dove metto i soldi che non voglio rischiare?
Una delle risposte più semplici è il conto deposito. Io lo uso per i soldi che non so ancora dove investire. Non mi rende ricco, ma almeno quei soldi non restano fermi sul conto corrente.
In questo articolo ti mostro i migliori conti deposito con i tassi netti, cioè quello che ti resta davvero dopo le tasse. Quasi tutti i siti ti mostrano solo il lordo. Io ti faccio anche i conti su 5.000 e 10.000 euro.
- Qual è il miglior conto deposito?
- Cos'è un conto deposito e come funziona
- Conto deposito libero o vincolato: quale scegliere
- I migliori conti deposito a confronto
- Tabella di confronto: vincolati e liberi
- Quanto rende davvero un conto deposito: esempi netti
- Tasse e bollo: ritenuta del 26% e imposta dello 0,20%
- Il conto deposito è sicuro?
- Conto deposito, BOT o conto remunerato: le differenze
- Come aprire un conto deposito
- La mia opinione
- Domande frequenti
Qual è il miglior conto deposito?
Sui vincoli a 12 mesi il tasso più alto oggi è il 4,10% lordo di AideXa ProntoSmart, che diventa il 3,03% netto dopo la ritenuta del 26% e circa il 2,83% togliendo anche il bollo. Subito dietro c’è Banca Ifis Rendimax al 4%. Se vuoi i soldi sempre disponibili, AideXa offre il 3,65% lordo sul conto libero ai nuovi clienti.
Il “migliore” però dipende da te. Conta per quanto tempo puoi lasciare fermi i soldi, se ti serve aprire un altro conto corrente e se vuoi poterli ritirare prima della scadenza.
Cos’è un conto deposito e come funziona
Un conto deposito è un conto dove parcheggi i tuoi risparmi e la banca ti paga un interesse. Non ci fai bonifici, non ci paghi le bollette, non ha una carta.
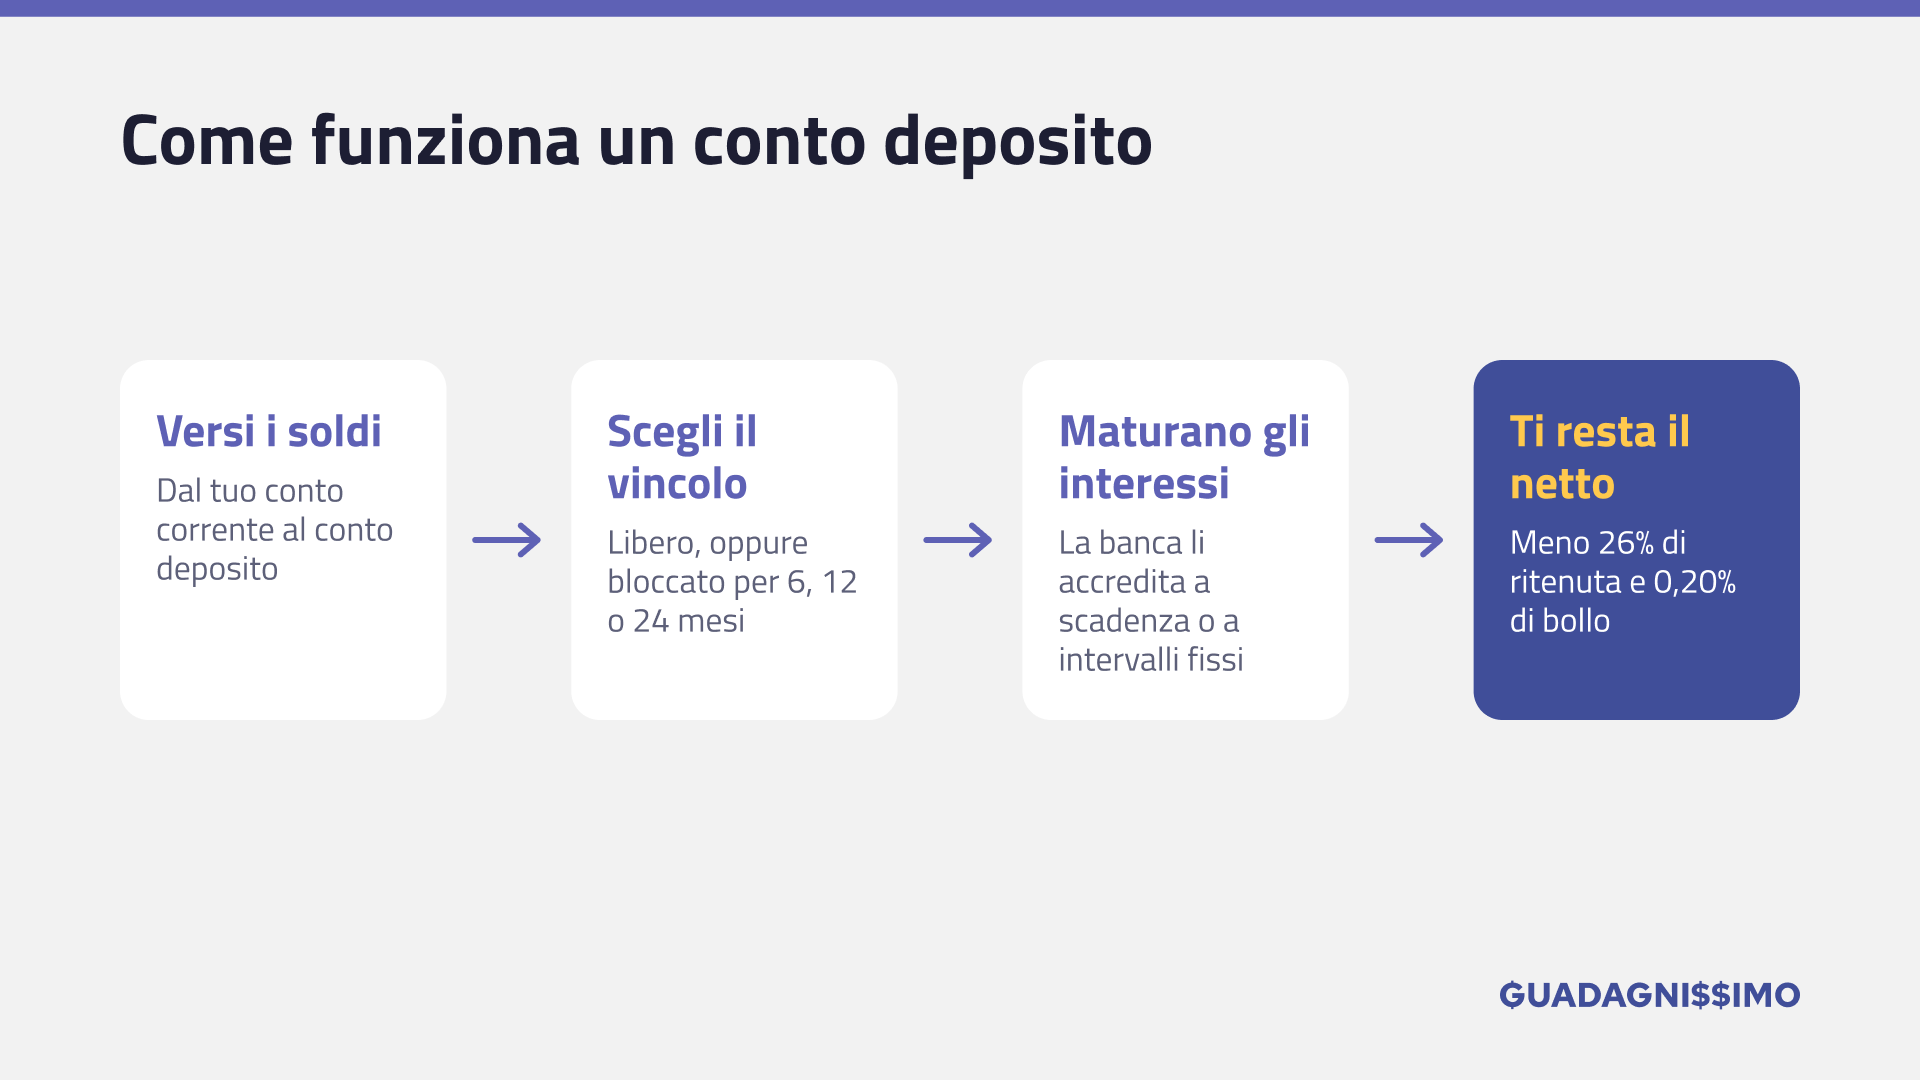
Come funziona? Semplice. Sposti i soldi dal tuo conto corrente al conto deposito. La banca li tiene e, a scadenza o a intervalli fissi, ti accredita gli interessi.
Quasi tutti chiedono un conto d’appoggio: un conto corrente intestato a te, da cui versi e su cui torna il denaro. Alcune banche accettano il conto che hai già altrove. Altre ti obbligano ad aprire il loro.
Conto deposito libero o vincolato: quale scegliere
Esistono due tipi di conto deposito, e la differenza è tutta nella disponibilità dei soldi.
- Libero: puoi prelevare quando vuoi. In cambio il tasso è più basso.
- Vincolato: blocchi i soldi per un periodo (6, 12, 24 mesi o più). Il tasso è più alto, ma prima della scadenza spesso non puoi toccarli.
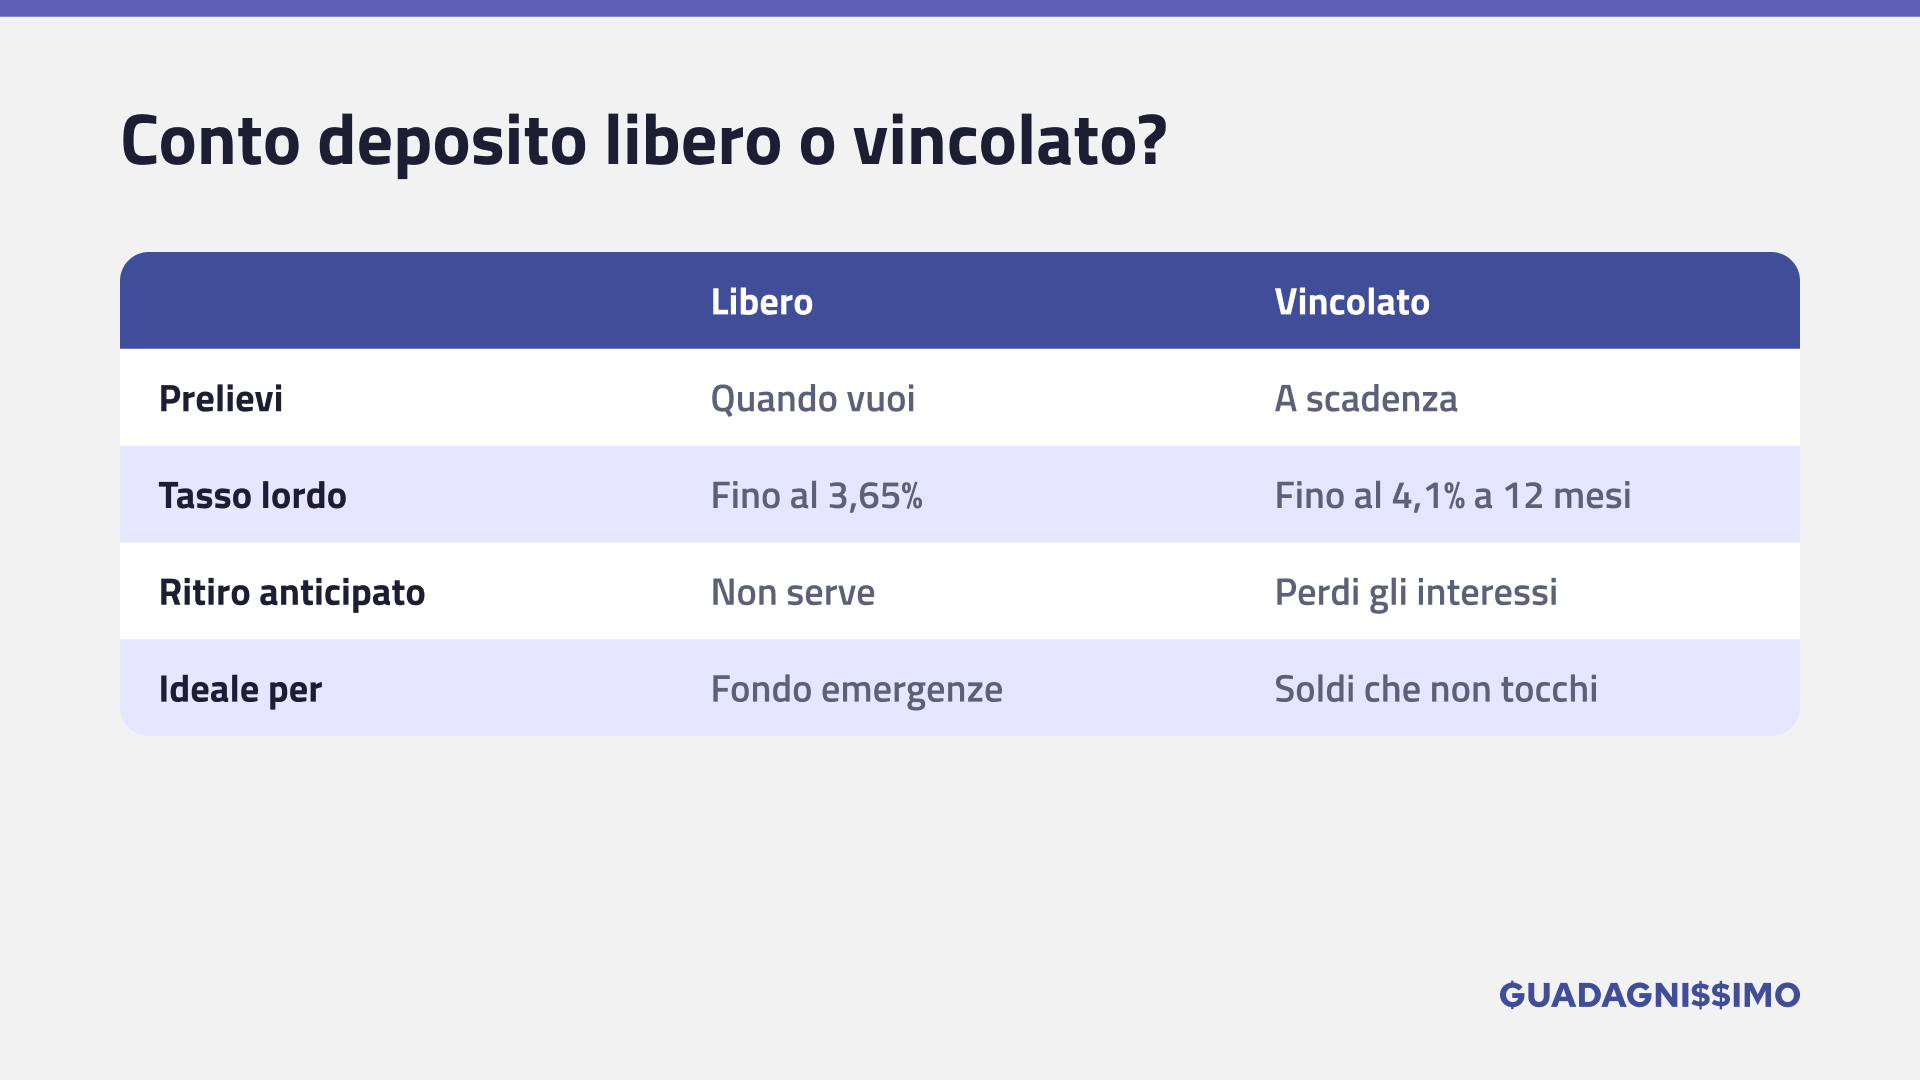
Fai però attenzione allo svincolo anticipato. Alcuni vincoli si possono rompere perdendo gli interessi, altri sono bloccati fino alla fine. Su Cherry Bank, per esempio, lo svincolo non è ammesso.
Il mio consiglio è quello di vincolare solo i soldi che sei sicuro di non toccare. Il fondo per le emergenze tienilo su un conto libero.
I migliori conti deposito a confronto
Ho controllato i tassi uno per uno sui siti ufficiali e sui fogli informativi delle banche. Per ogni conto trovi il tasso lordo, quello netto dopo la ritenuta del 26% e il limite che devi conoscere prima di aprirlo.
1. Banca Ifis Rendimax
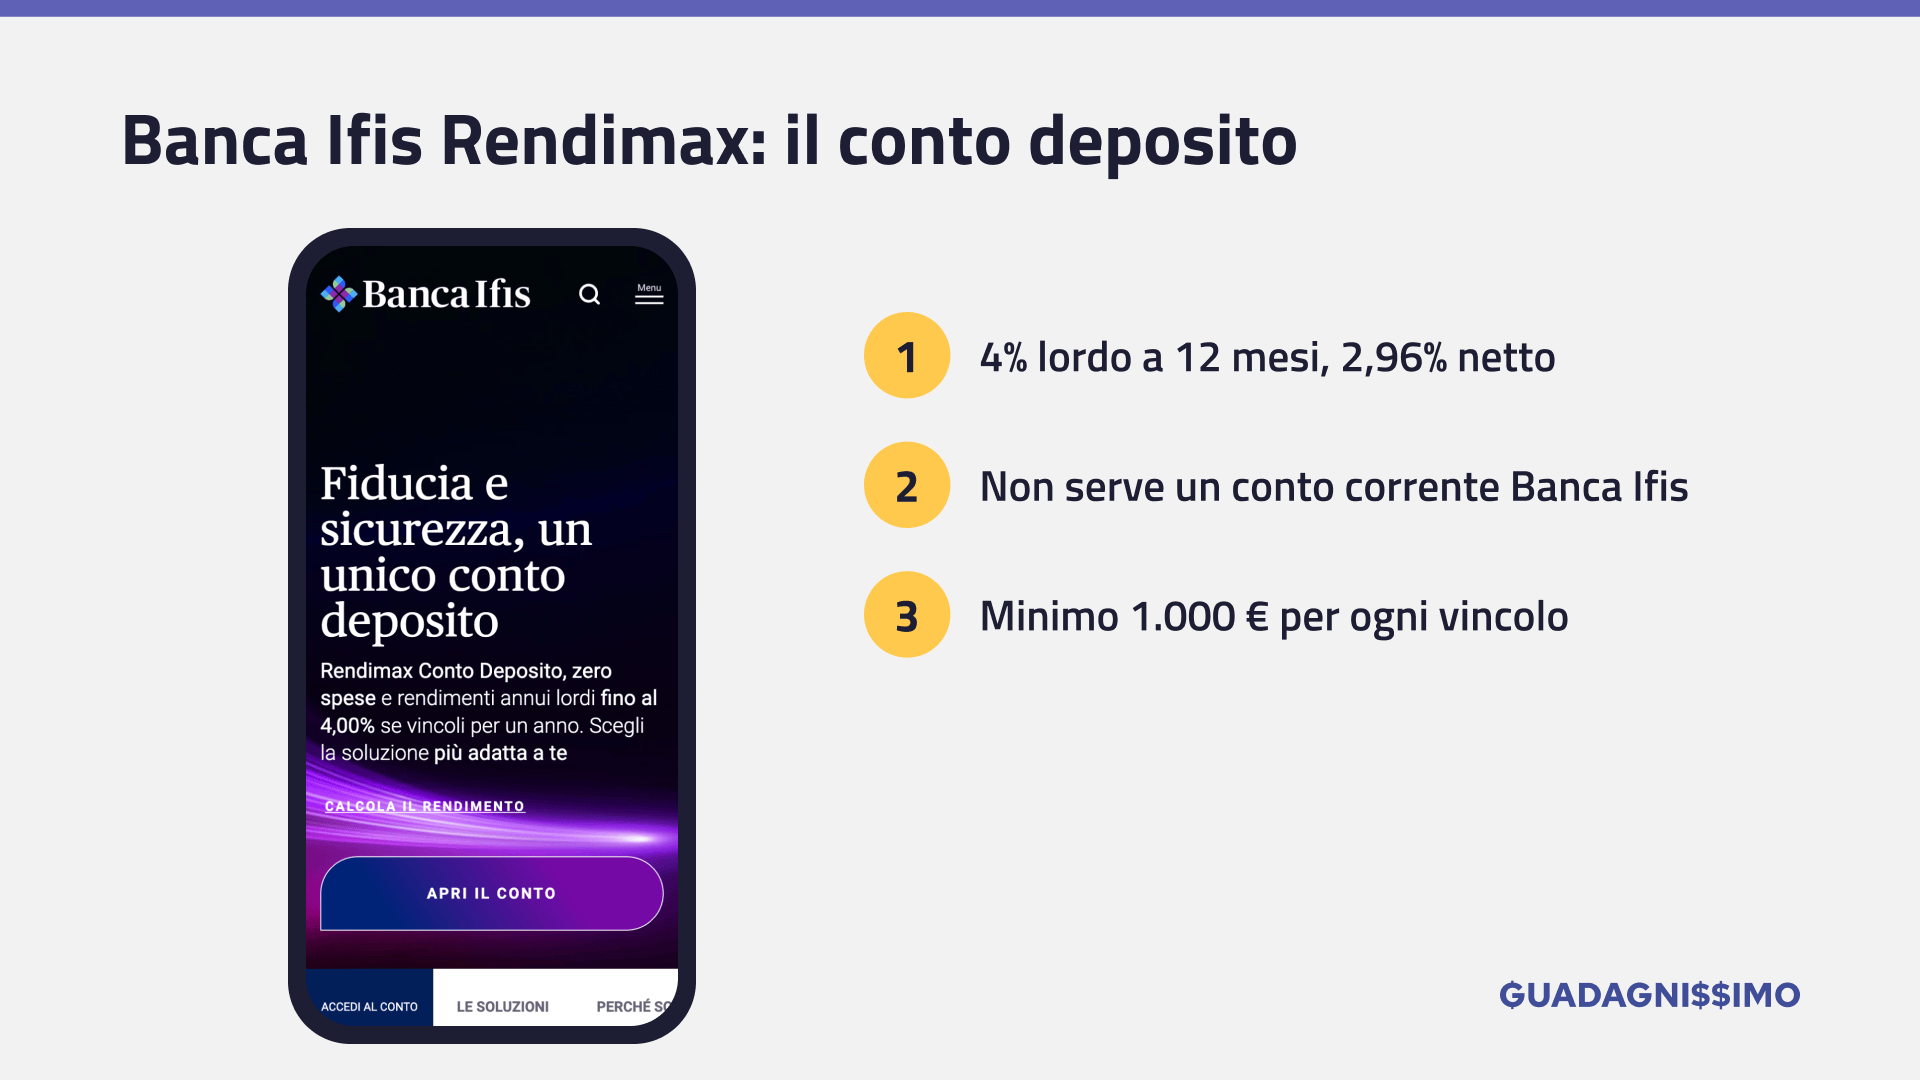
Rendimax è uno dei conti deposito più conosciuti in Italia. Il vincolo a 12 mesi con interessi posticipati paga il 4% lordo, cioè il 2,96% netto, e non serve aprire un conto corrente in Banca Ifis.
Il limite? Il conto libero rende solo lo 0,25%, ed è obbligatorio aprirlo per attivare i vincoli. Fai attenzione anche alle durate: a 18 mesi il tasso scende al 3,25%, meno che a 12.
- Vincolato: 6 mesi 2,75%, 12 mesi 4,00%, 24 mesi 3,50%, 48-60 mesi 3,75% lordo
- Minimo: 1.000 €
- Conto corrente: basta un tuo conto, fino a 3 conti predefiniti
2. AideXa
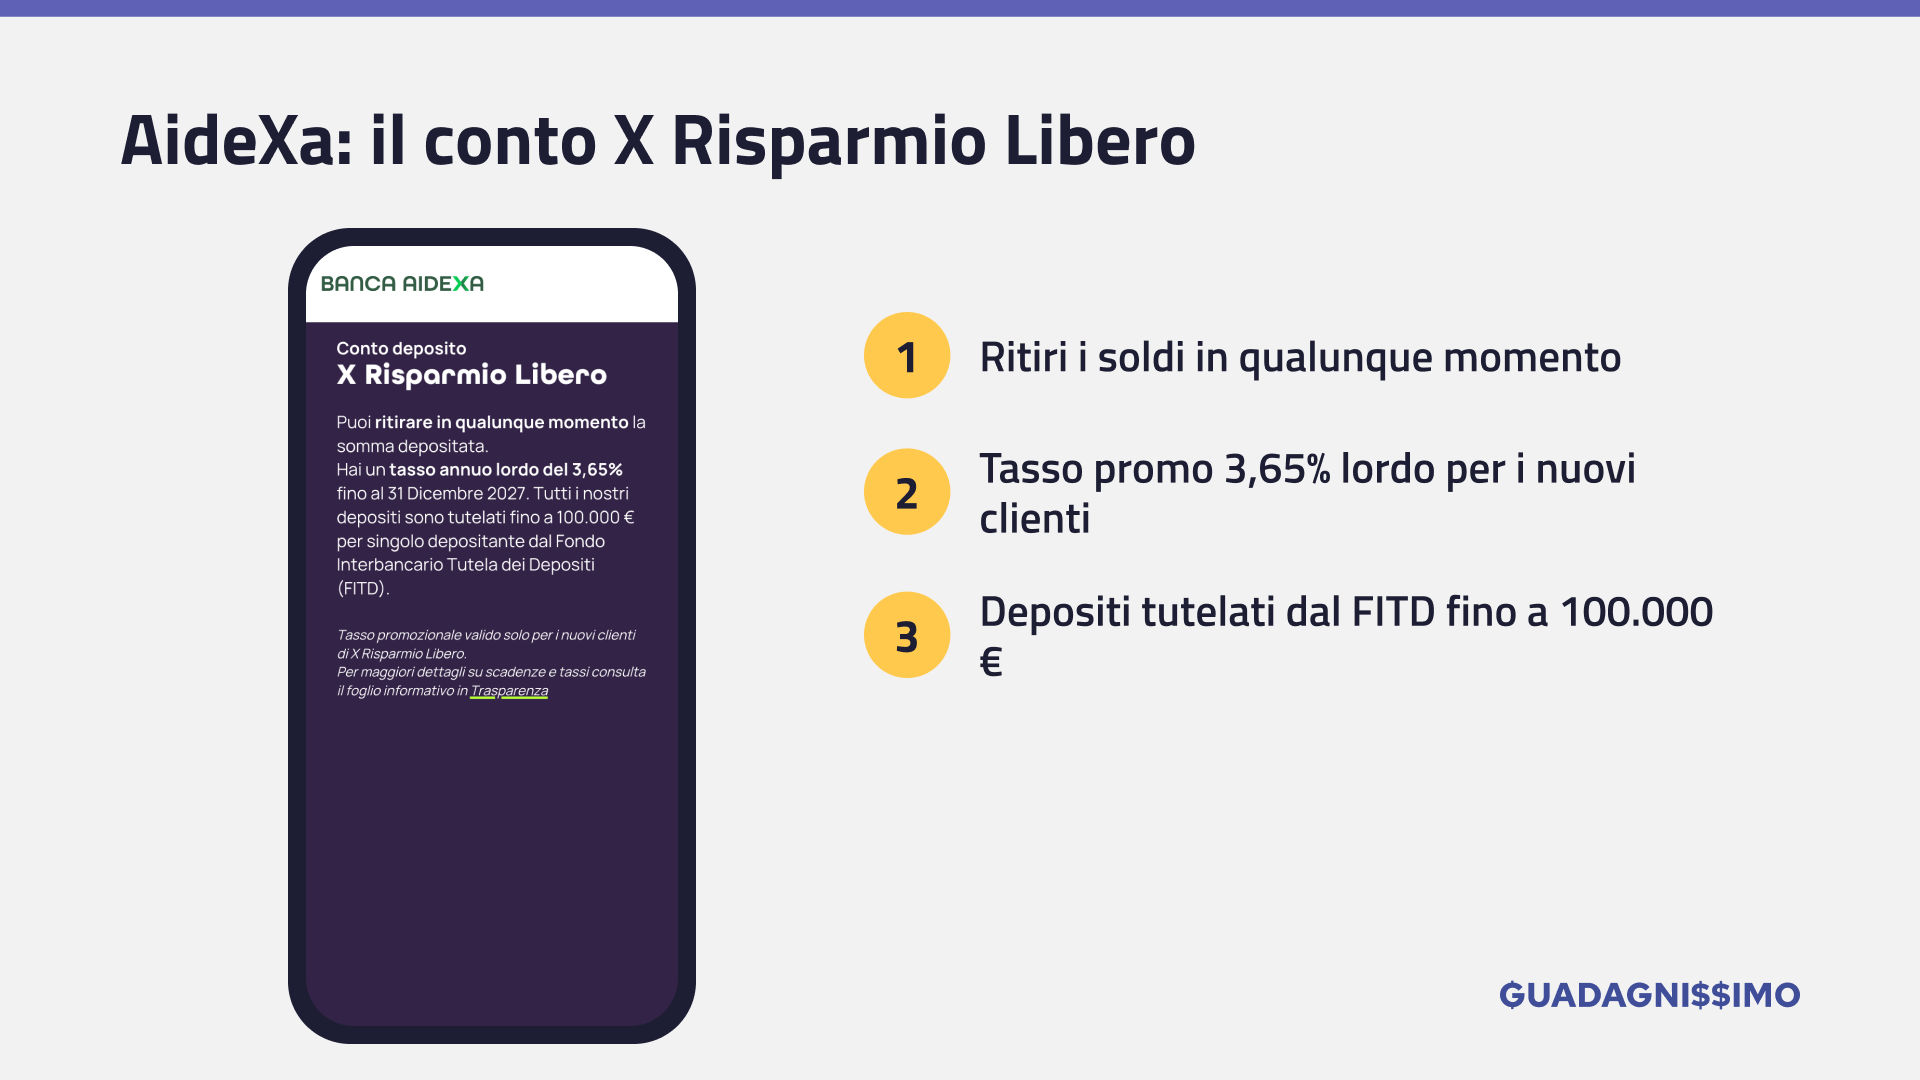
AideXa è la scelta più flessibile della lista, e oggi anche quella che rende di più. Ha tre formule: il conto libero al 3,65%, il Flexi al 3,75% con 32 giorni di preavviso e i vincoli ProntoSmart fino al 4,10% a 12 mesi.
Non serve aprire un conto corrente da loro, basta l’IBAN di un tuo conto. E puoi depositare al massimo 250.000 € in tutto.
Il limite? I tassi di Libero e Flexi sono promozionali: valgono per i nuovi clienti fino al 31/12/2027, poi per il Libero la banca indica lo 0,5%. Sui vincoli ProntoSmart puoi ritirare i soldi con 32 giorni di preavviso, ma perdi gli interessi.
- Vincolato: fino al 4,10% lordo a 12 mesi, 3,03% netto, da 3 a 36 mesi
- Libero: 3,65% lordo, 2,70% netto, per i nuovi clienti
- Flexi: 3,75% lordo, 2,78% netto, con 32 giorni di preavviso
- Minimo: 1.000 €
3. Cherry Bank
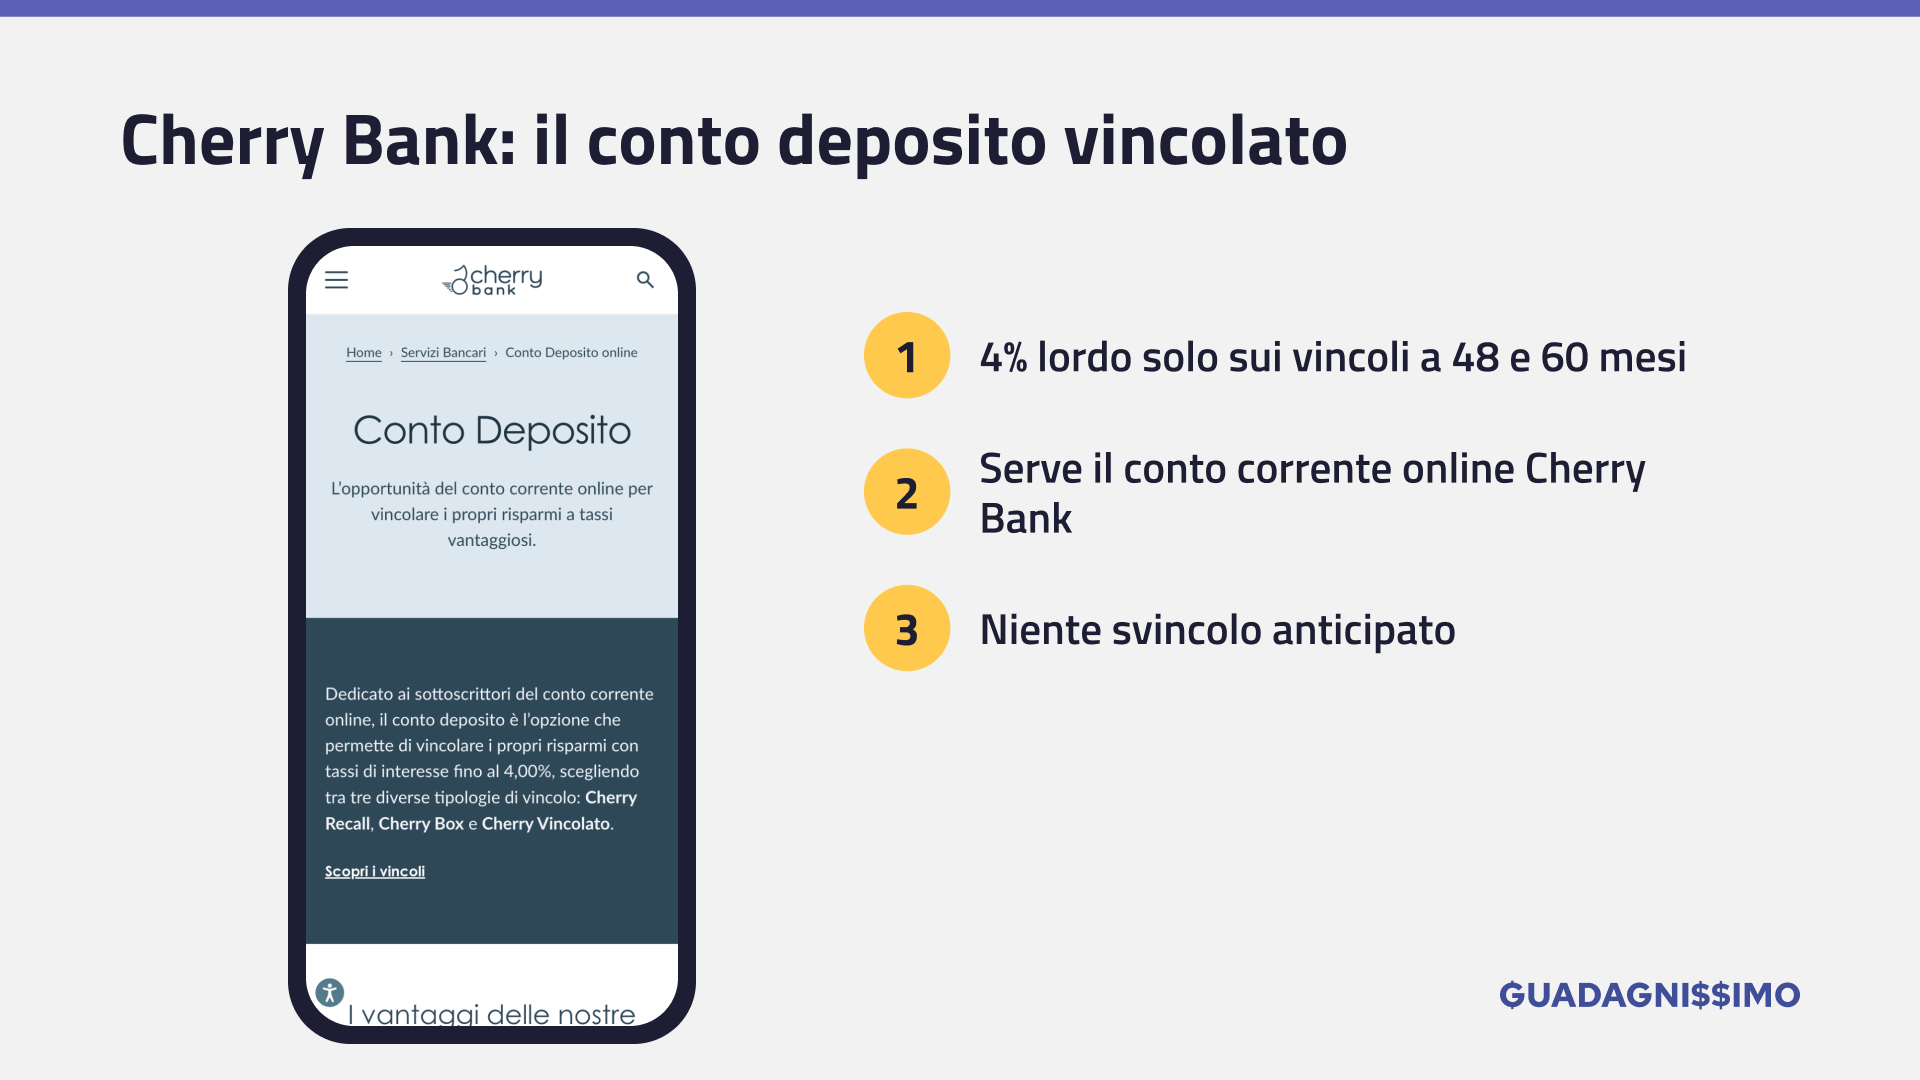
Cherry Vincolato premia chi vincola a lungo: 4% lordo a 48 e 60 mesi, 3,50% a 12 mesi.
Qui i limiti sono due, e pesano. Serve il conto corrente online Cherry Bank e lo svincolo anticipato non è ammesso. Cinque anni sono tanti: pensaci bene prima di bloccare i soldi.
- Vincolato: 6 mesi 3,25%, 12 mesi 3,50%, 24 mesi 3,65%, 48-60 mesi 4,00% lordo
- Minimo: 3.000 € per vincolo
- Libero: Cherry Box 0,25%, Cherry Recall 1,75% con 32 giorni di preavviso
4. BBVA Deposito Flessibile
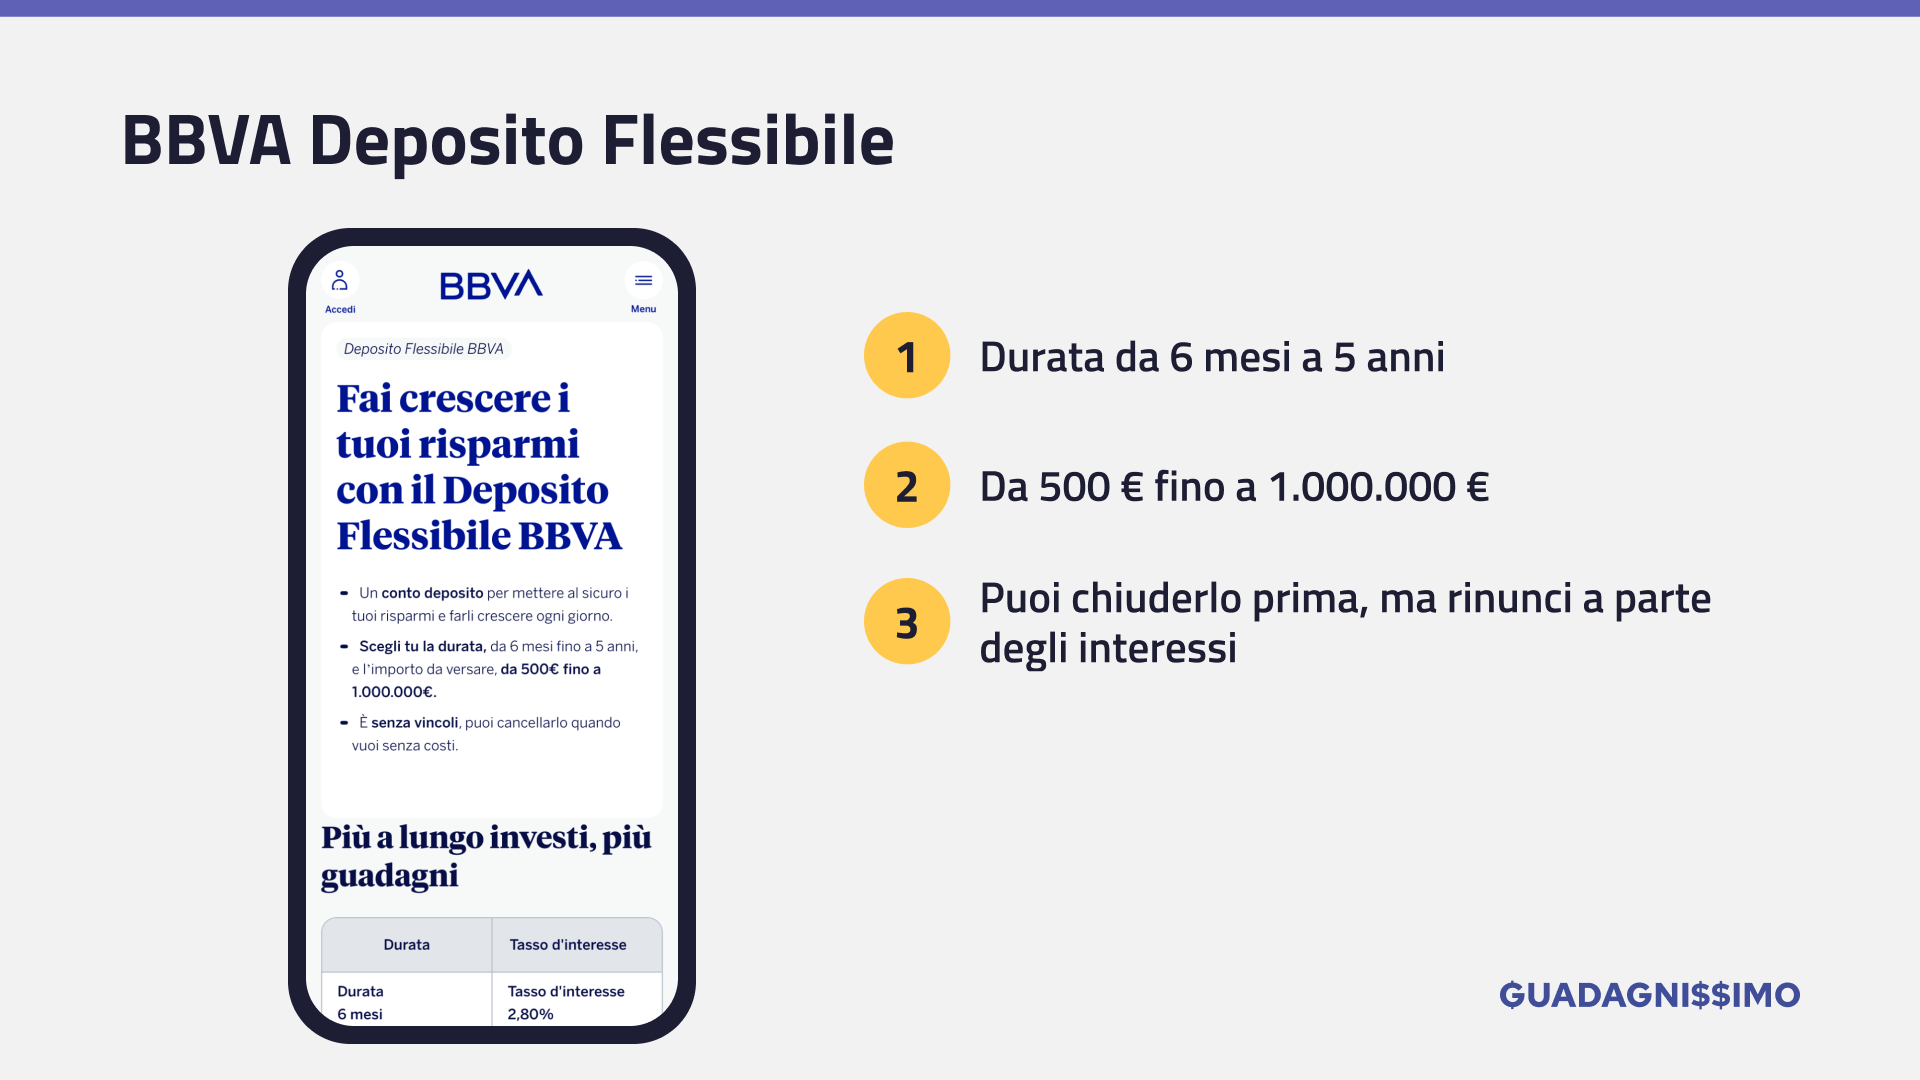
BBVA ha tassi più bassi sui 12 mesi (3,10%), ma ha un vantaggio: puoi svincolare quando vuoi. Su 6, 12 e 24 mesi perdi il rendimento, su 36 mesi e oltre ricevi comunque lo 0,5%.
Serve il conto corrente online BBVA. Ricorda che BBVA in Italia è la succursale di una banca spagnola: i depositi sono garantiti dal fondo spagnolo, sempre fino a 100.000 €.
- Vincolato: 6 mesi 2,80%, 12 mesi 3,10%, 24 mesi 3,40%, 36 mesi 3,60% lordo
- Minimo: 500 €
- Rinnovo: non automatico, gli interessi arrivano a scadenza
5. Banca Sistema SI conto! Deposito
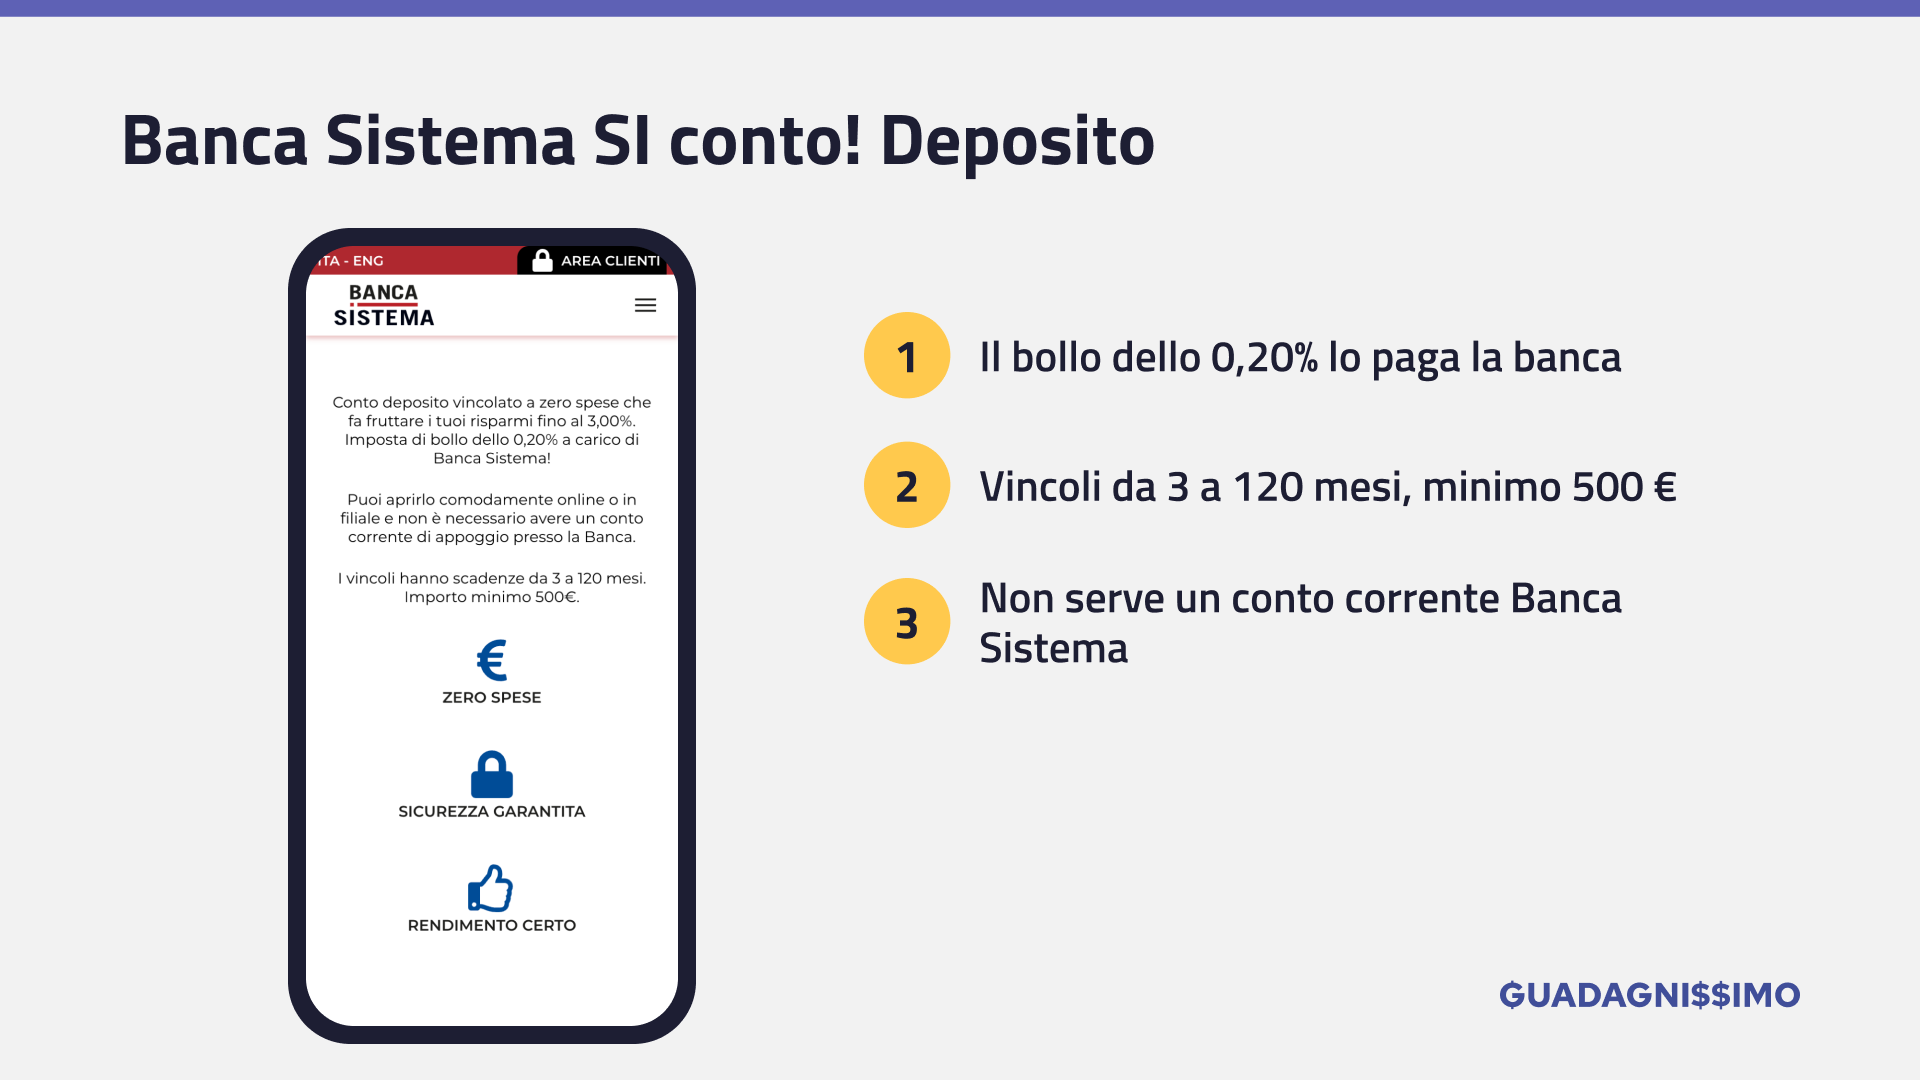
I tassi sono più bassi degli altri (2,80% a 12 mesi). Ma c’è un dettaglio che quasi nessuno guarda: il bollo lo paga la banca.
Ha anche il vincolo a 3 mesi, che nelle altre banche della lista non esiste. Il limite? Lo svincolo anticipato non è ammesso.
- Vincolato: 3 mesi 2,20%, 12 mesi 2,80%, 24 mesi 2,90%, 60 mesi 3,00% lordo
- Minimo: 500 €
- Bollo: a carico della banca
6. Findomestic Conto Deposito
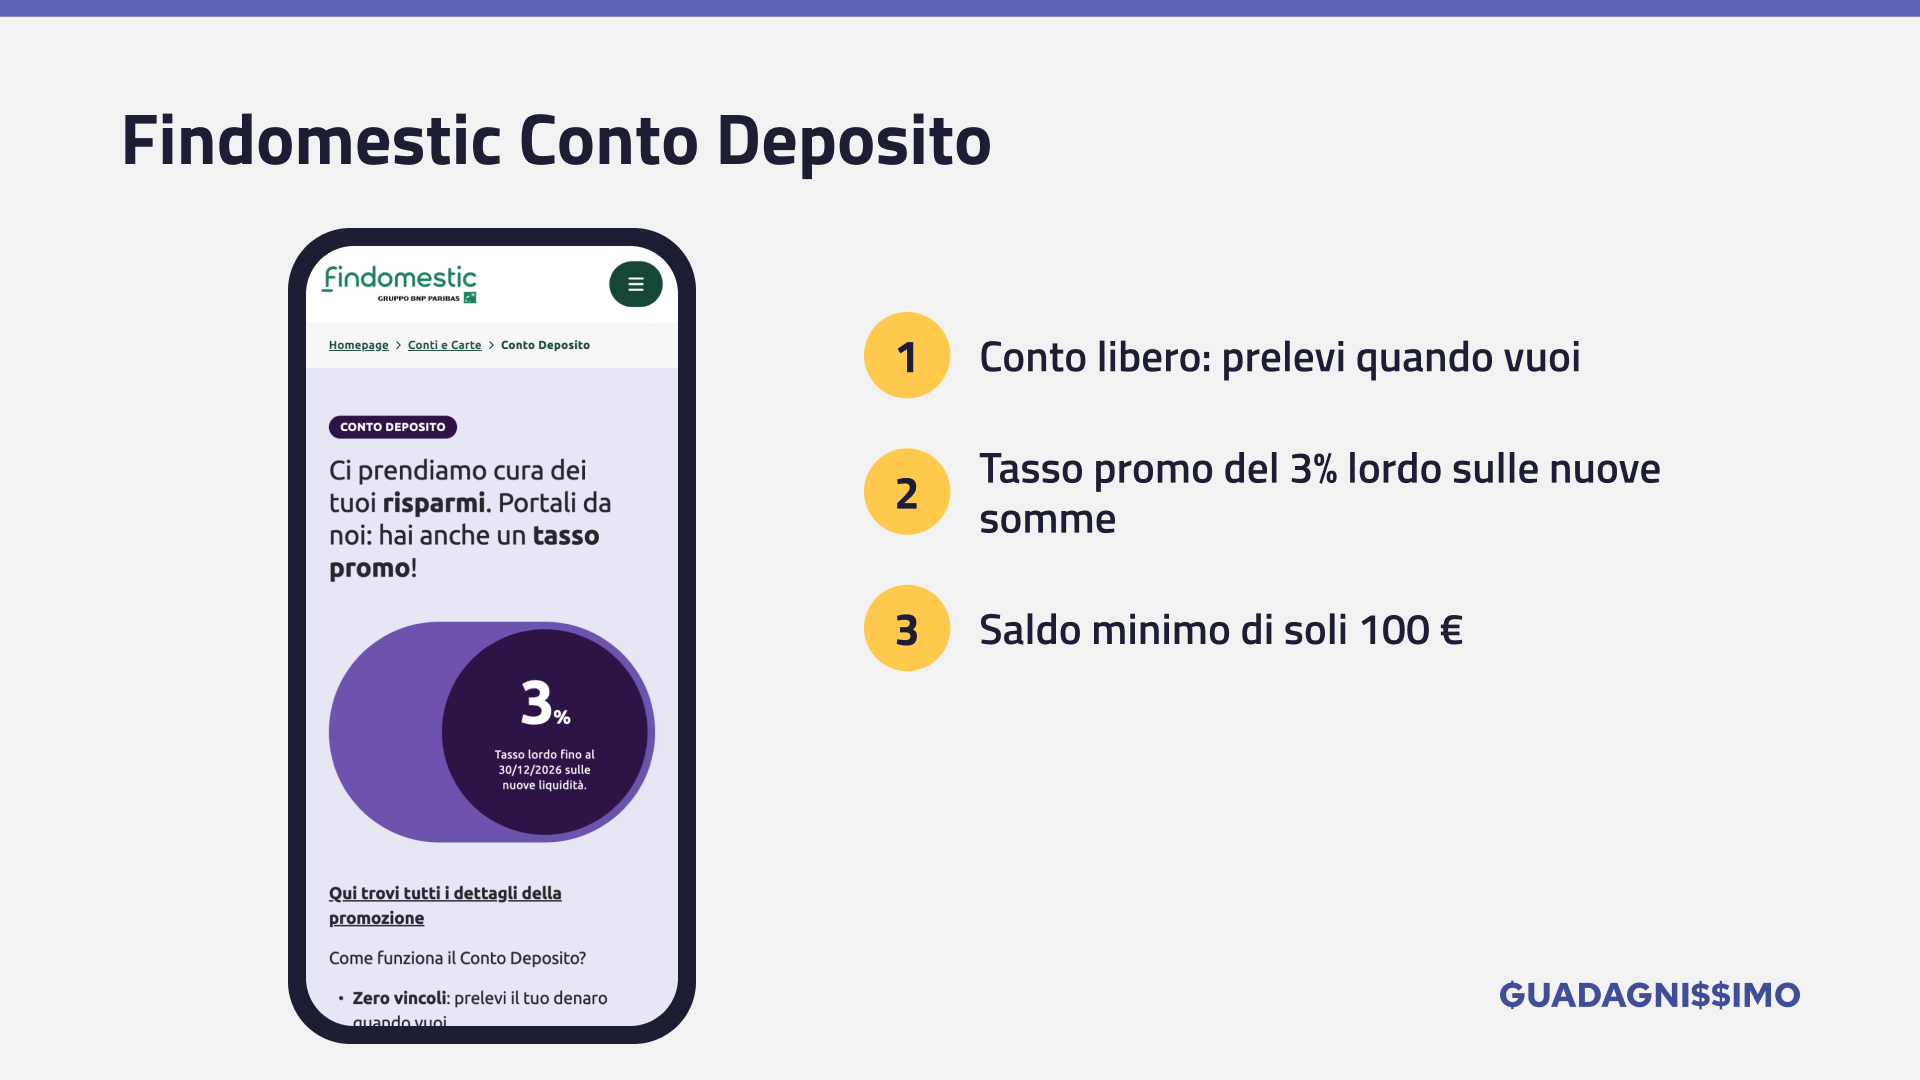
Findomestic ha solo il conto libero. Il tasso base è il 2% lordo, ma fino al 30/12/2026 c’è una promo al 3% lordo sulle somme nuove che versi. I soldi sono sempre disponibili e il saldo minimo è di soli 100 €.
Il limite? La promo dura poco e vale solo sui soldi nuovi: se hai già liquidità sui conti Findomestic, il 3% si applica solo alla parte in più. Il tasso base è legato all’Euribor a 6 mesi e viene ricalcolato ogni semestre: può scendere. E gli interessi arrivano solo due volte l’anno.
- Libero: 2,00% lordo, 1,48% netto
- Promo: 3,00% lordo, 2,22% netto, sulle nuove somme fino al 30/12/2026
- Massimo: 500.000 €
- Conto corrente: basta un tuo conto
7. Santander Consumer IoPosso
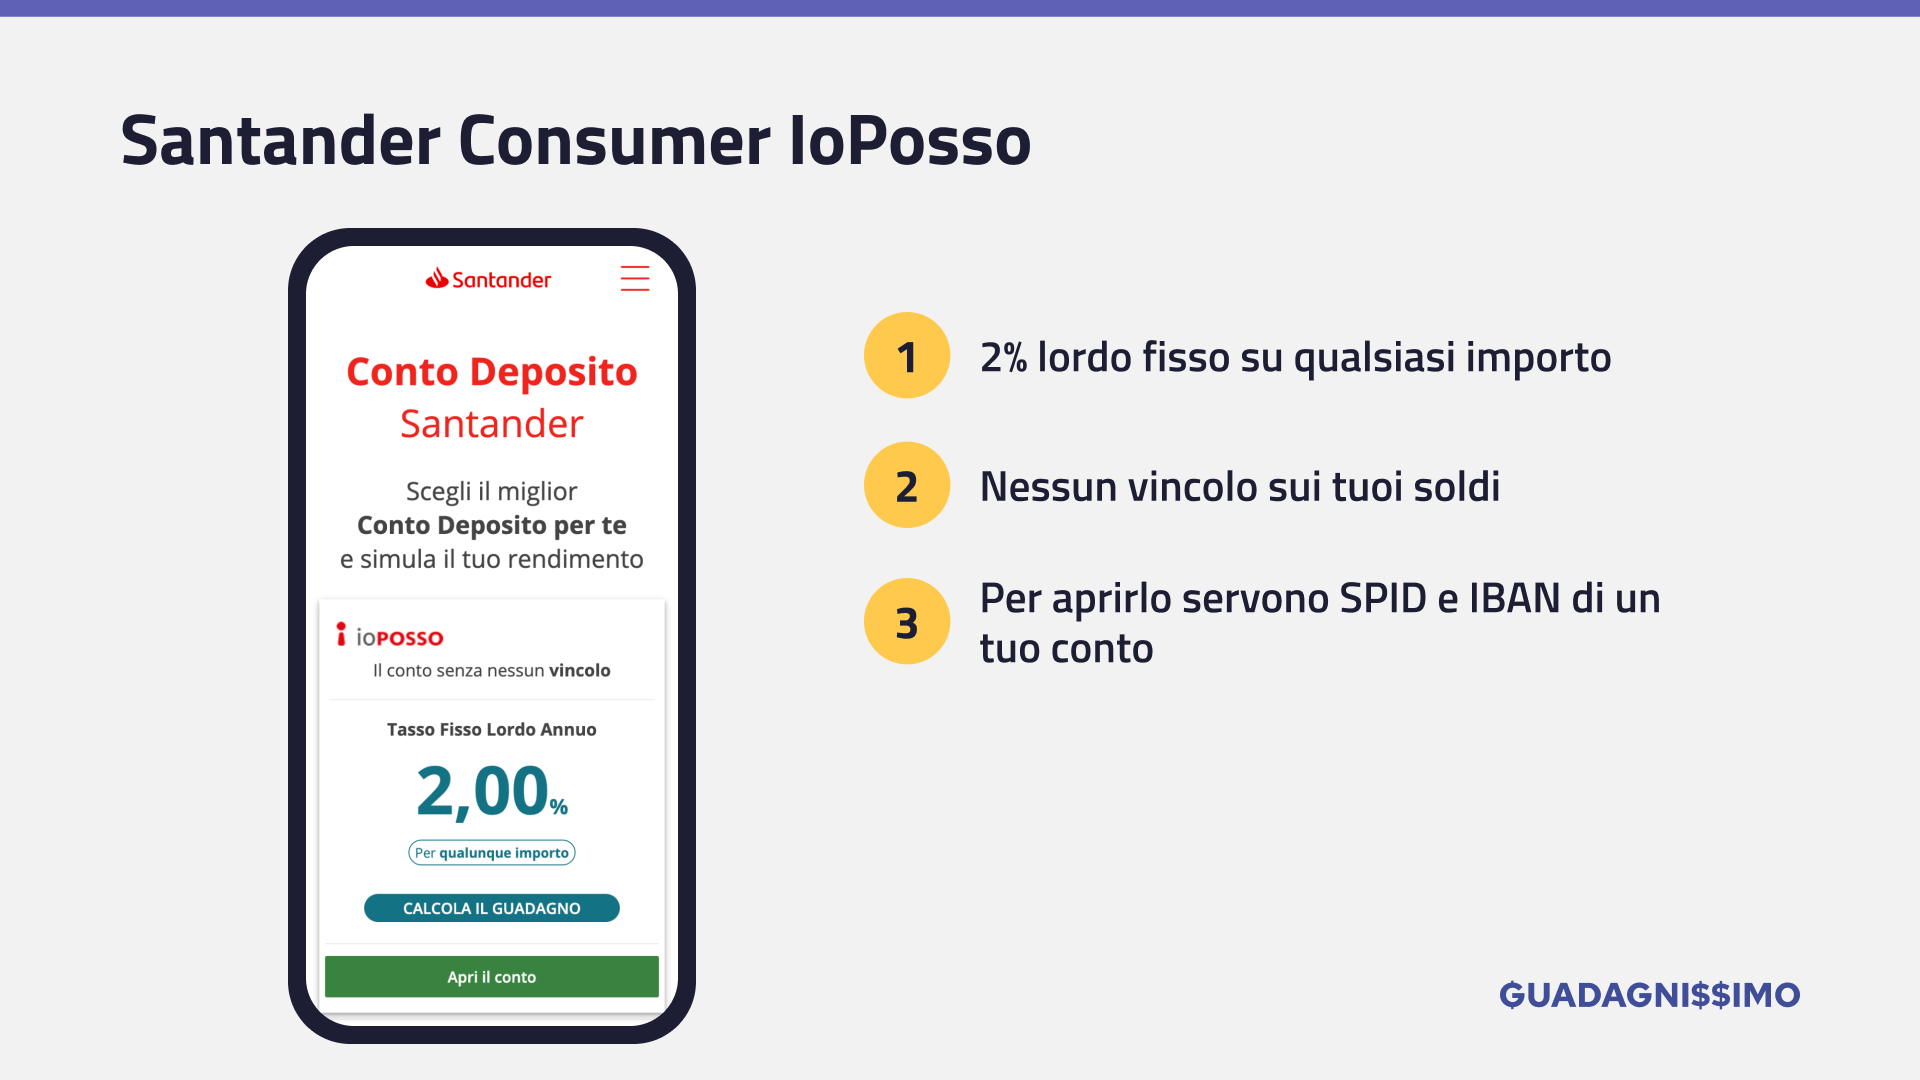
IoPosso è il conto libero di Santander Consumer Bank: 2% lordo fisso su qualsiasi importo, senza vincoli.
Il limite? Rende meno del libero di AideXa. Per aprirlo servono lo SPID e l’IBAN di un tuo conto d’appoggio.
- Libero: 2,00% lordo, 1,48% netto
- Conto corrente: basta un tuo conto, fino a 3
Tabella di confronto: vincolati e liberi
Se vuoi vedere tutto in un colpo d’occhio, ecco i tassi messi in fila. Il netto è calcolato dopo la ritenuta del 26%, senza il bollo.
Vincolati a 12 mesi
| Conto | Lordo | Netto |
|---|---|---|
| AideXa | 4,10% | 3,03% |
| Rendimax | 4,00% | 2,96% |
| Cherry Bank | 3,50% | 2,59% |
| BBVA | 3,10% | 2,29% |
| Banca Sistema | 2,80% | 2,07% |
Liberi
| Conto | Lordo | Netto |
|---|---|---|
| AideXa Flexi* | 3,75% | 2,78% |
| AideXa Libero | 3,65% | 2,70% |
| Findomestic** | 2,00% | 1,48% |
| Santander IoPosso | 2,00% | 1,48% |
| Rendimax Like* | 1,25% | 0,93% |
Ti dico subito una cosa: i tassi cambiano spesso. Le banche li alzano e li abbassano seguendo la BCE. Prima di aprire controlla sempre il foglio informativo sul sito della banca.
Quanto rende davvero un conto deposito: esempi netti
Ma passiamo ai numeri. Ecco cosa ti resta dopo 12 mesi, togliendo la ritenuta del 26% e il bollo dello 0,20%.
| Tasso lordo | Su 5.000 € | Su 10.000 € |
|---|---|---|
| 4,00% | 138 € | 276 € |
| 3,65% | 125,05 € | 250,10 € |
| 2,80%* | 103,60 € | 207,20 € |
| 2,00% | 64 € | 128 € |
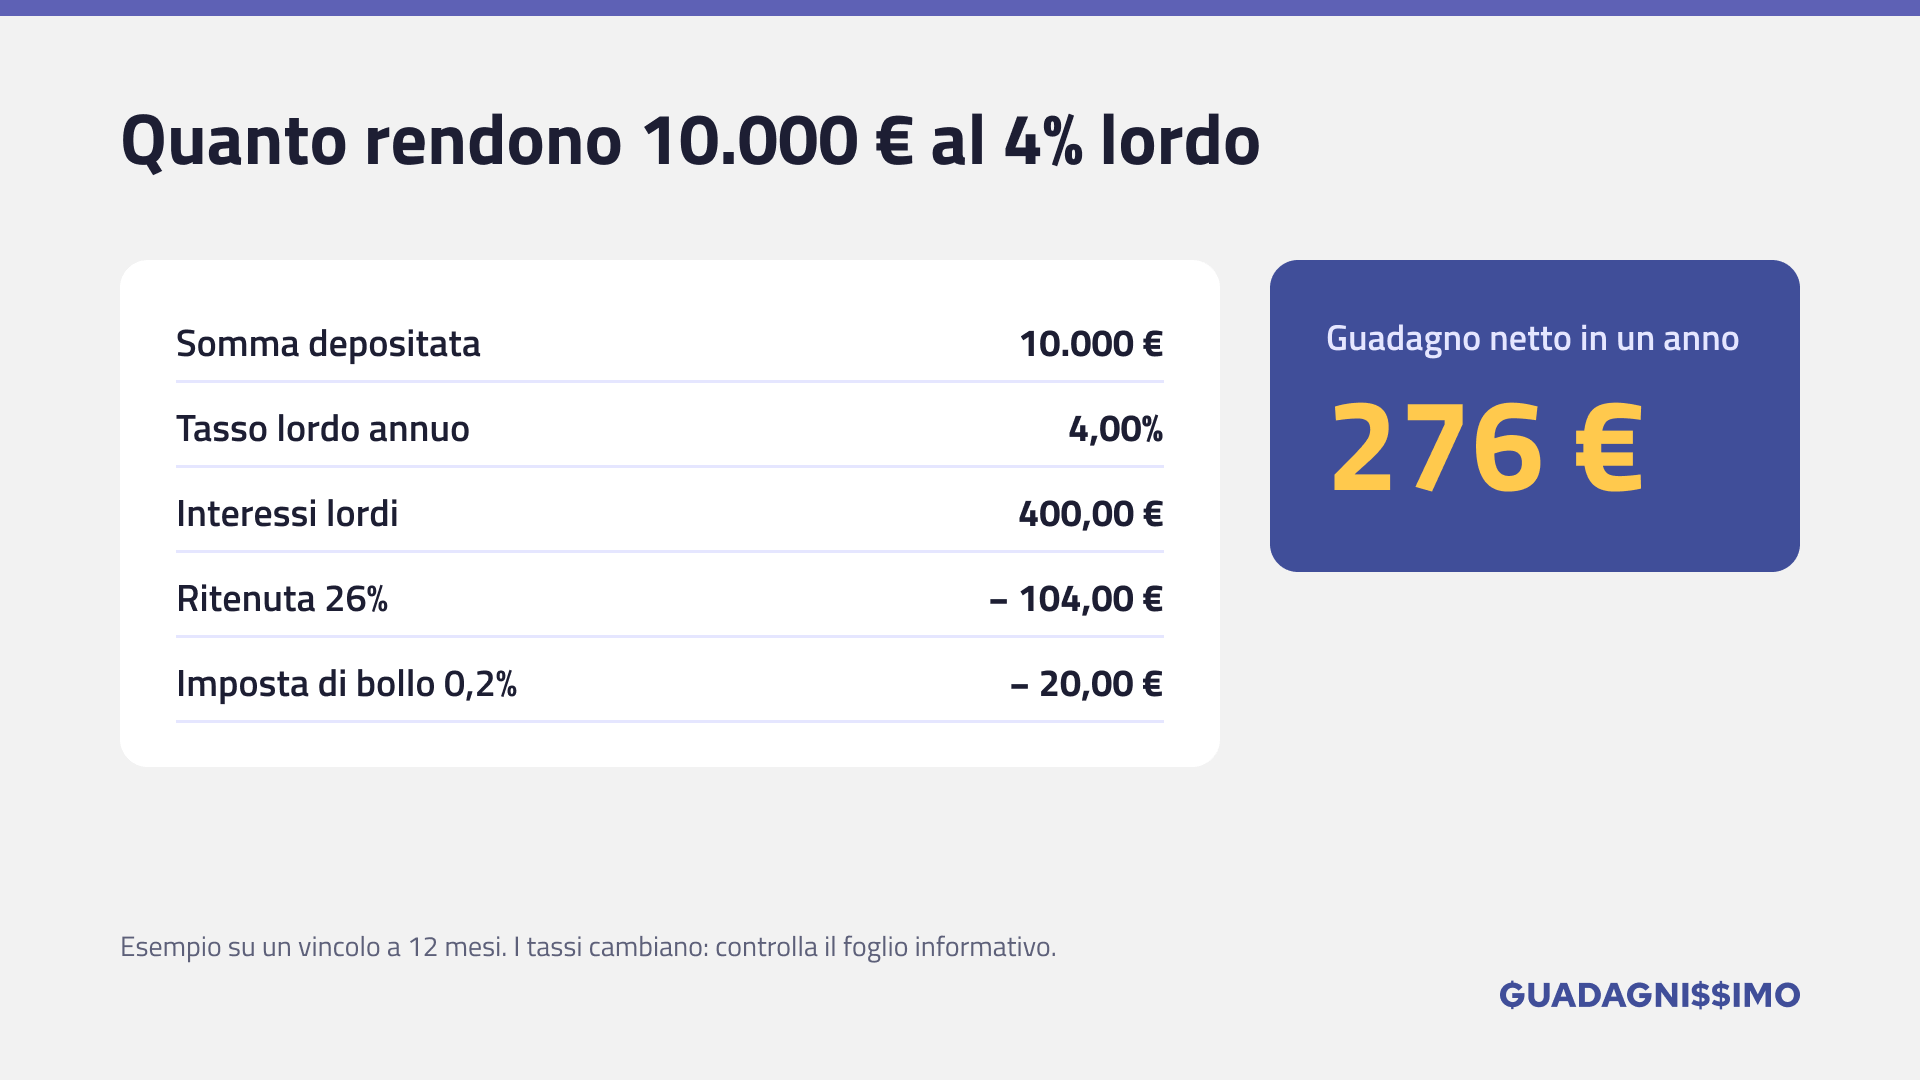
Facciamo l’esempio completo sul primo caso. Versi 5.000 € al 4% lordo: maturano 200 € di interessi. Lo Stato trattiene il 26%, cioè 52 €. Poi paghi 10 € di bollo. Ti restano 138 €.
Non sono tanti, lo so. Ma sono 138 € in più rispetto a lasciare i soldi fermi sul conto corrente.
Ricorda però l’inflazione: se i prezzi salgono più del tuo rendimento netto, il potere d’acquisto dei tuoi risparmi cala comunque. Il conto deposito protegge i soldi, non li fa crescere.
Tasse e bollo: ritenuta del 26% e imposta dello 0,20%
Sui conti deposito paghi due cose.
- Ritenuta del 26% sugli interessi. La trattiene la banca, tu non devi dichiarare nulla.
- Imposta di bollo dello 0,20% all’anno sulla somma depositata. Su 10.000 € fanno 20 €.
Il bollo è il costo che molti dimenticano. Toglie circa 0,20 punti al tuo rendimento. Su un conto libero al 2%, il netto passa dall’1,48% all’1,28%.
Alcune banche lo pagano al posto tuo, come Banca Sistema. Altre lo addebitano al cliente, come Cherry Bank, AideXa, BBVA e Findomestic. Controlla sempre questa voce nel foglio informativo.
Ovviamente, non sono un esperto in materia fiscale. Per casi particolari ti consiglio di sentire un commercialista.
Il conto deposito è sicuro?
È uno degli strumenti con meno rischi che esistano, ma “sicuro” va spiegato. I depositi sono protetti dal Fondo Interbancario di Tutela dei Depositi (FITD) fino a 100.000 € per persona e per banca.
Vuol dire che se la banca fallisce, il fondo ti rimborsa fino a quella cifra. Sopra i 100.000 € la tutela non c’è.
Due cose da sapere:
- Il limite vale per banca, sommando conto corrente e conto deposito. Se hai più di 100.000 €, conviene dividerli tra banche diverse.
- Le succursali di banche estere usano il fondo del loro paese. BBVA usa quello spagnolo, ING quello olandese. La soglia è sempre 100.000 €.
Il vero rischio, più che il fallimento, è un altro: bloccare soldi che poi ti servono. Mi raccomando, vincola solo quello che puoi lasciare fermo.
Conto deposito, BOT o conto remunerato: le differenze
Il conto deposito non è l’unico posto dove parcheggiare la liquidità. Ecco le alternative più comuni.
- BOT e titoli di Stato: gli interessi sono tassati al 12,5% invece del 26%. In cambio serve un conto titoli e il prezzo può oscillare se vendi prima della scadenza. Non sono coperti dal FITD: il rischio è quello dello Stato che li emette.
- Conto corrente remunerato: è un conto corrente che paga interessi sulla giacenza. Comodo, ma spesso il tasso alto è una promo per i primi mesi, poi scende.
- Conto deposito: tasso fisso e noto in partenza, nessuna oscillazione, tutela FITD.
Se vuoi approfondire le obbligazioni, ho scritto una guida completa su come investire in obbligazioni. E se cerchi altre idee per i soldi che ti servono entro qualche anno, leggi la mia guida agli investimenti a breve termine.
Per approfondire → Investimenti a basso rischio che rendono il 4% netto
Come aprire un conto deposito
Oggi si apre quasi sempre online, in pochi minuti. I passaggi sono simili per tutte le banche:
- Scegli il conto e leggi il foglio informativo (tassi, bollo, svincolo).
- Compila la richiesta con documento d’identità e codice fiscale. Molte banche chiedono lo SPID o un bonifico di riconoscimento.
- Indica l’IBAN del tuo conto d’appoggio (o apri quello della banca, se è obbligatorio).
- Fai il bonifico e attiva il vincolo dall’area clienti.
Se stai cercando anche un nuovo conto corrente, dai un’occhiata alle promozioni per l’apertura del conto corrente: a volte la stessa banca offre un bonus sul conto e un tasso migliore sul deposito.
La mia opinione
Il conto deposito non è un investimento che ti cambia la vita. È un parcheggio. Ma è un parcheggio che paga, e per i soldi che non vuoi rischiare va benissimo.
Io lo uso così: tengo una parte libera per le emergenze e vincolo solo quello che so di non toccare. Se vuoi capire come mettere da parte di più ogni mese, qui trovi i miei metodi per risparmiare. Quando invece sei pronto a fare un passo in più, leggi dove investire oggi.
Ti ricordo che non sono un consulente finanziario: prima di aprire un conto leggi sempre il foglio informativo della banca.
E tu hai già un conto deposito o pensi di aprirne uno? Dimmi nei commenti quale usi e se hai domande sono a tua disposizione.
Domande frequenti
Sui vincoli a 12 mesi il tasso più alto è il 4,10% lordo di AideXa ProntoSmart, subito dopo c’è Banca Ifis Rendimax al 4%. Al netto della ritenuta del 26% il 4,10% diventa il 3,03%, e circa il 2,83% togliendo anche il bollo.
Con un vincolo al 4% lordo per 12 mesi maturano 400 euro lordi. Tolti il 26% di ritenuta e 20 euro di bollo, ti restano circa 276 euro.
Sì, i depositi sono protetti dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro per persona e per banca. Le succursali di banche estere usano il fondo del loro paese, con la stessa soglia.
Dipende dalla banca. Alcune permettono lo svincolo anticipato perdendo in tutto o in parte gli interessi, altre lo vietano fino alla scadenza. Controlla sempre il foglio informativo prima di vincolare.
Sì, la banca trattiene il 26% sugli interessi come sostituto d’imposta, quindi non devi dichiararli. In più c’è l’imposta di bollo dello 0,20% annuo sulla somma depositata, che alcune banche pagano al posto del cliente.
Ogni articolo non è da intendersi come consiglio finanziario. Questo articolo potrebbe contenere dei link affiliati. Per maggiori informazioni, visita la pagina disclaimer. In qualità di Affiliato Amazon io ricevo un guadagno dagli acquisti idonei. La classifica di app, piattaforme e servizi, può essere condizionata da scelte personali e/o accordi commerciali.
