

La domanda che mi fanno di più i genitori che leggono il blog è sempre la stessa: a che età posso dare una carta a mio figlio, e quale?
La risposta breve è che oggi si parte già dai 6 anni. Quella lunga è che ogni carta ha età, costi e controlli diversi, e i siti che trovi in giro spesso non sono d’accordo nemmeno sull’età minima.
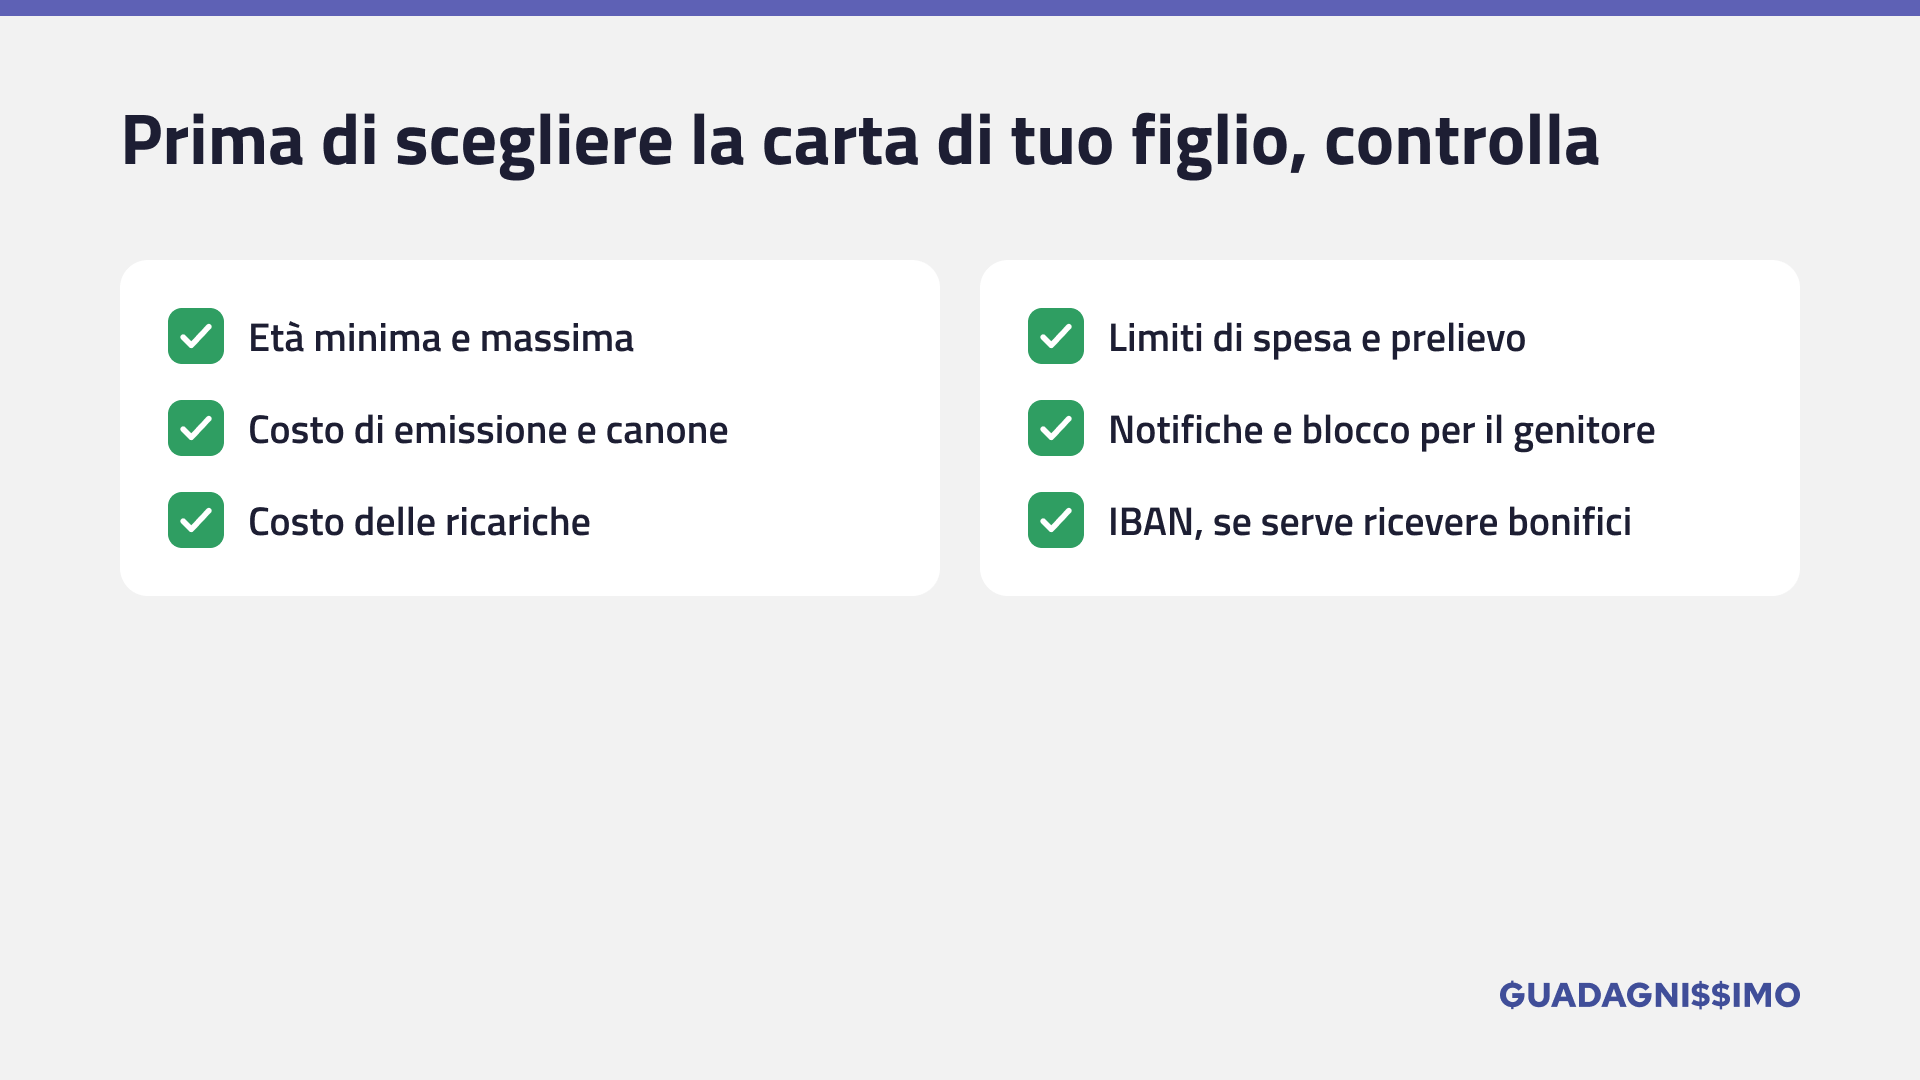
Per questo ho controllato una per una le carte prepagate per minorenni sui siti ufficiali e sui fogli informativi. Te le divido per fascia d’età, con costi, limiti e quello che può fare il genitore.
- Qual è la migliore carta prepagata per minorenni?
- Tabella di confronto: età, costi e IBAN
- Le migliori carte per bambini dai 6 ai 10 anni
- Le migliori dai 12 ai 17 anni, anche con IBAN
- Le carte di Poste e delle banche tradizionali, dai 10 anni
- L'alternativa senza carta, dai 14 anni
- Cosa può fare il genitore: limiti, notifiche e blocchi
- Cosa dice la legge sulle carte ai minorenni
- La mia opinione
- Domande frequenti
Qual è la migliore carta prepagata per minorenni?
Dipende dall’età. Dai 6 ai 10 anni la scelta più completa è Revolut <18, gratis se il genitore ha già Revolut; Pixpay è l’alternativa dagli 8 anni, a pagamento ma con tanti controlli. Dai 10 ai 13 anni guarda Postepay Green, UniCredit Genius Pay Minori e Tinaba. Dai 12 anni in su HYPE è il conto più semplice: canone 0 € e IBAN che resta lo stesso anche a 18 anni.
Il resto dell’articolo serve a capire quale di queste fa al caso tuo. Perché la carta “migliore” per un bambino di 8 anni non è quella giusta per un ragazzo di 16.
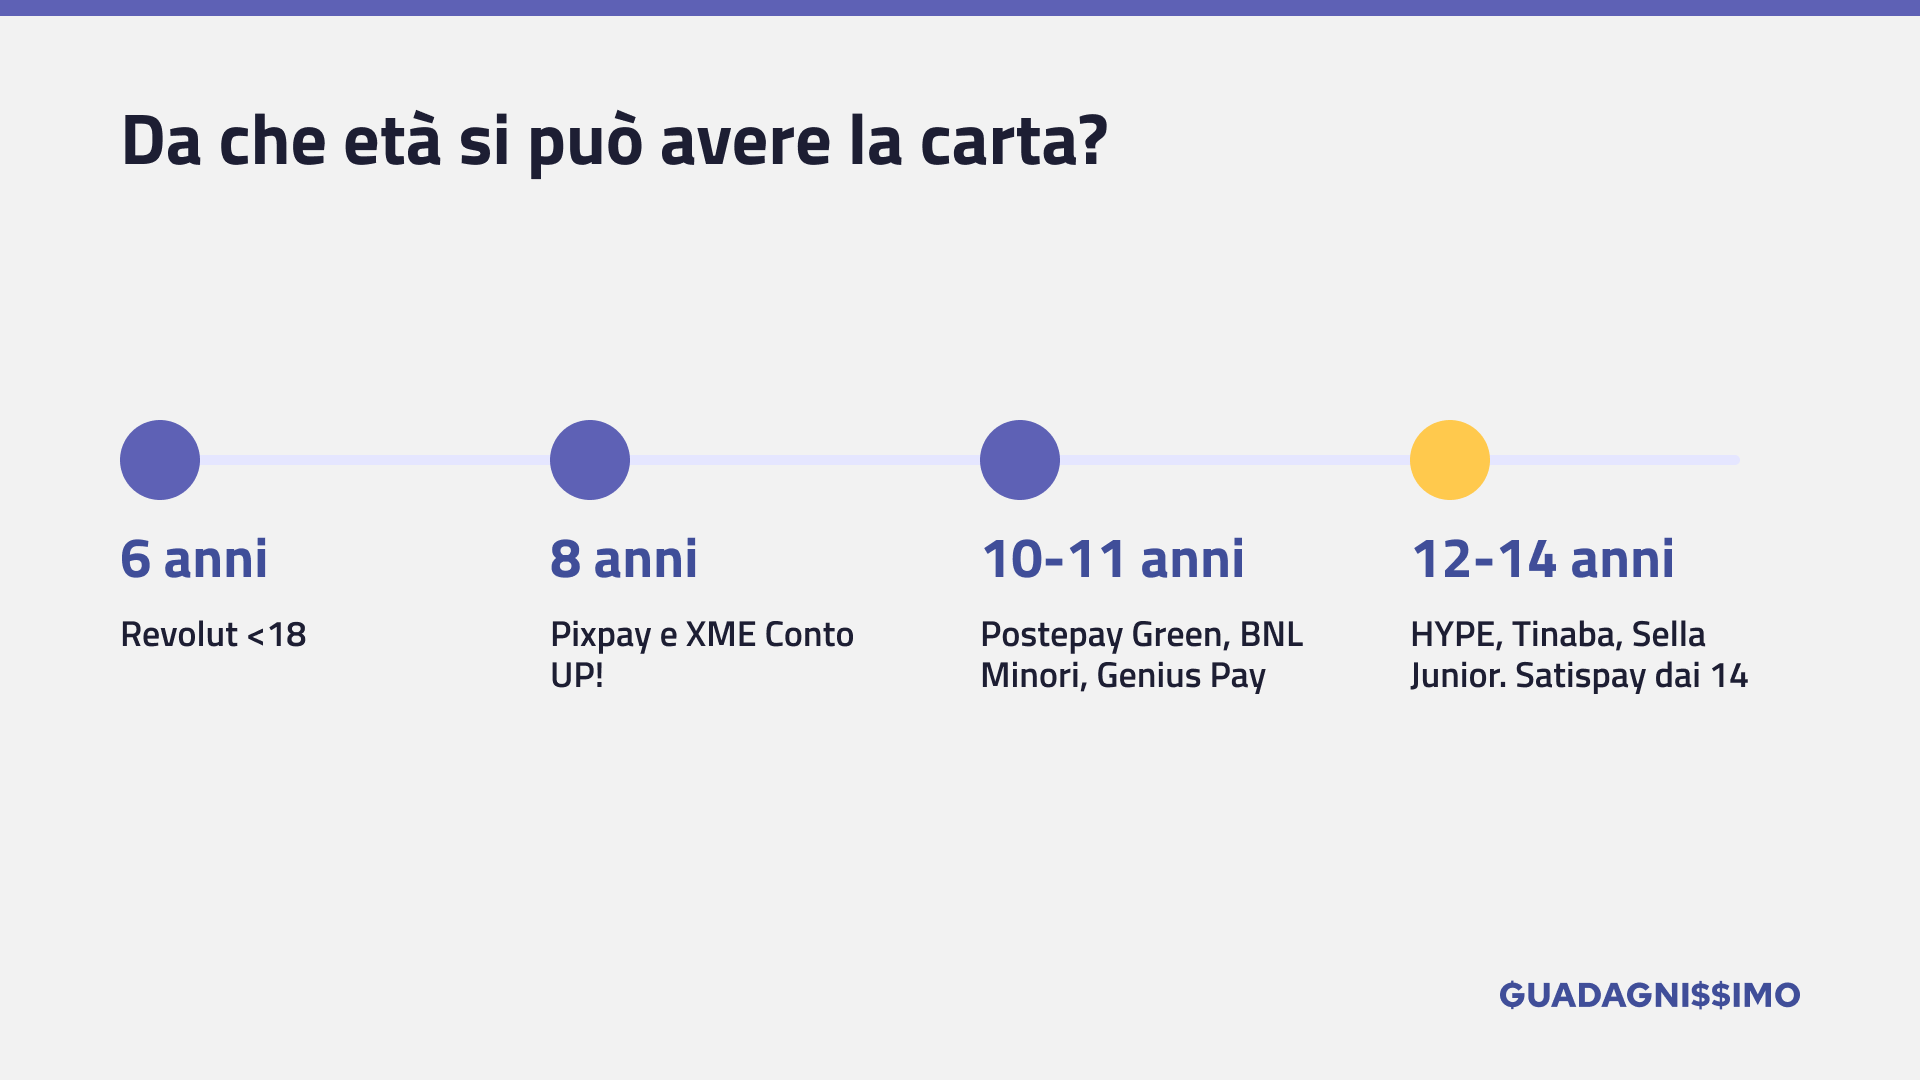
Tabella di confronto: età, costi e IBAN
| Carta | Età | Costo | IBAN |
|---|---|---|---|
| Revolut <18 | 6-17 | 0 € (carta Standard) | — |
| Pixpay | dagli 8 | da 3,99 € al mese | sì |
| XME Conto UP! | 0-17 (carta dagli 8) | 0 € | sì |
| HYPE <18 | 12-17 | 0 € (carta fisica 9,90 €) | sì |
| Tinaba Under 18 | 12-17 | 0 € | sì |
| Sella Junior | 12-17 | fino a 1 € al mese | — |
| Postepay Green | 10-17 | 10 € una tantum | solo con servizio a 5 € l’anno |
| BNL Minori | 10-17 | 10 € di emissione | solo in entrata |
| Genius Pay Minori | 11-17 | 0 € | sì |
| Satispay | 14-17 | 0 € | — |
Le migliori carte per bambini dai 6 ai 10 anni
Sotto i 10 anni le opzioni sono poche. E quasi tutte chiedono che il genitore sia già cliente o che paghi un abbonamento.
1. Revolut <18
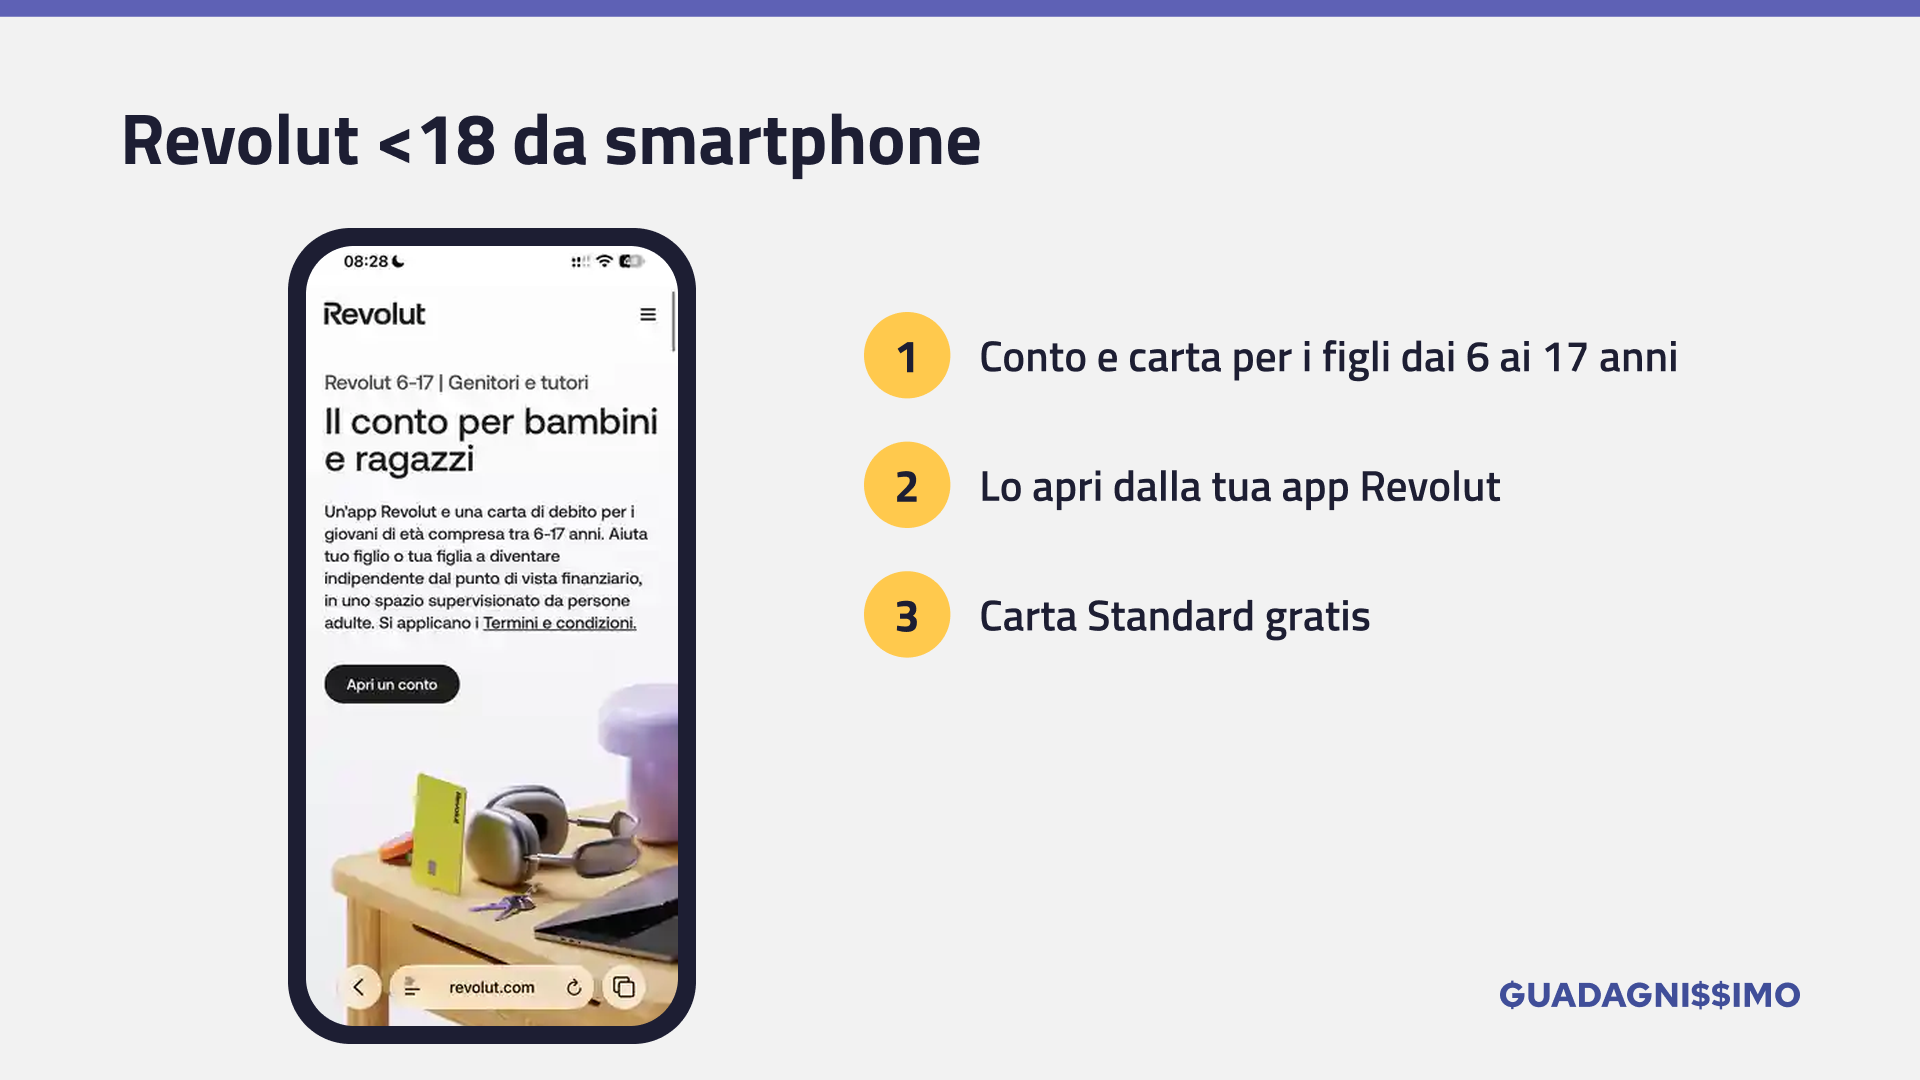
Revolut <18 è il conto per i figli dai 6 ai 17 anni. Sotto i 14 anni lo apri tu dalla tua app, dai 14 anni in su anche il ragazzo deve approvare l’apertura.
Uso Revolut da anni e lo consiglio ancora. Per i figli il vantaggio è che conto e carta Standard sono gratis, e vedi ogni spesa in tempo reale dalla tua app.
Il limite? Serve che tu abbia già un conto Revolut. E i prelievi gratis sono solo fino a 40 € al mese, poi paghi il 2%.
- Età: 6-17 anni
- Costo: 0 € con la carta Standard
- Limiti: 7.200 € di ricariche l’anno, saldo massimo 6.000 €, spesa con carta fino a 1.200 € al giorno
- Genitore: notifiche, limiti, blocco della carta, paghetta con pagamenti ricorrenti
Per approfondire → la mia recensione completa di Revolut
2. Pixpay
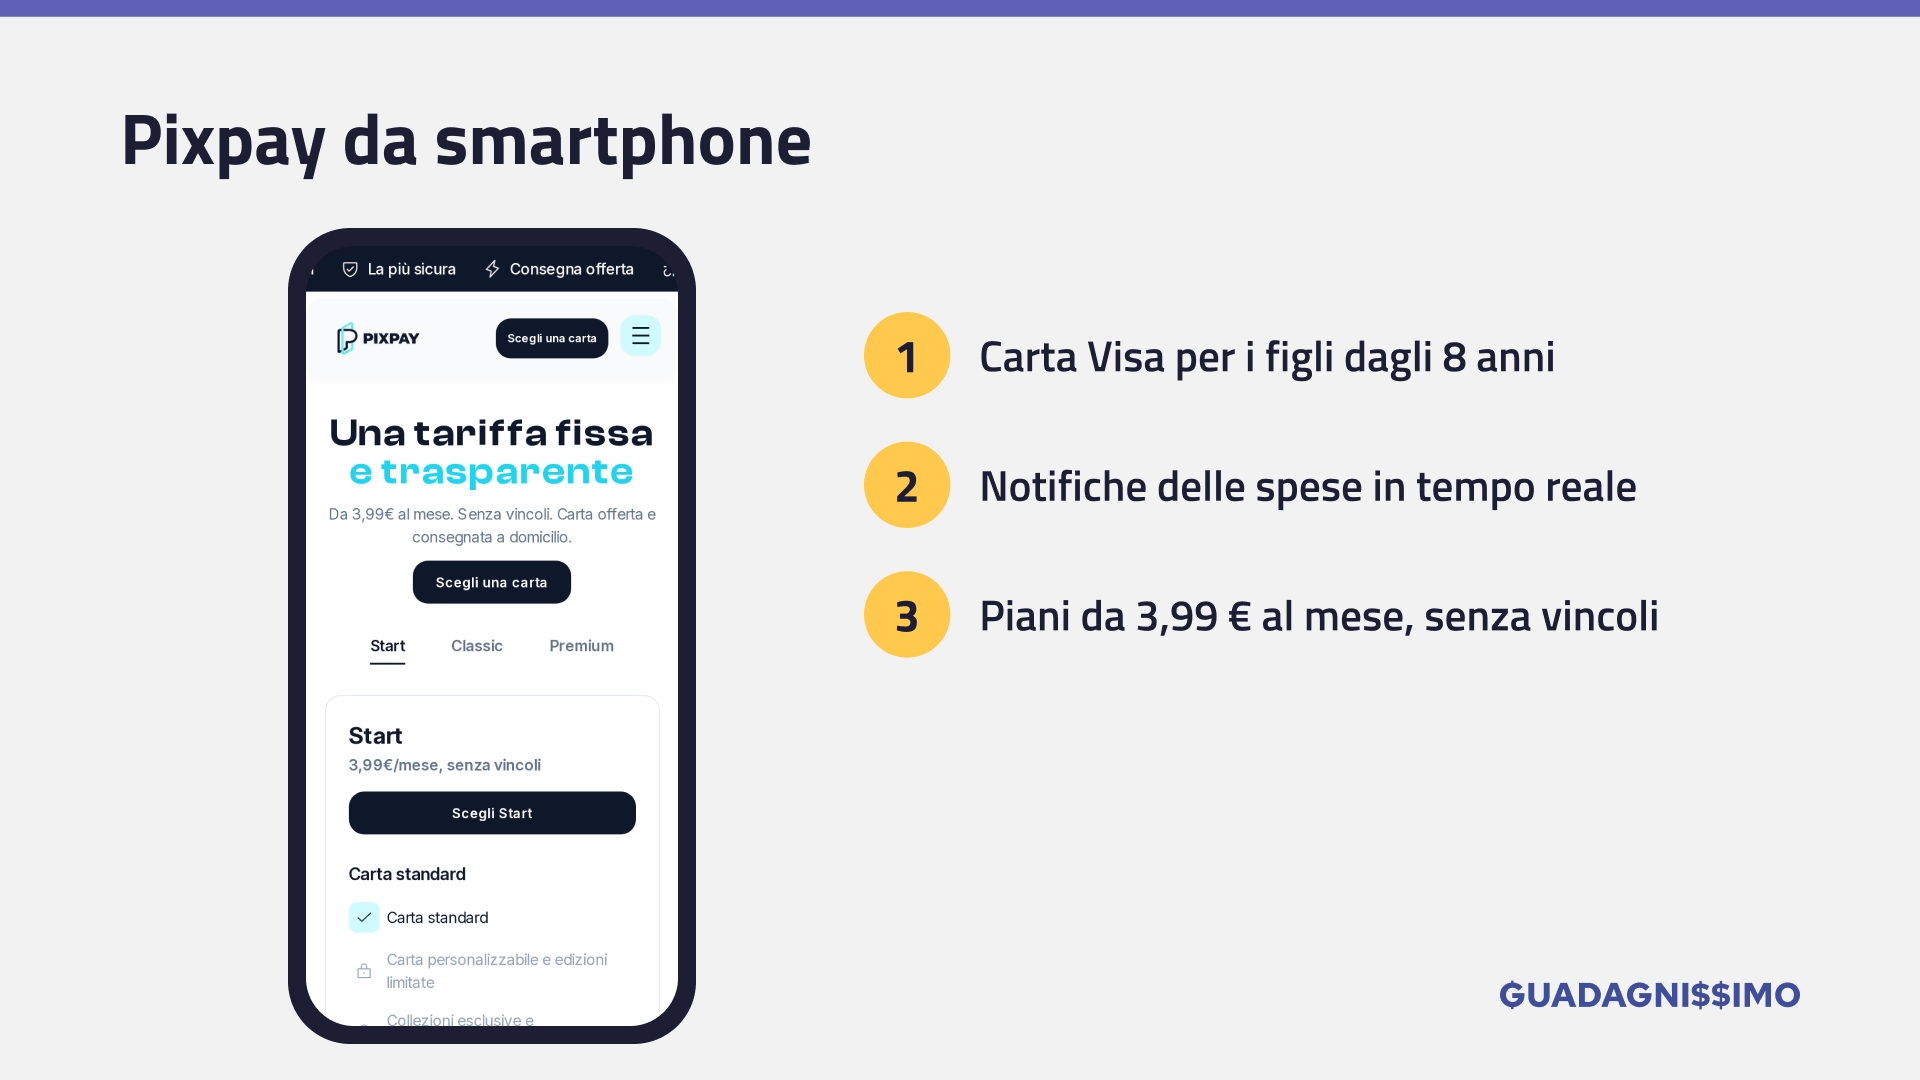
Pixpay è una carta Visa pensata solo per i figli, dagli 8 anni. L’ho provata anche con i miei cuginetti: si attiva in pochi minuti e il genitore gestisce tutto dall’app.
Puoi impostare la paghetta automatica, bloccare singoli negozi, decidere i limiti e ricevere una notifica a ogni spesa. Ha anche l’IBAN.
Il problema? Non esiste un piano gratis. Si parte da 3,99 € al mese con Start, poi 5,99 € con Classic e 9,99 € con Premium. Con Start hai un solo prelievo gratis al mese nell’area euro, poi 1 € a prelievo.
- Età: dagli 8 anni
- Costo: da 3,99 € al mese, senza vincoli
- Ricariche: senza commissioni
- Genitore: notifiche, limiti, blocco dei negozi, paghetta automatica
Per approfondire → la mia recensione di Pixpay
3. Intesa Sanpaolo XME Conto UP!
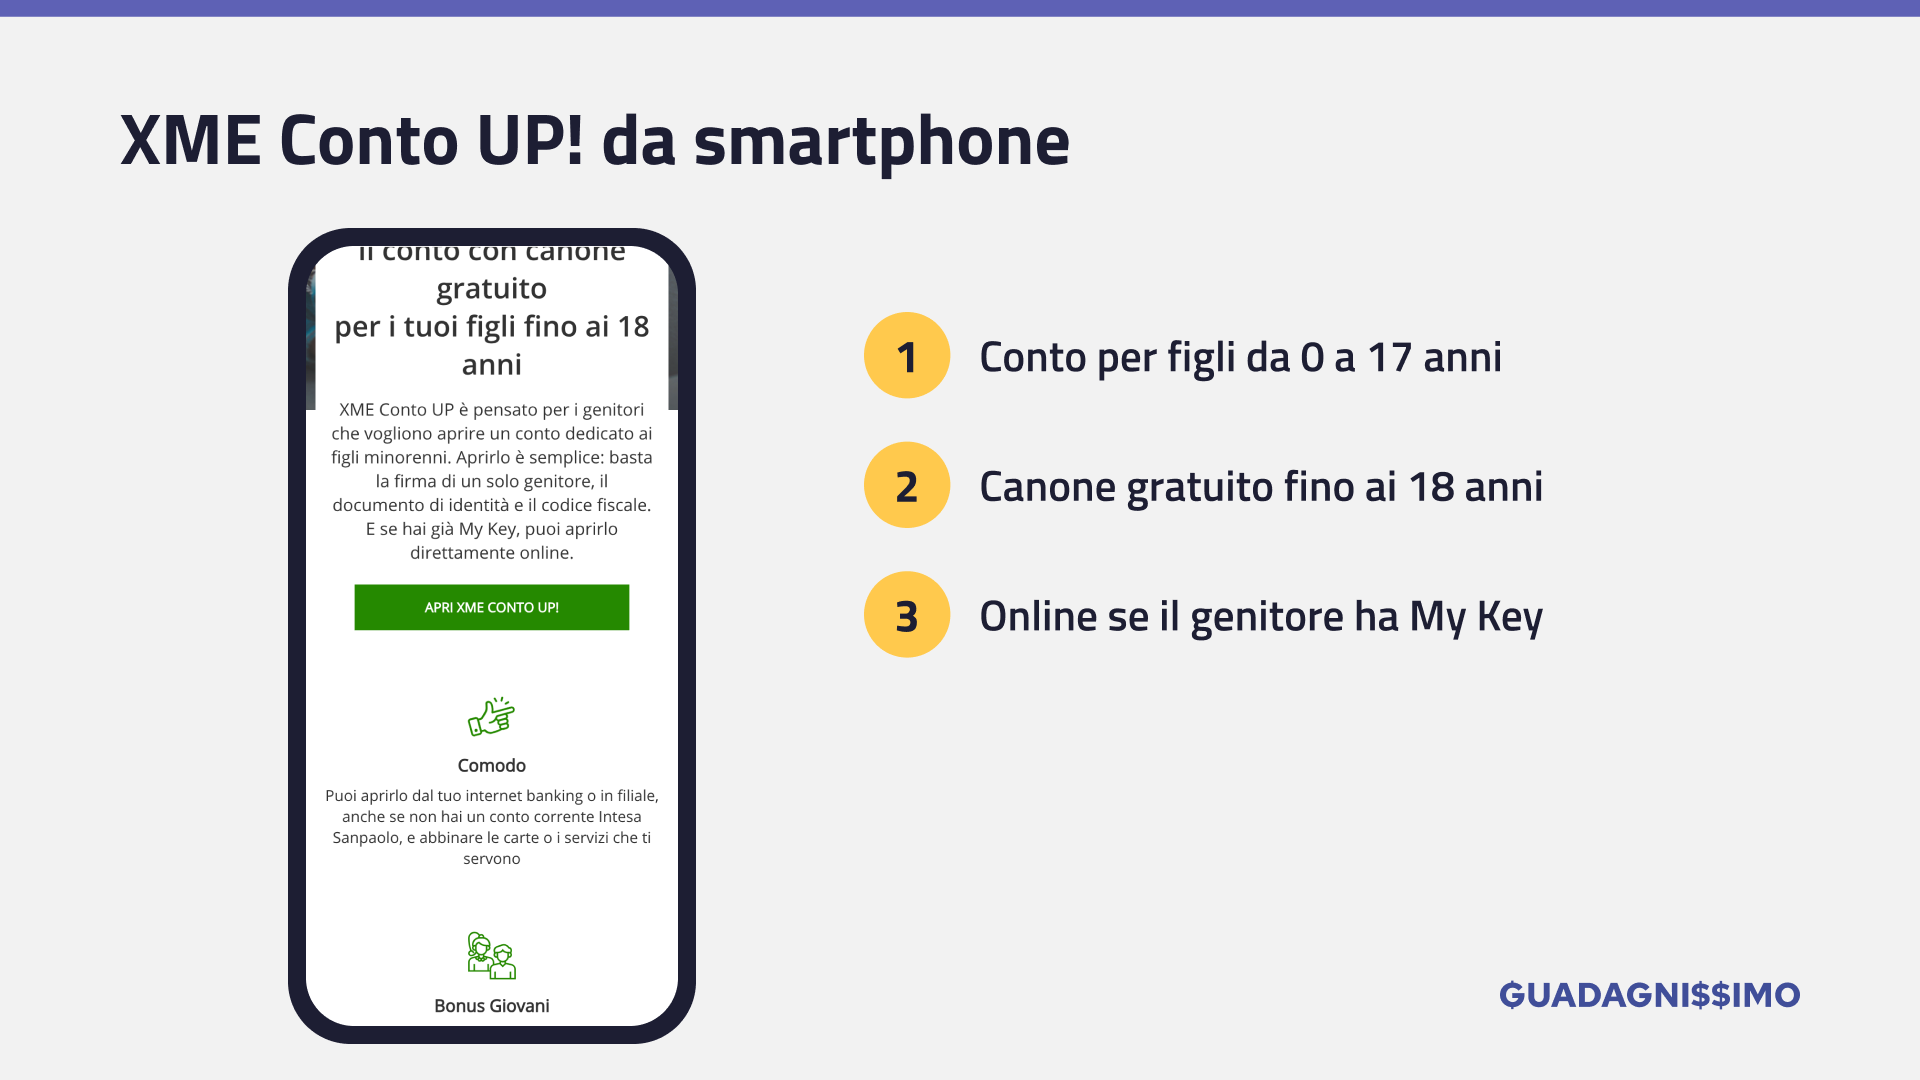
XME Conto UP! è un conto per i figli da 0 a 17 anni, con canone gratuito fino ai 18 anni. La carta XME Card Plus il figlio può usarla dagli 8 anni.
Basta la firma di un solo genitore, e se hai già My Key lo apri anche online. Non serve essere clienti Intesa.
Attenzione però: non è una vera prepagata. È una carta di debito intestata al genitore, con il Parental Control per limiti e categorie bloccate. Il figlio può spendere fino a 200 € al giorno e 1.700 € al mese.
- Età: conto 0-17 anni, carta dagli 8
- Costo: canone e carta gratis fino ai 18 anni
- IBAN: sì, resta lo stesso a 18 anni
- Genitore: limiti, blocco di categorie, notifiche
Le migliori dai 12 ai 17 anni, anche con IBAN
Dai 12 anni si aprono i conti veri e propri, con IBAN e carta virtuale nello smartphone. Qui il ragazzo ha più autonomia, e il controllo del genitore cambia molto da un conto all’altro.
4. HYPE <18
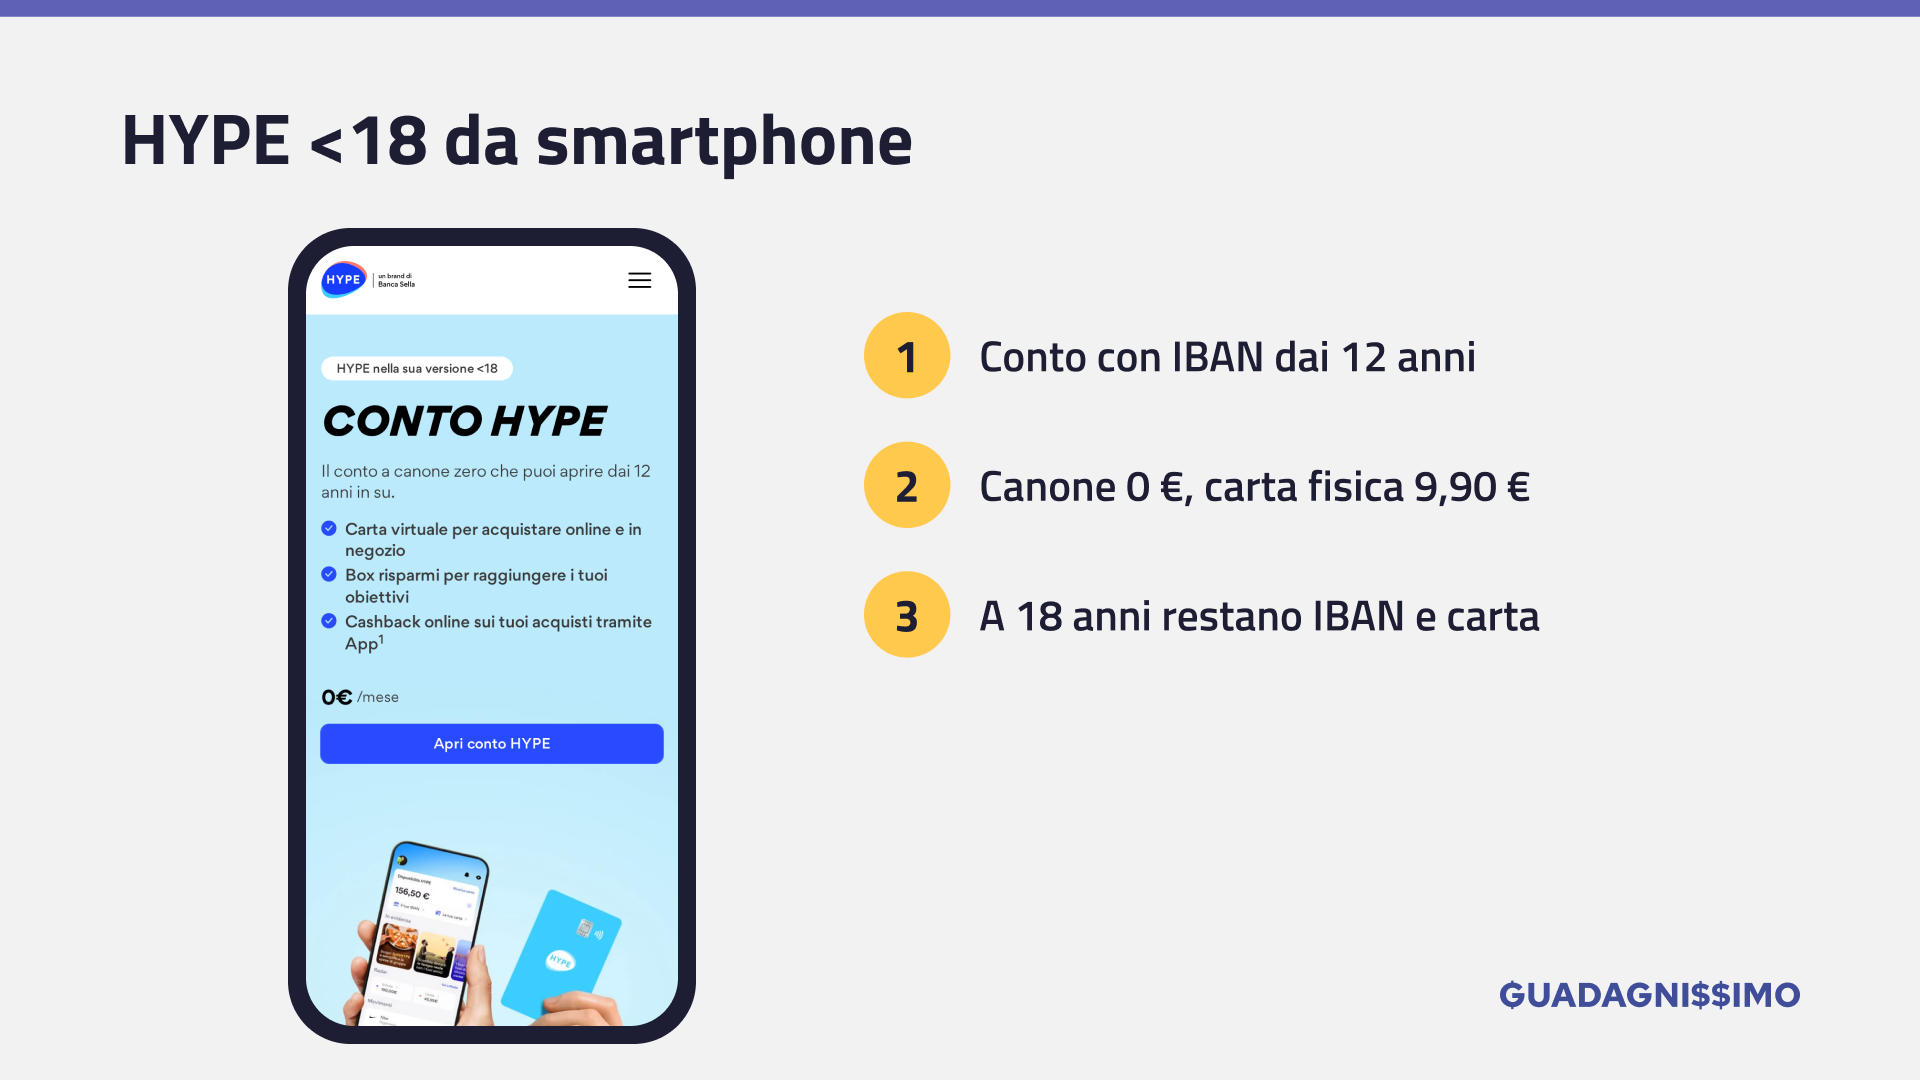
HYPE nella versione <18 è un conto con carta che si apre dai 12 anni, con il consenso e la firma del genitore. Canone 0 €, carta virtuale gratis, carta fisica a 9,90 €.
Il punto forte è che a 18 anni il conto diventa un normale HYPE con lo stesso IBAN e la stessa carta. Niente cambi di banca all’università.
Il limite? Il controllo del genitore è leggero: un riepilogo mensile via email, la sospensione della carta e la chiusura del conto. Niente limiti personalizzati né notifiche in tempo reale. Le ricariche arrivano fino a 7.500 € l’anno.
- Età: 12-17 anni
- Costo: canone 0 €, carta fisica 9,90 €
- IBAN: sì, resta a 18 anni
- Genitore: riepilogo mensile, sospensione della carta
Per approfondire → la mia guida alla carta HYPE
5. Tinaba Under 18
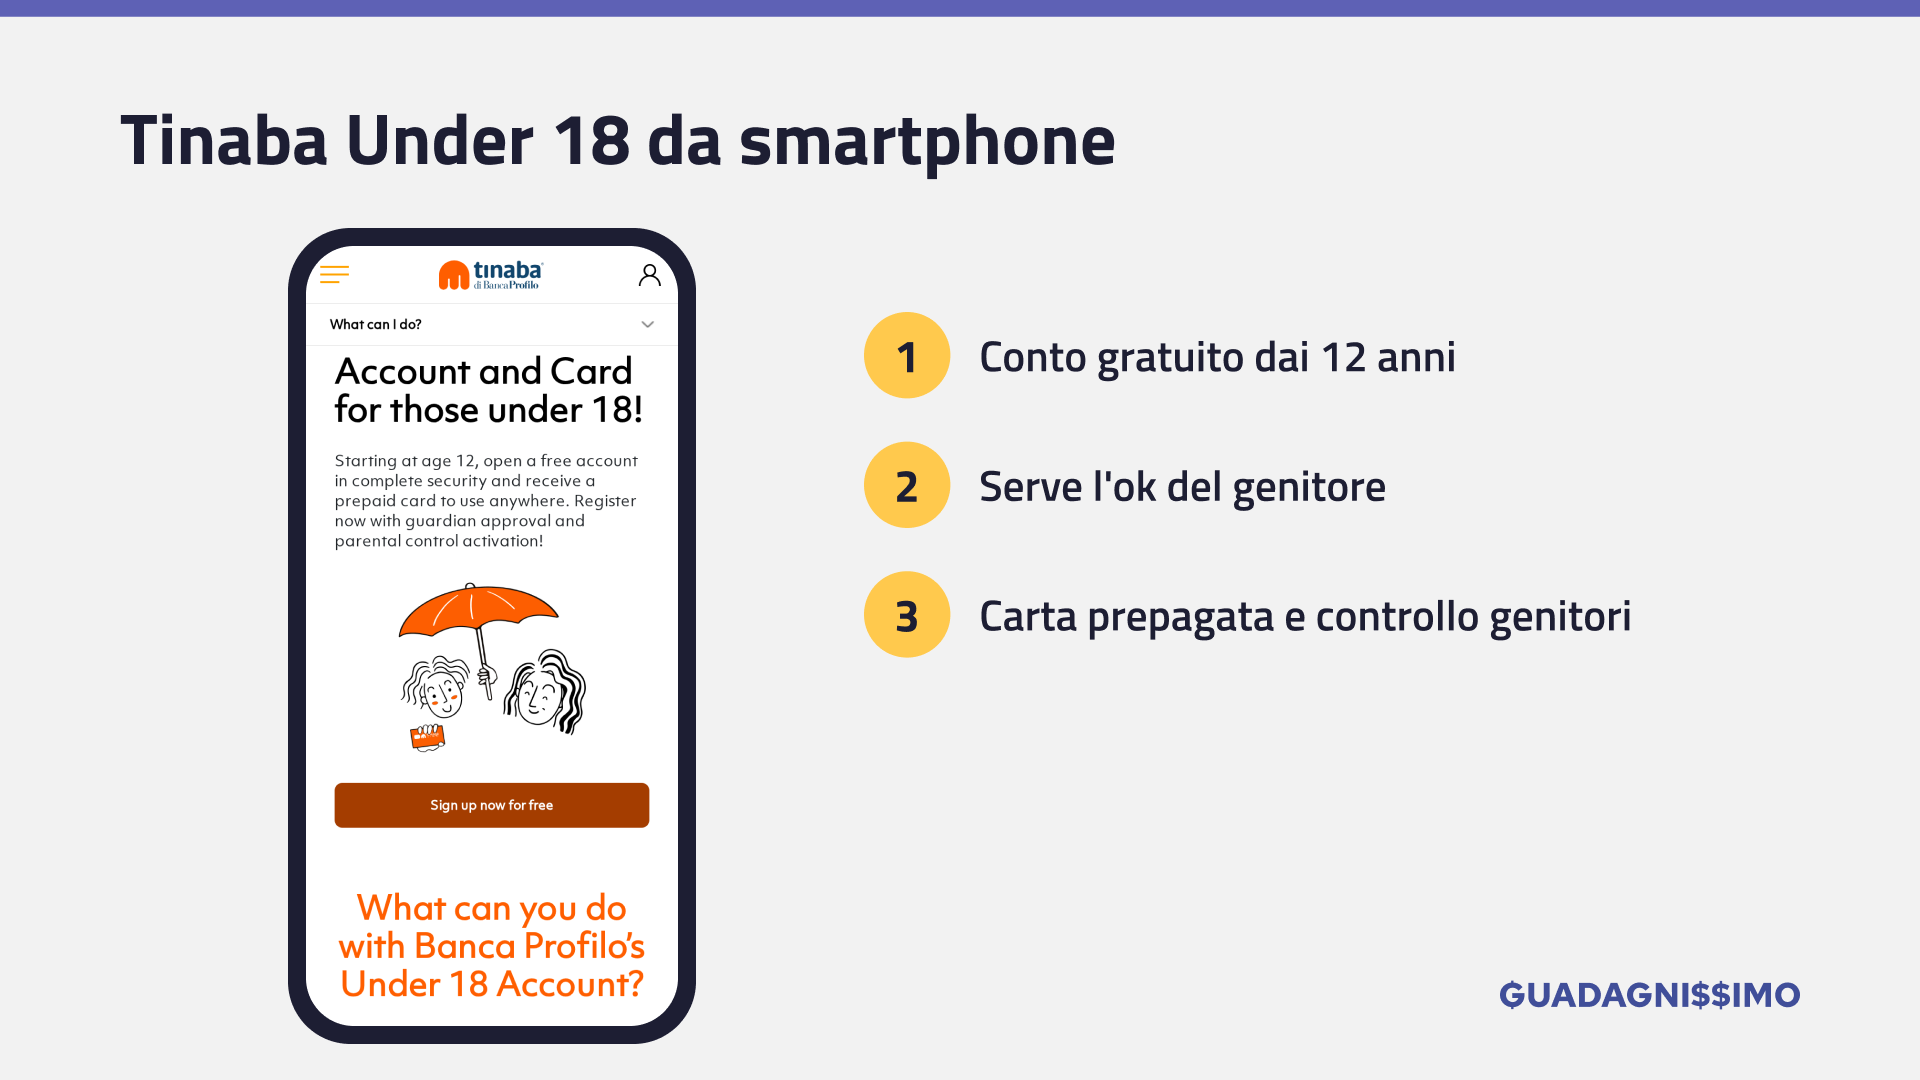
Con Tinaba, oggi di Banca Profilo, i ragazzi dai 12 ai 17 anni aprono un conto gratis dall’app, con l’ok del genitore. Apertura, canone e bollo sono a 0 €.
Io Tinaba l’ho usata e ci ho risparmiato. Per i figli il genitore imposta limiti giornalieri e mensili e riceve un avviso quando vengono superati. A 18 anni l’IBAN resta lo stesso.
Il limite? I prelievi in Europa sono gratis solo per 24 volte l’anno, poi costano 2 €. E sul tipo di carta per i minori le pagine ufficiali non sono chiarissime: chiedi conferma all’assistenza prima di aprire.
- Età: 12-17 anni
- Costo: 0 €
- Ricariche: gratis, con carta da almeno 10 €
- Genitore: limiti, notifiche, monitoraggio
6. Sella Junior
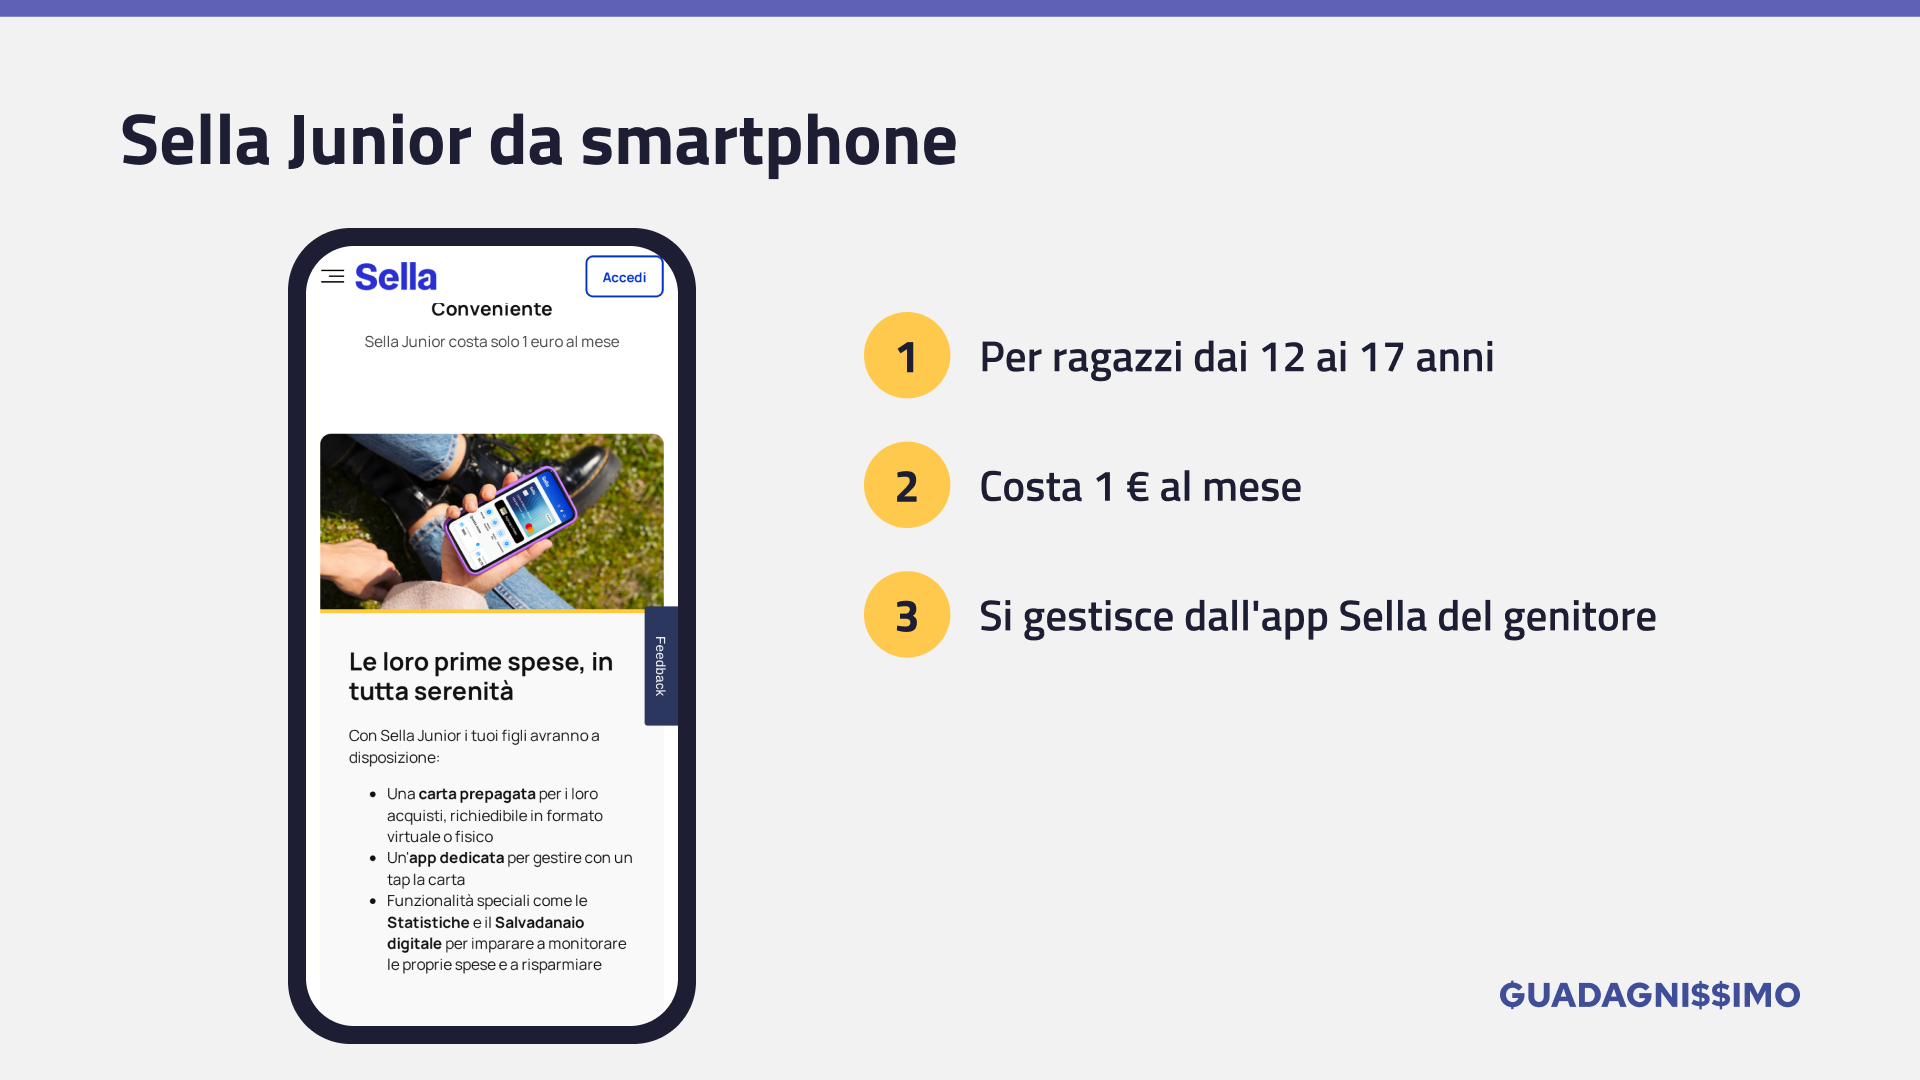
Sella Junior è pensato per i ragazzi dai 12 ai 17 anni: carta prepagata, app dedicata e controllo dall’app Sella del genitore. Costa fino a 1 € al mese.
Il genitore ricarica all’istante, vede le spese e blocca la carta. Alcune categorie, come alcol, tabacchi e gioco, sono bloccate in automatico.
Il problema? Lo può aprire solo chi è già cliente Banca Sella. E Apple Pay e Google Pay si attivano solo dai 14 anni.
- Età: 12-17 anni
- Costo: fino a 1 € al mese, spedizione carta fisica 5 €
- Genitore: ricariche istantanee, blocco, categorie vietate
Le carte di Poste e delle banche tradizionali, dai 10 anni
Se preferisci Poste o una banca “classica”, ci sono carte già dai 10 anni. Alcune costano un po’ di più all’inizio, ma molte famiglie le preferiscono perché si richiedono di persona.
7. Postepay Green
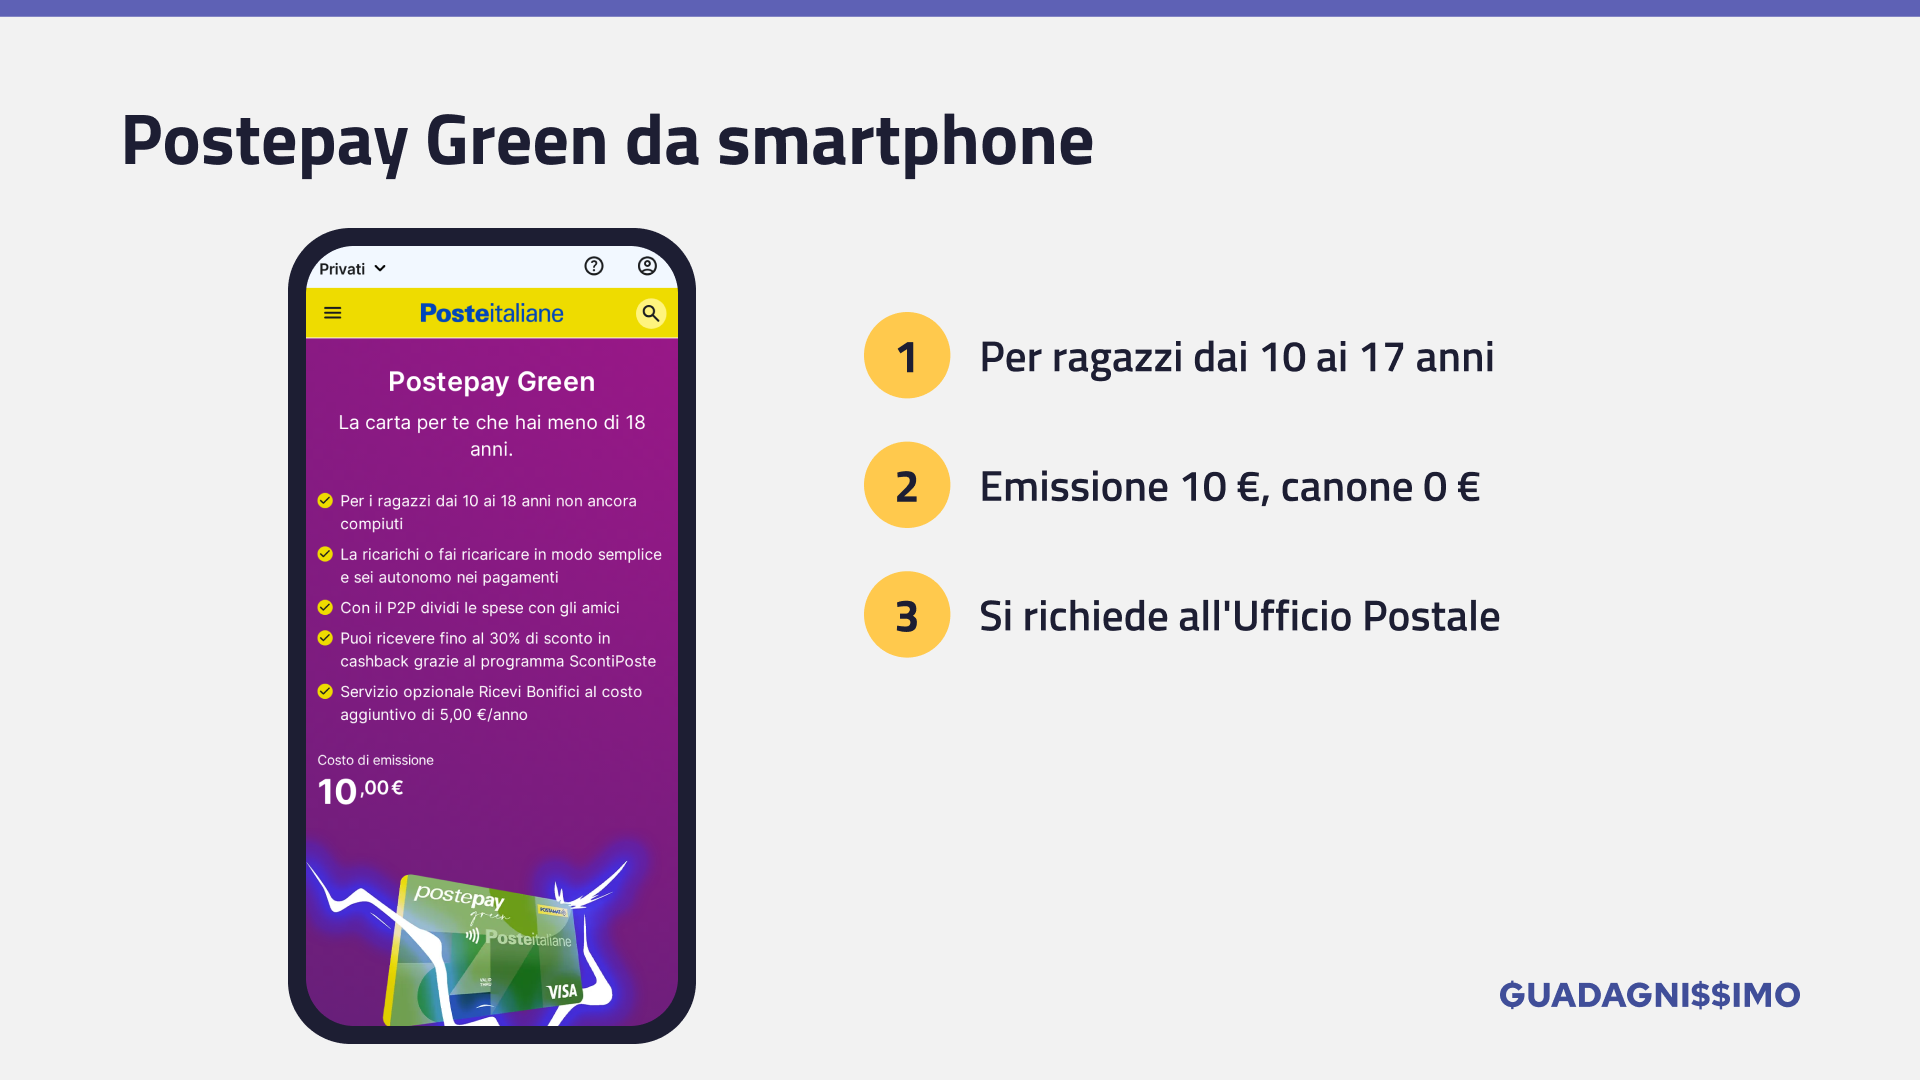
Postepay Green è la prepagata di Poste per i ragazzi dai 10 ai 17 anni. Si richiede all’Ufficio Postale insieme al genitore, che può anche prenotarla online.
Costa 10 € di emissione e serve una prima ricarica di 15 €. Il canone è zero. Il genitore può decidere limiti, acquisti online on/off, uso all’estero e una ricarica periodica come paghetta.
Il limite? Le ricariche costano (1 € da app con Postepay o BancoPosta, 2 € in tabaccheria) e anche i prelievi: 1 € al Postamat, 1,75 € agli altri sportelli. L’IBAN c’è solo con il servizio Ricevi Bonifici, a 5 € l’anno.
- Età: 10-17 anni
- Costo: 10 € una tantum, canone 0 €
- Limiti: plafond 3.000 €, POS 1.000 € al giorno
- Circuito: Visa
8. Carta Prepagata BNL Minori
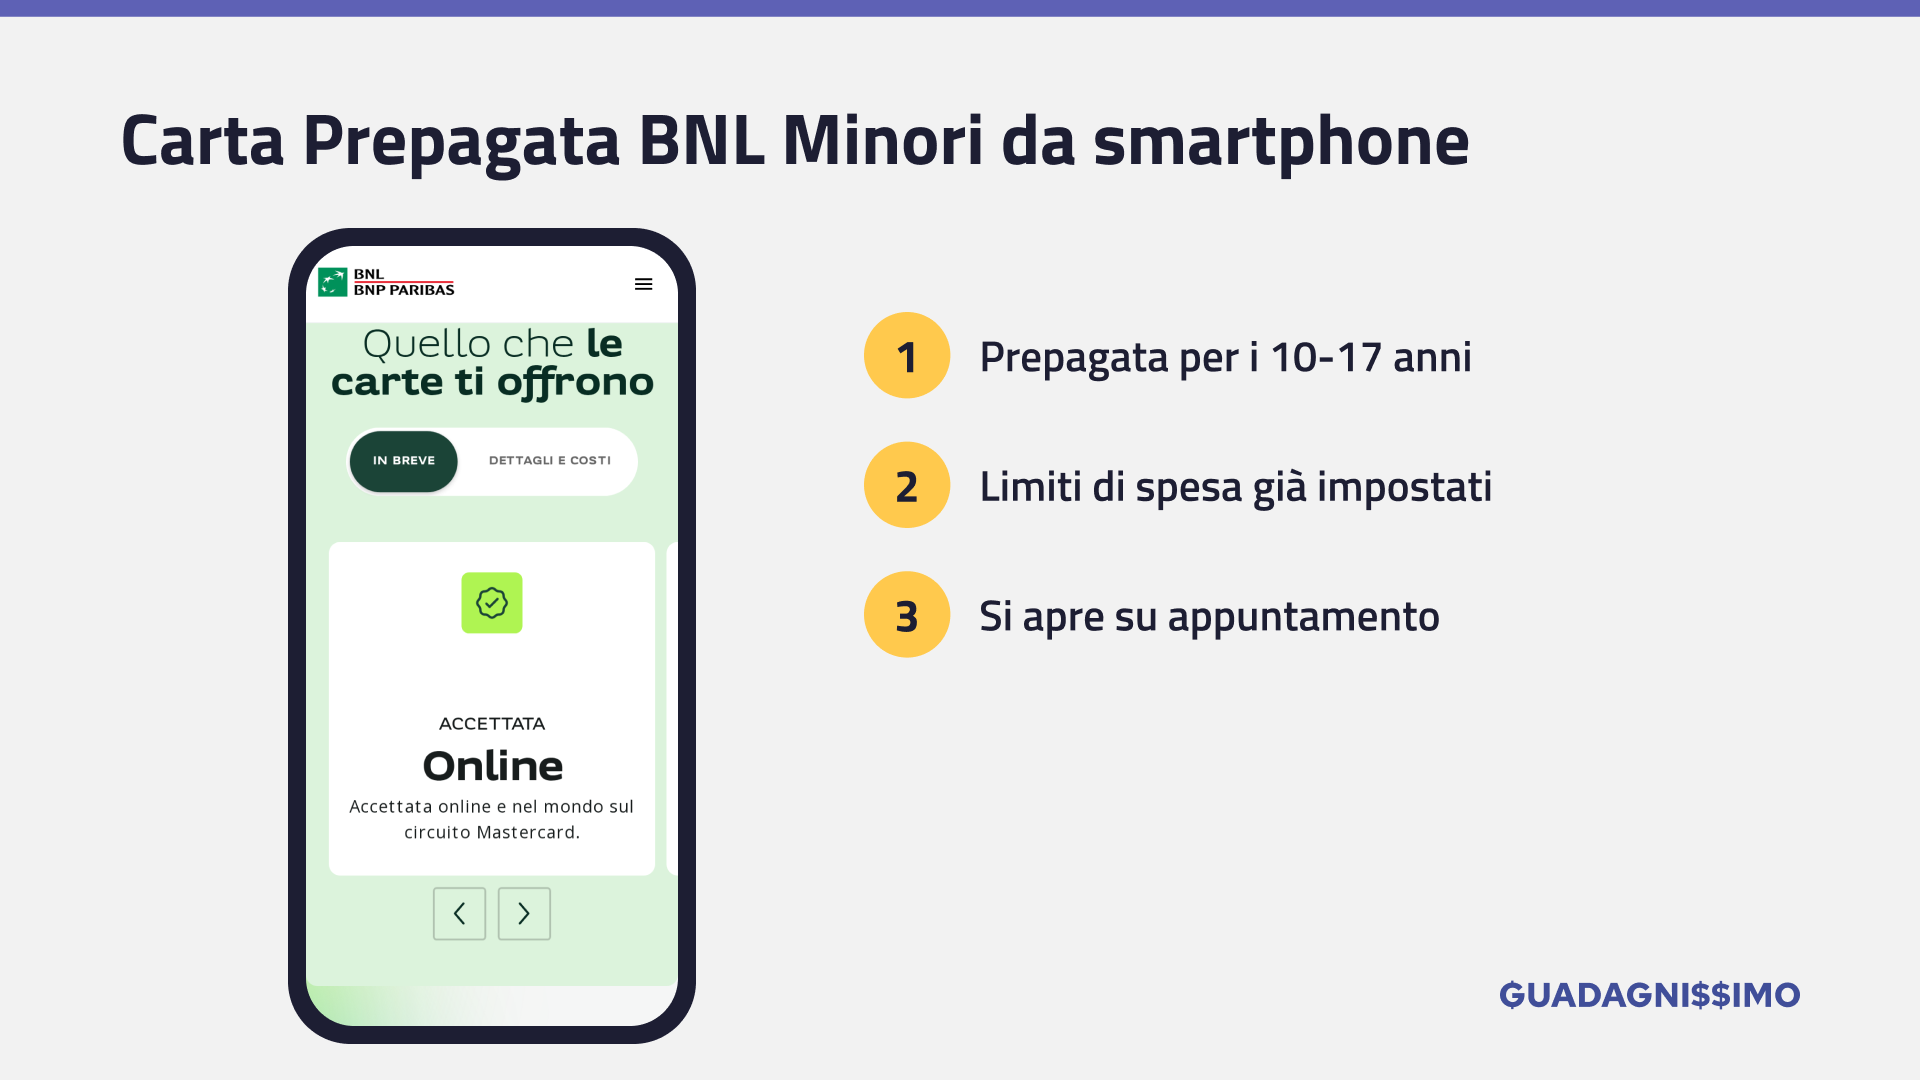
La prepagata BNL è intestata al minore dai 10 ai 17 anni e ha limiti di spesa già impostati. Si apre su appuntamento in agenzia.
Costa 10 € di emissione, scalati dalla prima ricarica. Ha un IBAN, ma solo per ricevere soldi. Il genitore vede saldo e movimenti, cambia i limiti e può bloccare la carta dall’app.
Il limite? Si apre solo su appuntamento in agenzia e la ricarica in filiale costa 4 €. Meglio ricaricarla dall’internet banking, dove costa 1 €.
- Età: 10-17 anni
- Costo: 10 € di emissione
- Limiti: saldo fino a 1.500 €, POS 250 € al giorno
- Circuito: Mastercard
9. UniCredit Genius Pay Minori
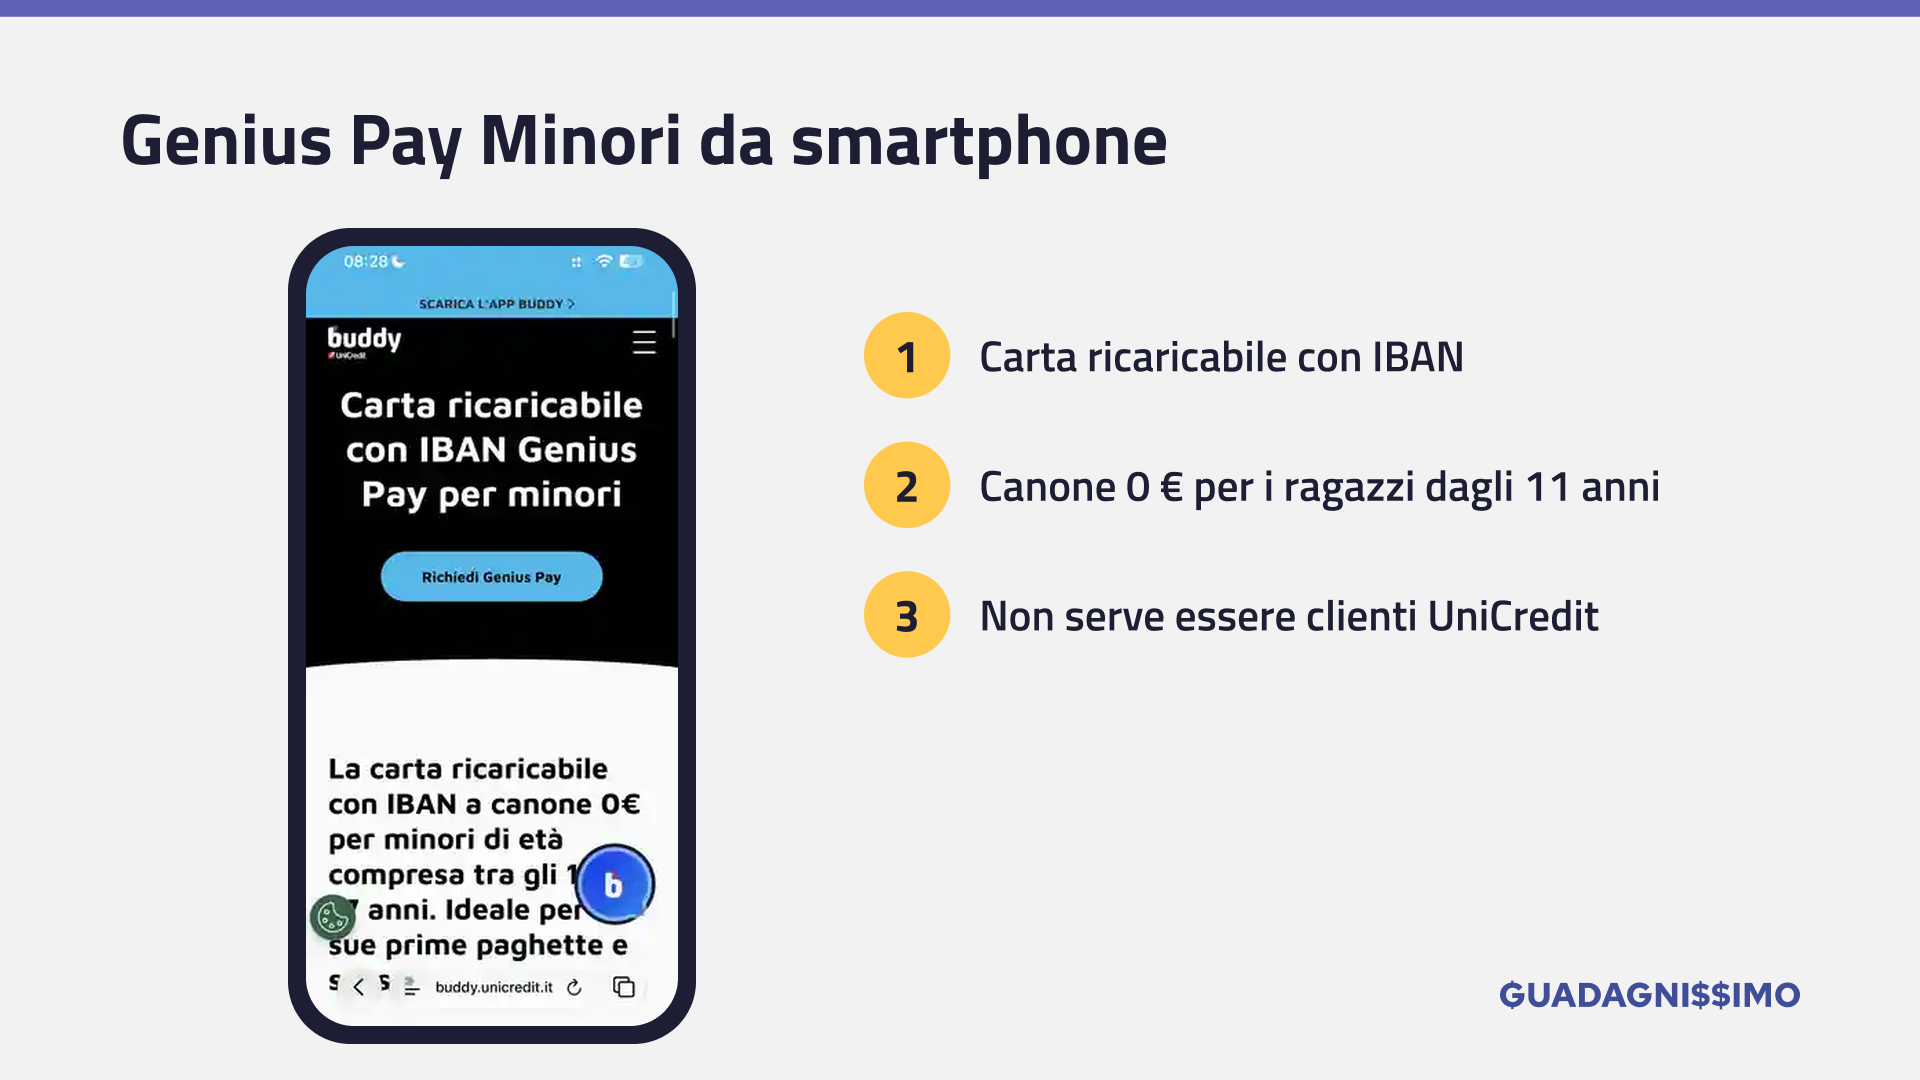
Genius Pay Minori è la prepagata con IBAN di UniCredit per i ragazzi dagli 11 ai 17 anni. Il canone è 0 € e non serve essere correntisti UniCredit.
I controlli sono tra i più completi: limiti giornalieri e mensili, blocco per categoria e per area geografica, carta on/off. La paghetta può arrivare direttamente sulla carta.
Il limite? Per gestirla il genitore deve comunque attivare la Banca Multicanale di UniCredit. Un passaggio in più rispetto ad app come Revolut o Pixpay.
- Età: 11-17 anni
- Costo: canone 0 €
- IBAN: sì
- Circuito: Mastercard
L’alternativa senza carta, dai 14 anni
10. Satispay per minorenni
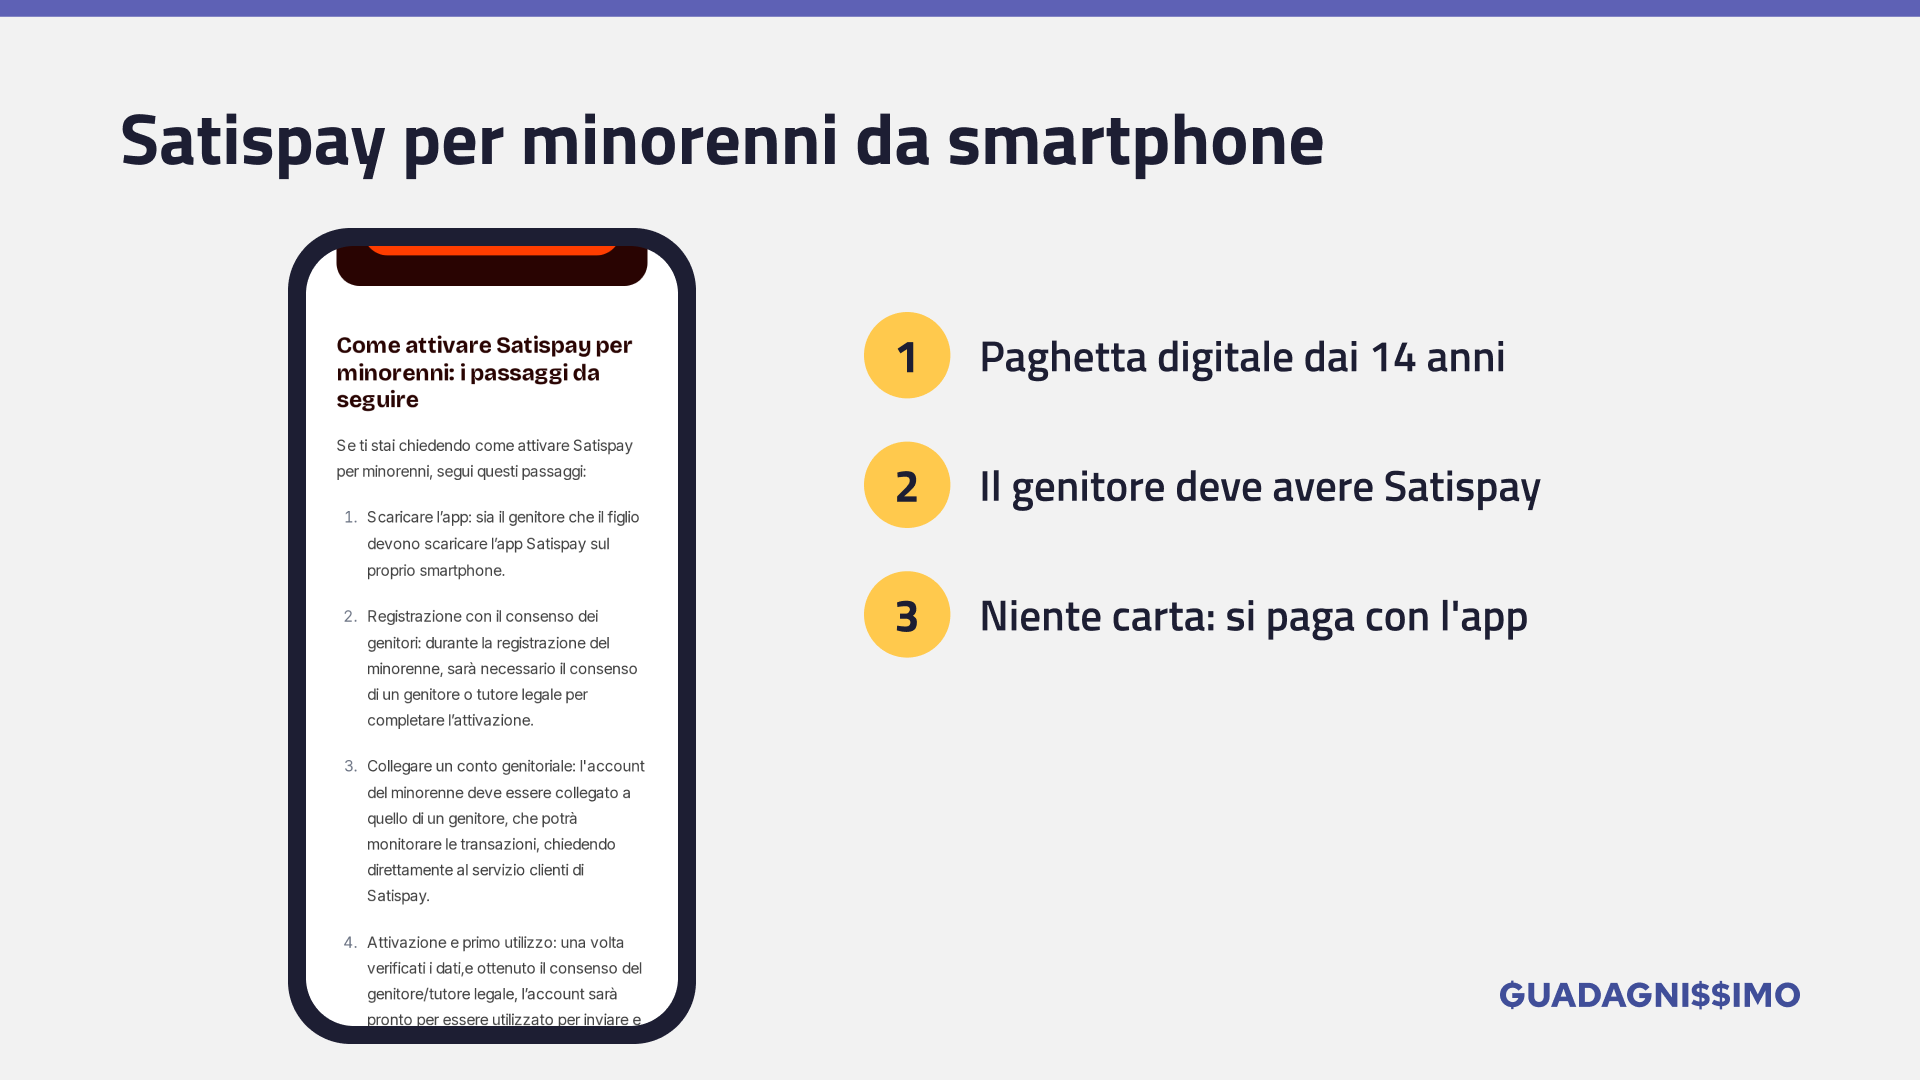
Satispay non è una carta, ma lo metto in lista perché molti ragazzi lo usano già con gli amici. Dai 14 ai 17 anni si può attivare con il consenso di un genitore, che deve avere un account Satispay.
Non ci sono costi di tenuta. I soldi arrivano dal genitore con un trasferimento dall’app, e il ragazzo paga nei negozi che accettano Satispay.
Il limite? Niente carta e niente monitoraggio in tempo reale per il genitore. Funziona bene come paghetta digitale, non come unico strumento di pagamento.
Cosa può fare il genitore: limiti, notifiche e blocchi
Qui le differenze sono enormi. Ti dico questo perché è il motivo vero per cui si sceglie una carta per minorenni invece di dare contanti.
- Controllo completo: Revolut <18, Pixpay, XME Conto UP! e Genius Pay Minori (limiti, notifiche, blocco di categorie o negozi)
- Controllo medio: Postepay Green, BNL Minori, Tinaba e Sella Junior (limiti e blocco della carta)
- Controllo leggero: HYPE <18 e Satispay (riepiloghi e poco altro)
Il mio consiglio è di scegliere più controllo per i più piccoli e lasciarne meno con l’età. A 16 anni un ragazzo deve imparare a sbagliare con pochi euro, non a chiedere il permesso per ogni gelato.
Se vuoi insegnare a tuo figlio anche a guadagnare qualcosa, ho scritto una guida su come fare soldi da minorenni in modo legale.
Cosa dice la legge sulle carte ai minorenni
Fino a 18 anni un ragazzo non ha la piena capacità di agire (art. 2 del Codice civile). Per questo ogni conto o carta per minori si apre con il consenso e la firma del genitore, che ne resta responsabile.
Le carte di credito vere e proprie non sono pensate per i minori. Per loro si usano prepagate o carte di debito, e ogni banca decide da che età offrirle: si va dai 6 anni di Revolut ai 14 di Satispay.
Ovviamente non sono un avvocato. Se hai dubbi su un caso particolare, chiedi direttamente alla banca o a un professionista.
La mia opinione
Per un bambino sotto i 10 anni sceglierei Revolut <18 se ho già Revolut, altrimenti Pixpay: costa qualche euro al mese, ma è fatta apposta per i figli. Dai 12 anni in su HYPE è la scelta più semplice, perché il conto cresce con il ragazzo.
Non devi aprirle tutte. Parti con una, mettici una paghetta piccola e guarda come va il primo mese. Se cerchi altre carte senza canone, ho fatto una lista delle migliori carte prepagate gratis, e per i ragazzi più grandi una guida ai conti correnti per giovani. C’è anche la mia lista delle carte prepagate senza conto corrente.
E tu che carta hai dato a tuo figlio? Dimmi nei commenti come ti trovi, e se hai domande sono a tua disposizione.
Domande frequenti
Dipende dalla carta. Revolut parte dai 6 anni, Pixpay dagli 8, Postepay Green e BNL dai 10, HYPE, Tinaba e Sella Junior dai 12. Serve sempre il consenso del genitore.
Sì. Hanno IBAN, tra le altre, Pixpay, XME Conto UP!, Genius Pay Minori, HYPE e Tinaba. La BNL Minori ha un IBAN solo per ricevere soldi, la Postepay Green con un servizio a parte da 5 euro l’anno.
Senza canone ci sono Revolut con la carta Standard, XME Conto UP!, HYPE con la carta virtuale, Tinaba e Genius Pay Minori. Postepay Green e BNL hanno un costo di emissione di 10 euro.
Sì, ma in modo diverso. Revolut e Pixpay mandano notifiche in tempo reale. HYPE invia solo un riepilogo mensile. Con le carte delle banche tradizionali vedi saldo e movimenti dalla tua app.
Con HYPE, Tinaba e XME Conto UP! il conto diventa un conto normale e l’IBAN resta lo stesso. Con altre carte serve aprire un nuovo prodotto: controlla le condizioni prima di scegliere.
Ogni articolo non è da intendersi come consiglio finanziario. Questo articolo potrebbe contenere dei link affiliati. Per maggiori informazioni, visita la pagina disclaimer. In qualità di Affiliato Amazon io ricevo un guadagno dagli acquisti idonei. La classifica di app, piattaforme e servizi, può essere condizionata da scelte personali e/o accordi commerciali.
