


Ti ricordi quando il conto corrente non pagava niente? Anzi, ti costava pure il canone. Oggi invece alcune banche ti pagano un interesse sui soldi fermi, anche senza vincolarli.
Il problema? Quasi tutte le offerte sono promo che durano pochi mesi. Poi il tasso crolla e nessuno te lo dice in prima pagina.
In questo articolo ti mostro i migliori conti correnti remunerati con il tasso netto, cosa succede quando finisce la promo e quanto rendono davvero 10.000 euro. Prima di iniziare, come sempre ti ricordo che i soldi facili non esistono: qui si parla di proteggere i risparmi, non di diventare ricchi.
- Qual è il miglior conto corrente remunerato?
- Cos'è un conto corrente remunerato (e in cosa è diverso dal conto deposito)
- I migliori conti correnti remunerati a confronto
- Tabella di confronto
- Quanto rendono davvero 10.000 €: il netto dopo tasse e bollo
- La trappola della promo: cosa succede dopo 4 o 6 mesi
- Conti esteri e fondi di garanzia: i tuoi soldi sono protetti?
- Conviene spostare i soldi ogni volta che finisce una promo?
- La mia opinione
- Domande frequenti
Qual è il miglior conto corrente remunerato?
Oggi il tasso più alto senza condizioni è quello di BBVA: 4% lordo per i primi 6 mesi sui saldi fino a 200.000 €, che diventa il 2,96% netto dopo la ritenuta del 26%. Va aperto entro l’11 dicembre 2026. Subito dietro c’è Revolut, con il 3,50% per i nuovi clienti sul deposito senza vincoli. Se cerchi un tasso che non sparisce dopo pochi mesi, guarda Trade Republic (3% lordo per i nuovi clienti fino a 50.000 €) e bunq (fino al 3,11% lordo sulla nuova liquidità).
Il “migliore” però dipende da quanti soldi hai fermi e da quanto tempo vuoi stare dietro alle promo. Te lo spiego meglio più avanti.
Cos’è un conto corrente remunerato (e in cosa è diverso dal conto deposito)
Un conto corrente remunerato è un normale conto corrente che ti paga un interesse sui soldi che ci tieni sopra. Ci ricevi lo stipendio, fai bonifici, paghi con la carta. E intanto la giacenza matura interessi.
Il conto deposito invece è un “parcheggio”: niente carta, niente bonifici verso terzi. In cambio spesso offre un tasso più alto, soprattutto se vincoli i soldi per 12 mesi o più.
- Conto remunerato: soldi sempre disponibili, tasso spesso promozionale e variabile.
- Conto deposito vincolato: soldi bloccati per un periodo, tasso fisso e noto in partenza.
Io uso i conti deposito per i soldi che non so ancora dove investire. Se vuoi confrontare, ho scritto una guida sui migliori conti deposito con i tassi netti.
I migliori conti correnti remunerati a confronto
Ho controllato le condizioni sui siti ufficiali e sui fogli informativi. Per ogni conto trovi il tasso lordo, il netto dopo la ritenuta del 26%, il tetto e soprattutto cosa succede dopo la promo.
1. BBVA
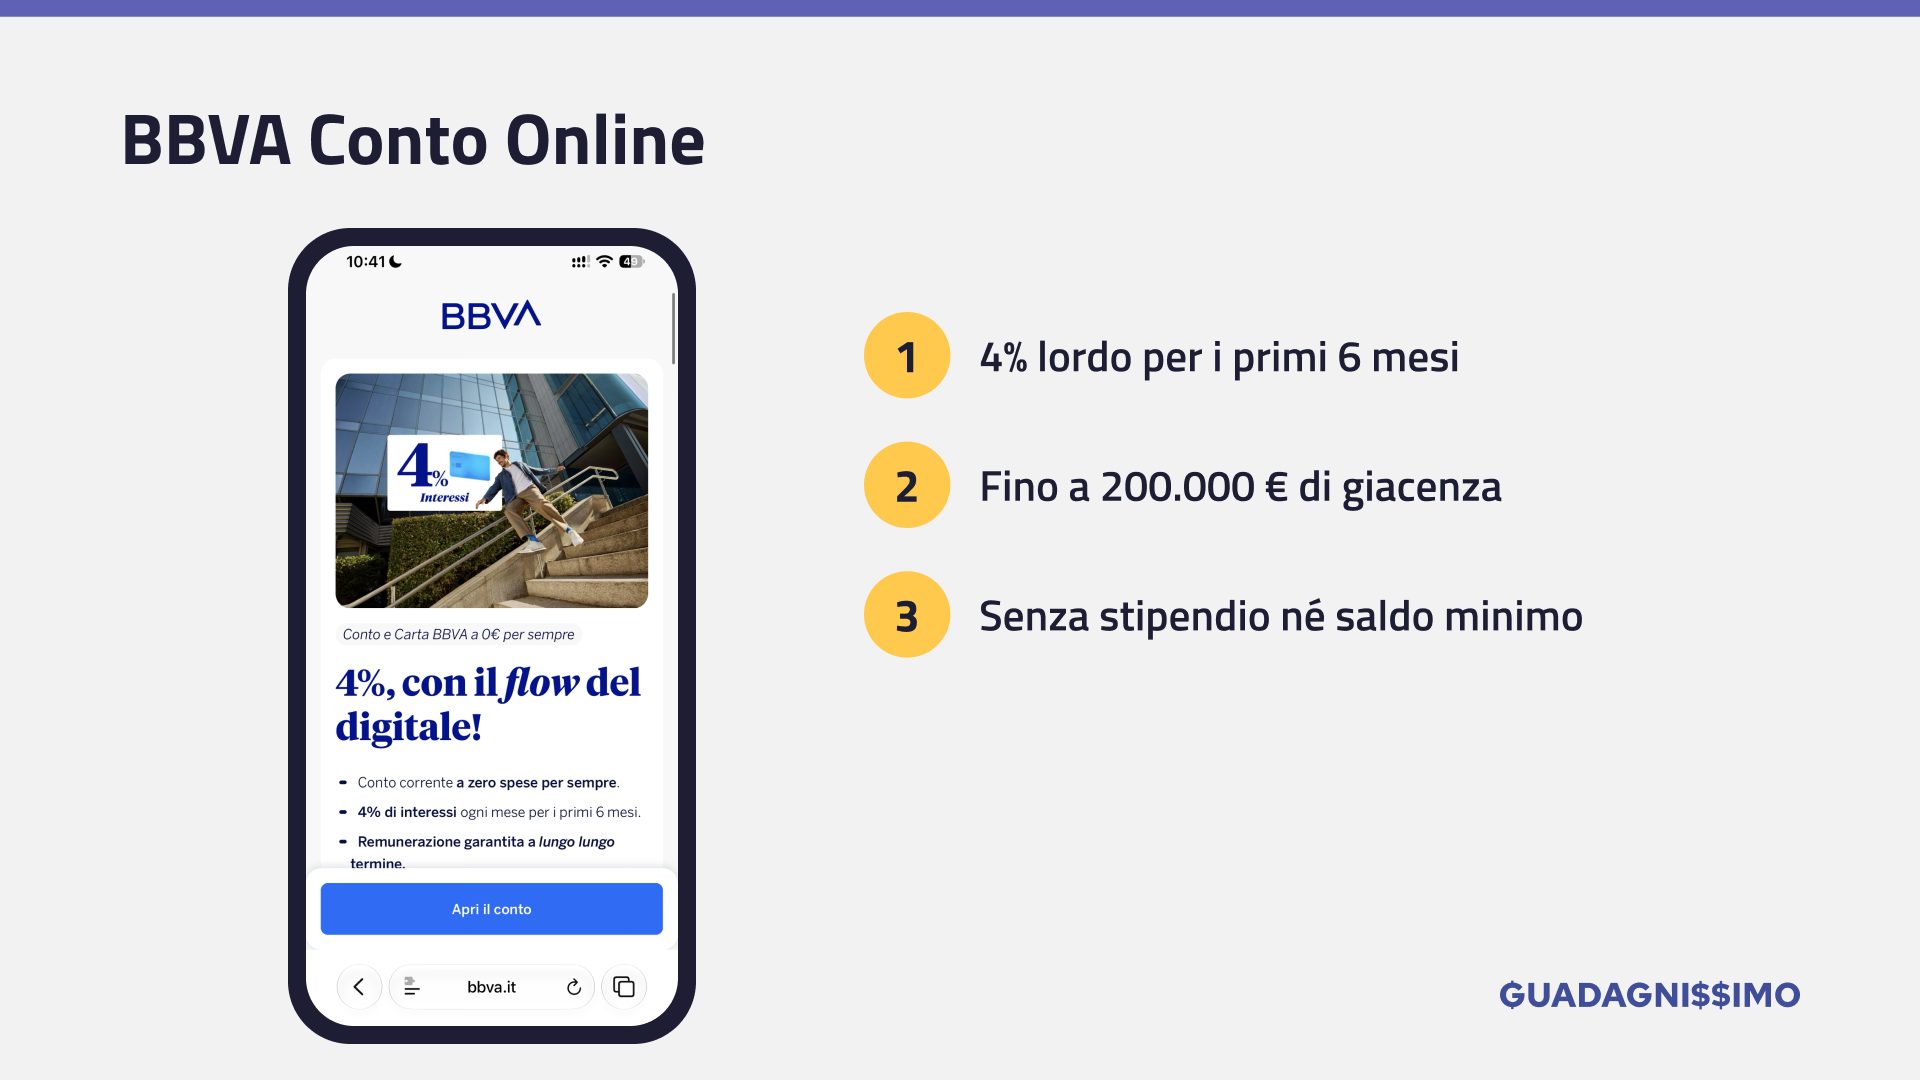
BBVA è il conto che ha fatto partire la corsa ai conti remunerati in Italia. Oggi paga il 4% lordo per i primi 6 mesi sui saldi fino a 200.000 €, cioè il 2,96% netto. Senza accredito dello stipendio e senza saldo minimo.
Gli interessi arrivano ogni mese, già al netto della ritenuta. Il conto è a zero spese e si apre dall’app in pochi minuti.
Il limite? Dopo i 6 mesi il tasso scende di molto. La base è lo 0,65% lordo. Sale all’1,25% con almeno 10.000 € di saldo medio, all’1,75% con 50.000 € e al 2,25% se accrediti lo stipendio o spendi almeno 1.000 € al mese con la carta. Questi tassi vengono rivisti ogni trimestre.
- Promo: 4% lordo, 2,96% netto, per 6 mesi fino a 200.000 €
- Dopo la promo: dallo 0,65% al 2,25% lordo, in base alle condizioni
- Scadenza: conto da aprire entro l’11/12/2026
- Bollo: 8,55 € a trimestre se la giacenza media supera 5.000 €
2. Revolut
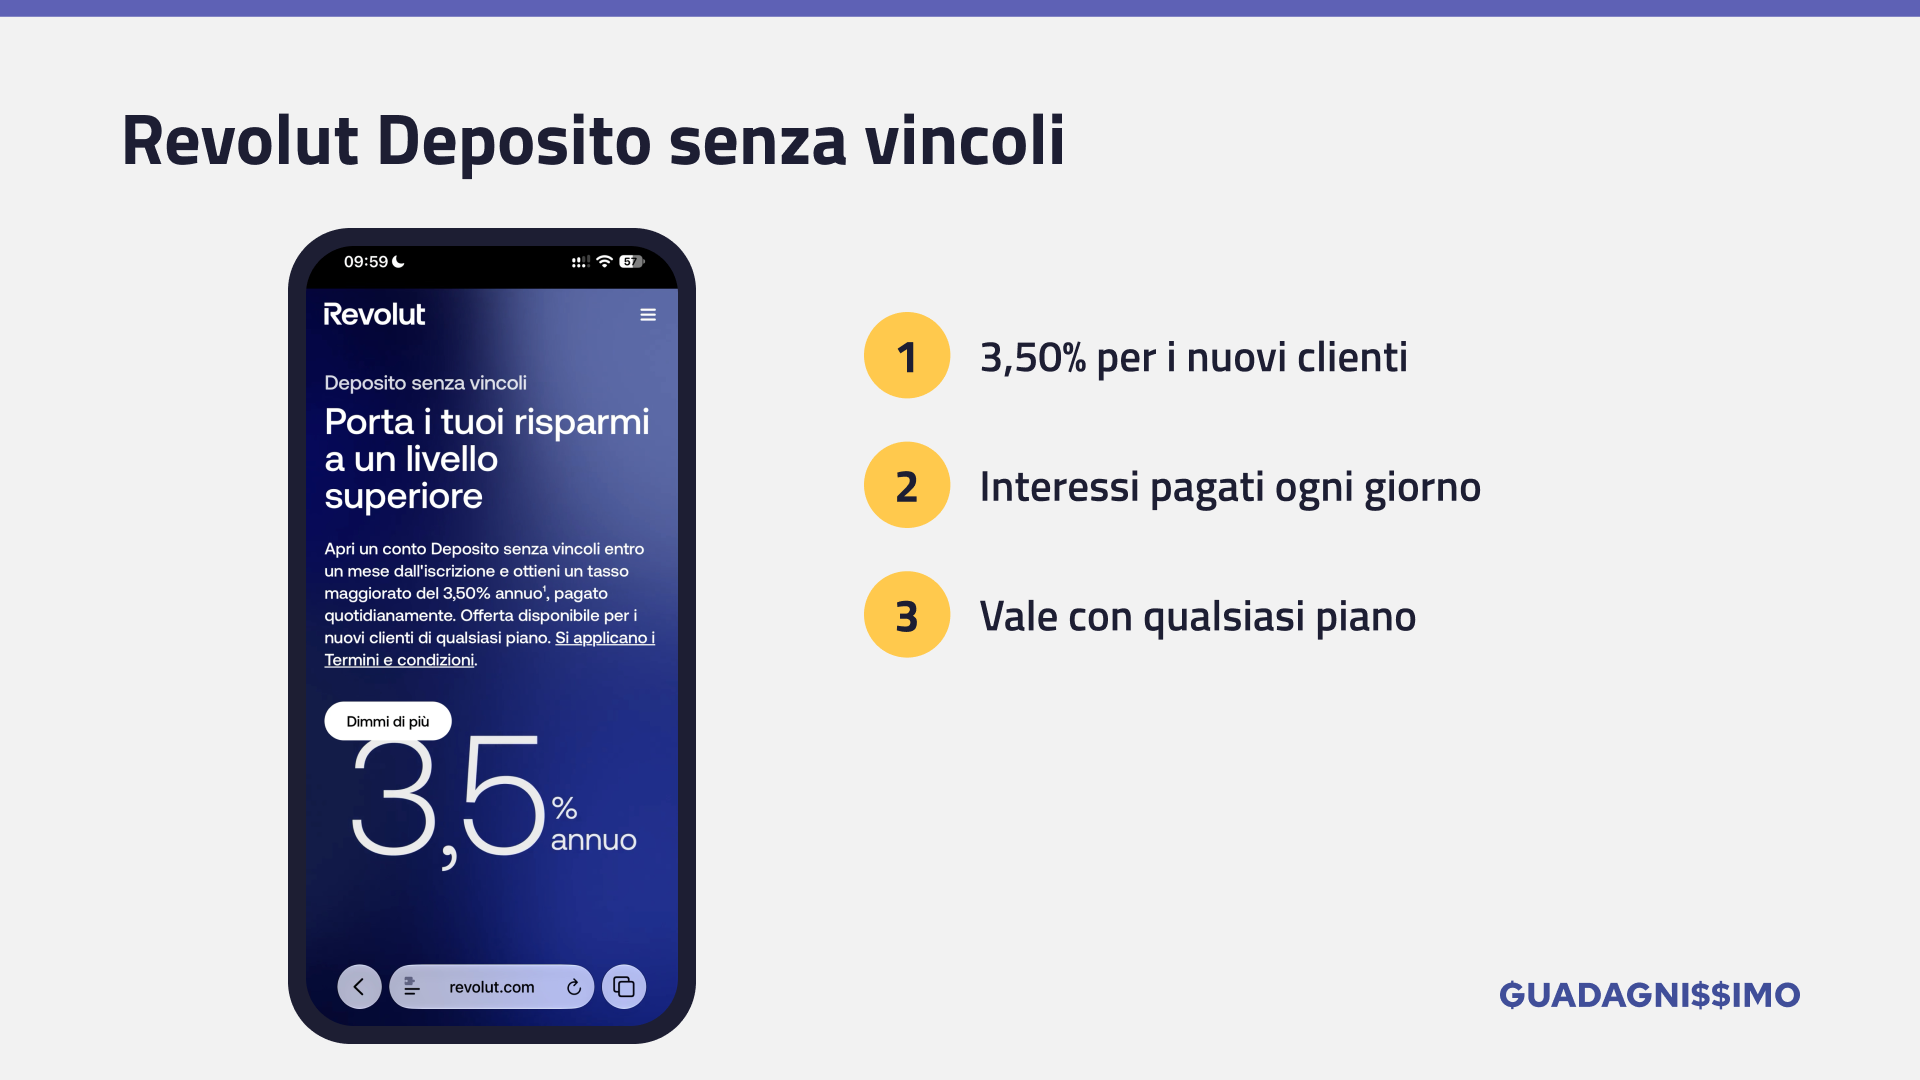
Uso Revolut da 7 anni e lo consiglio ancora. Oltre al conto, ha un deposito senza vincoli: i soldi restano sempre disponibili e gli interessi arrivano ogni giorno.
Se sei un nuovo cliente e apri il deposito entro un mese dall’iscrizione, prendi un tasso maggiorato del 3,50% annuo, cioè il 2,59% netto. Vale con qualsiasi piano, anche quello gratuito. La ritenuta del 26% la trattiene Revolut, quindi non devi dichiarare nulla.
Il limite? Il 3,50% dura per un periodo limitato: durata e tetto sono nei termini dell’offerta, leggili prima di spostare i soldi. Dopo vale il tasso del tuo piano. Con il piano Standard è il 2% lordo fino a 3.000 € e l’1% sulla parte che supera questa soglia.
- Promo: 3,50% lordo, 2,59% netto, per i nuovi clienti
- Dopo la promo: Standard e Plus 2% fino a 3.000 € e 1% oltre, Premium 2% fino a 6.000 €, Metal 2,25% e Ultra 2,50% fino a 100.000 €
- Garanzia: fondo lituano, fino a 100.000 €
Per approfondire → La mia recensione di Revolut
3. Trade Republic
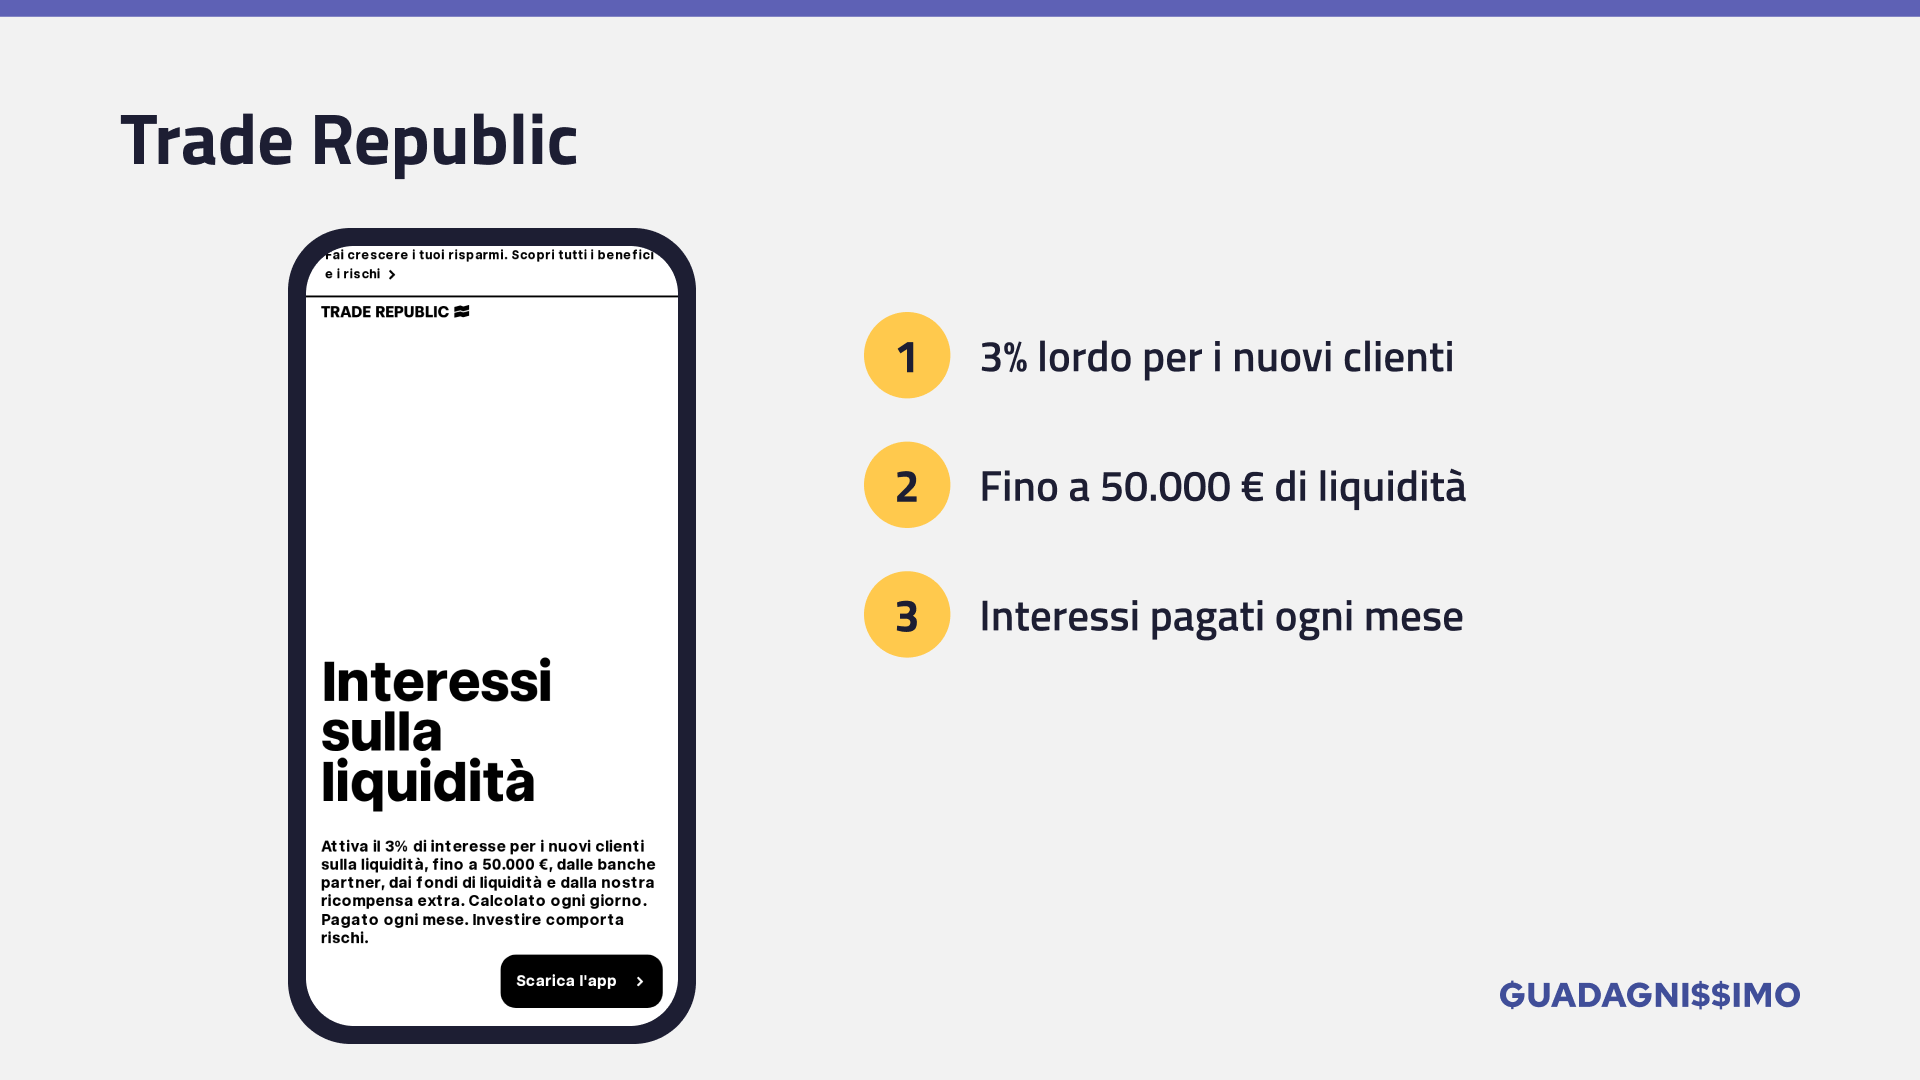
Trade Republic nasce come broker, ma oggi è anche una banca con IBAN italiano. Ai nuovi clienti paga il 3% lordo sulla liquidità fino a 50.000 €, cioè il 2,22% netto.
Il vantaggio rispetto a BBVA è che non si tratta di una promo da 6 mesi con il crollo programmato. Hai anche una carta gratuita e puoi investire dallo stesso conto. Ne parlo nella mia recensione di Trade Republic.
Il limite? Il sito non indica per quanto tempo resta il 3%. E l’interesse arriva da più fonti: banche partner, fondi di liquidità e una ricompensa extra di Trade Republic. Fai attenzione: la parte nei fondi di liquidità non è un deposito, quindi non è coperta dal fondo di garanzia. Sopra i 50.000 € vale il tasso standard che vedi in app.
- Tasso: 3% lordo, 2,22% netto, per i nuovi clienti
- Tetto: 50.000 €
- Garanzia: fondo tedesco fino a 100.000 € sui depositi
4. bunq
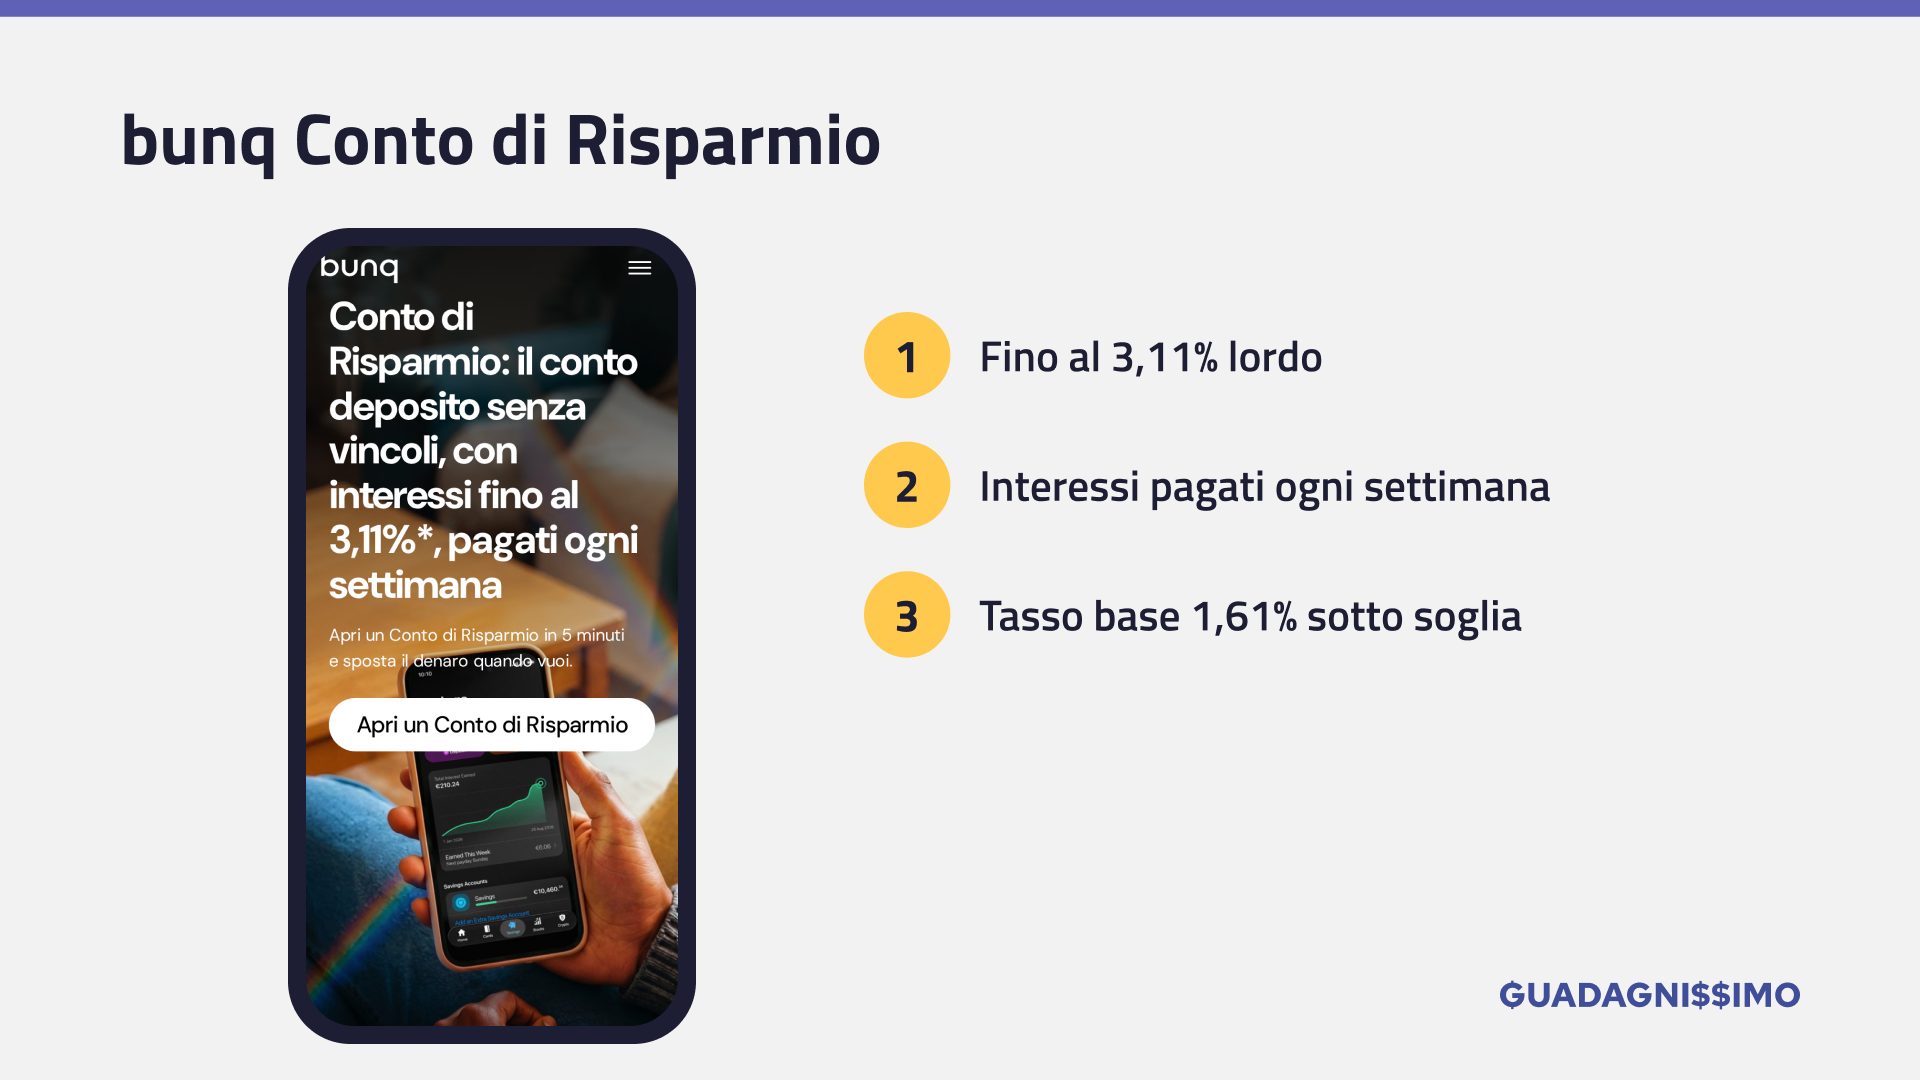
bunq è una banca olandese. Io ho il conto privato di bunq, quindi la conosco abbastanza bene. Il conto di risparmio paga fino al 3,11% lordo, cioè il 2,30% netto, con interessi accreditati ogni settimana.
Come funziona? Dal primo deposito fino al 1° gennaio o al 1° luglio successivo, tutti i risparmi prendono il 3,11%. Dopo, il tasso bonus vale solo sulla parte che supera il saldo più alto degli ultimi 6 mesi. Sul resto prendi il tasso base dell’1,61%.
Il limite? Il 3,11% premia chi aggiunge soldi nuovi, non chi li lascia fermi. E bunq non ha una sede in Italia che fa da sostituto d’imposta: gli interessi li devi dichiarare tu. Se vuoi saperne di più, leggi la mia recensione di bunq.
- Tasso bonus: fino al 3,11% lordo, 2,30% netto
- Tasso base: 1,61% lordo, 1,19% netto
- Garanzia: fondo olandese, fino a 100.000 €
5. Scalable Capital
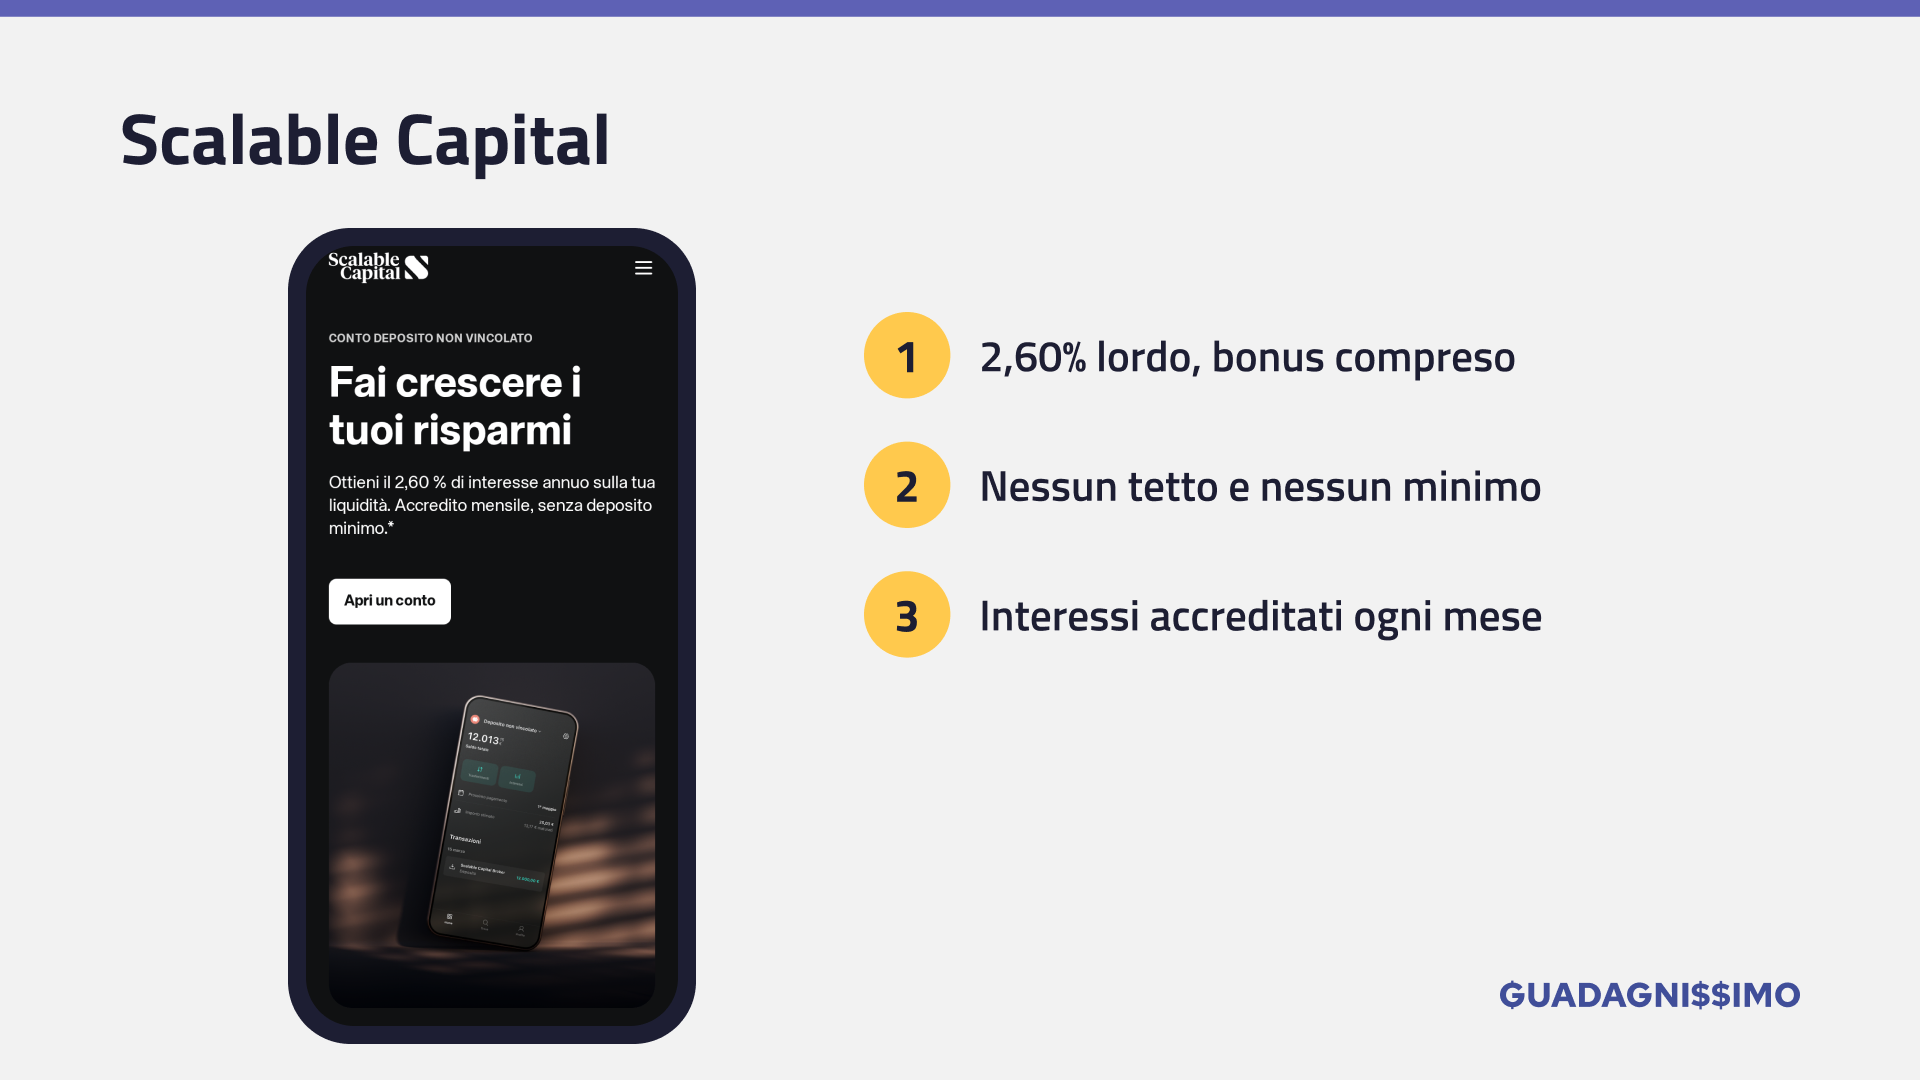
Scalable Capital è un broker che offre anche un conto deposito non vincolato. Non è un vero conto corrente, ma per molti fa lo stesso lavoro: tieni la liquidità accanto agli investimenti e la usi quando vuoi.
Oggi paga il 2,60% lordo su ogni euro, senza tetto e senza deposito minimo. Netto fa l’1,92%. Gli interessi si calcolano ogni giorno e arrivano ogni mese.
Il limite? Dentro quel 2,60% c’è un bonus dell’1,10% che la banca può cambiare o togliere. Senza bonus il tasso è quello della BCE meno un punto. E la garanzia fino a 5 volte 100.000 € vale solo con il piano a pagamento PRIME+.
- Tasso: 2,60% lordo, 1,92% netto, bonus compreso
- Tetto: nessuno
- Accredito: mensile
6. Webank
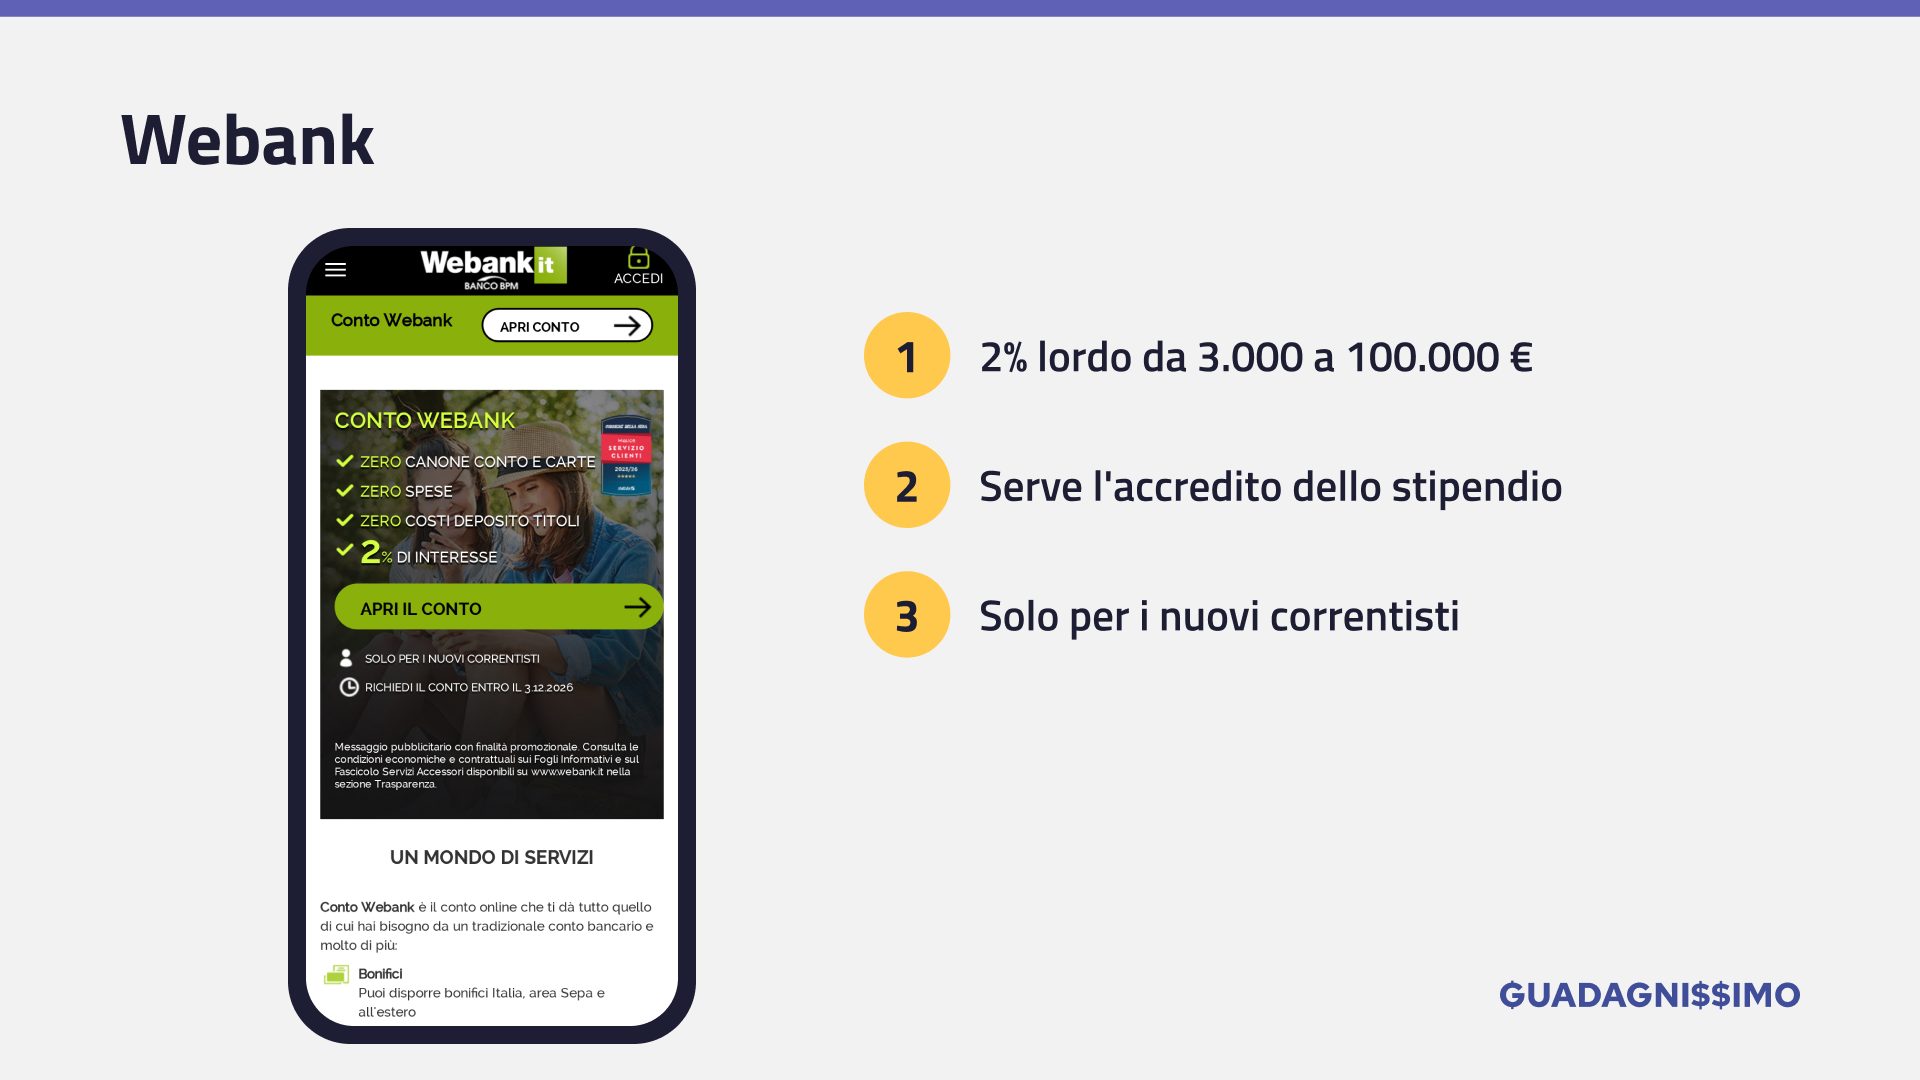
Webank è la banca online di Banco BPM. Ai nuovi correntisti offre il 2% lordo fino al 31/03/2027 sulle giacenze tra 3.000 e 100.000 €, cioè l’1,48% netto. In più il canone è zero.
Il limite? Le condizioni sono tante. Il 2% vale solo nei mesi in cui accrediti uno stipendio o una pensione di almeno 500 €. Sotto i 3.000 € non prendi niente. E fuori dalla promo il conto non paga interessi: il tasso ordinario è lo 0%.
- Promo: 2% lordo, 1,48% netto, da 3.000 a 100.000 €, con accredito dello stipendio
- Scadenza: conto da aprire entro il 03/12/2026
- Chi può averla: chi non ha avuto conti Webank o Banco BPM negli ultimi 6 mesi
- Accredito: annuale
7. illimity Premium
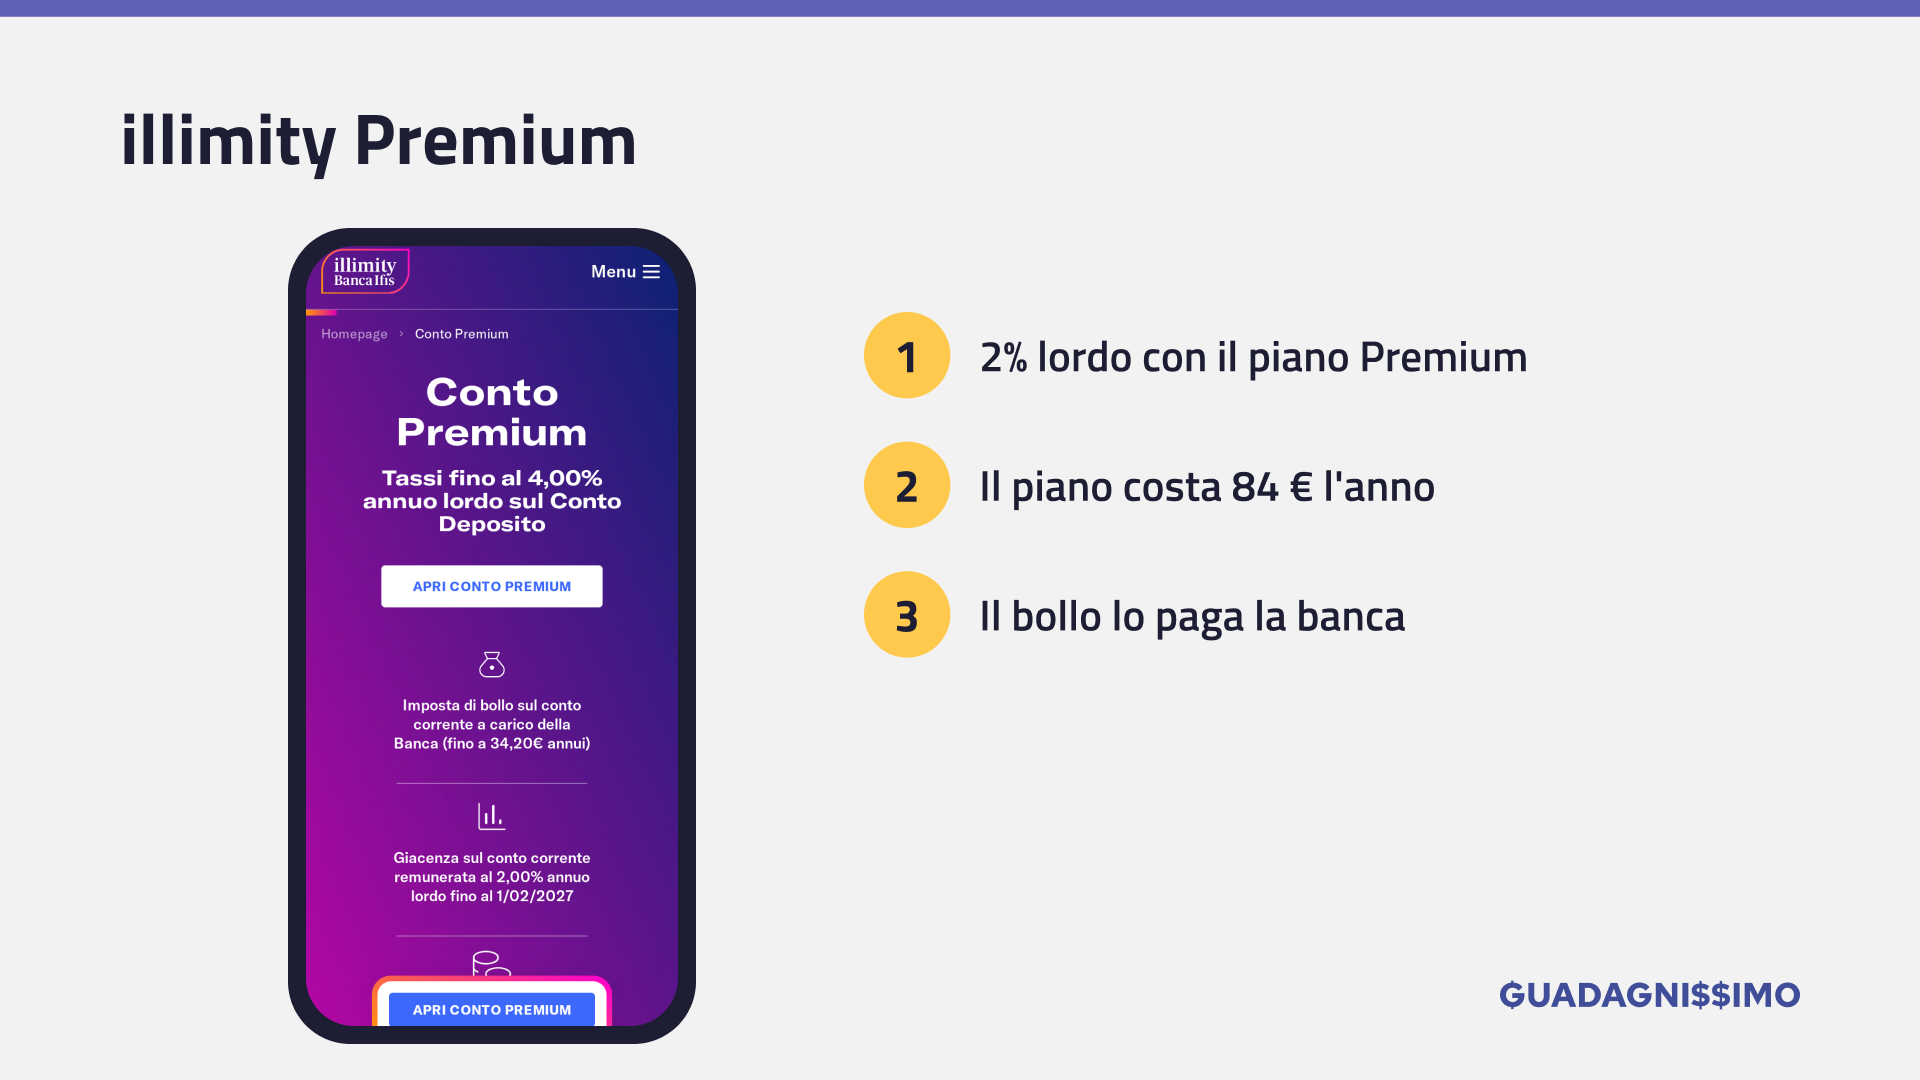
illimity ha due piani. Il Classic non paga interessi. Il Premium invece paga il 2% lordo fino al 01/02/2027, cioè l’1,48% netto, e poi lo 0,50%.
C’è un vantaggio che quasi nessuno guarda: con il Premium il bollo lo paga la banca, fino a 34,20 € l’anno.
Il limite? Il Premium costa 84 € l’anno (21 € a trimestre). Al 2% lordo ti servono circa 5.700 € di giacenza media solo per coprire il canone. E gli interessi arrivano una volta l’anno, a fine dicembre.
Tieni conto anche di un’altra cosa: illimity sta confluendo in Banca Ifis. Il conto continua a funzionare, ma l’IBAN cambia, quindi dovrai aggiornarlo dove accrediti lo stipendio.
- Promo: 2% lordo, 1,48% netto, fino al 01/02/2027
- Dopo la promo: 0,50% lordo
- Canone: 84 € l’anno, bollo a carico della banca
Tabella di confronto
Ecco tutto in un colpo d’occhio. Il netto è calcolato dopo la ritenuta del 26%, senza il bollo.
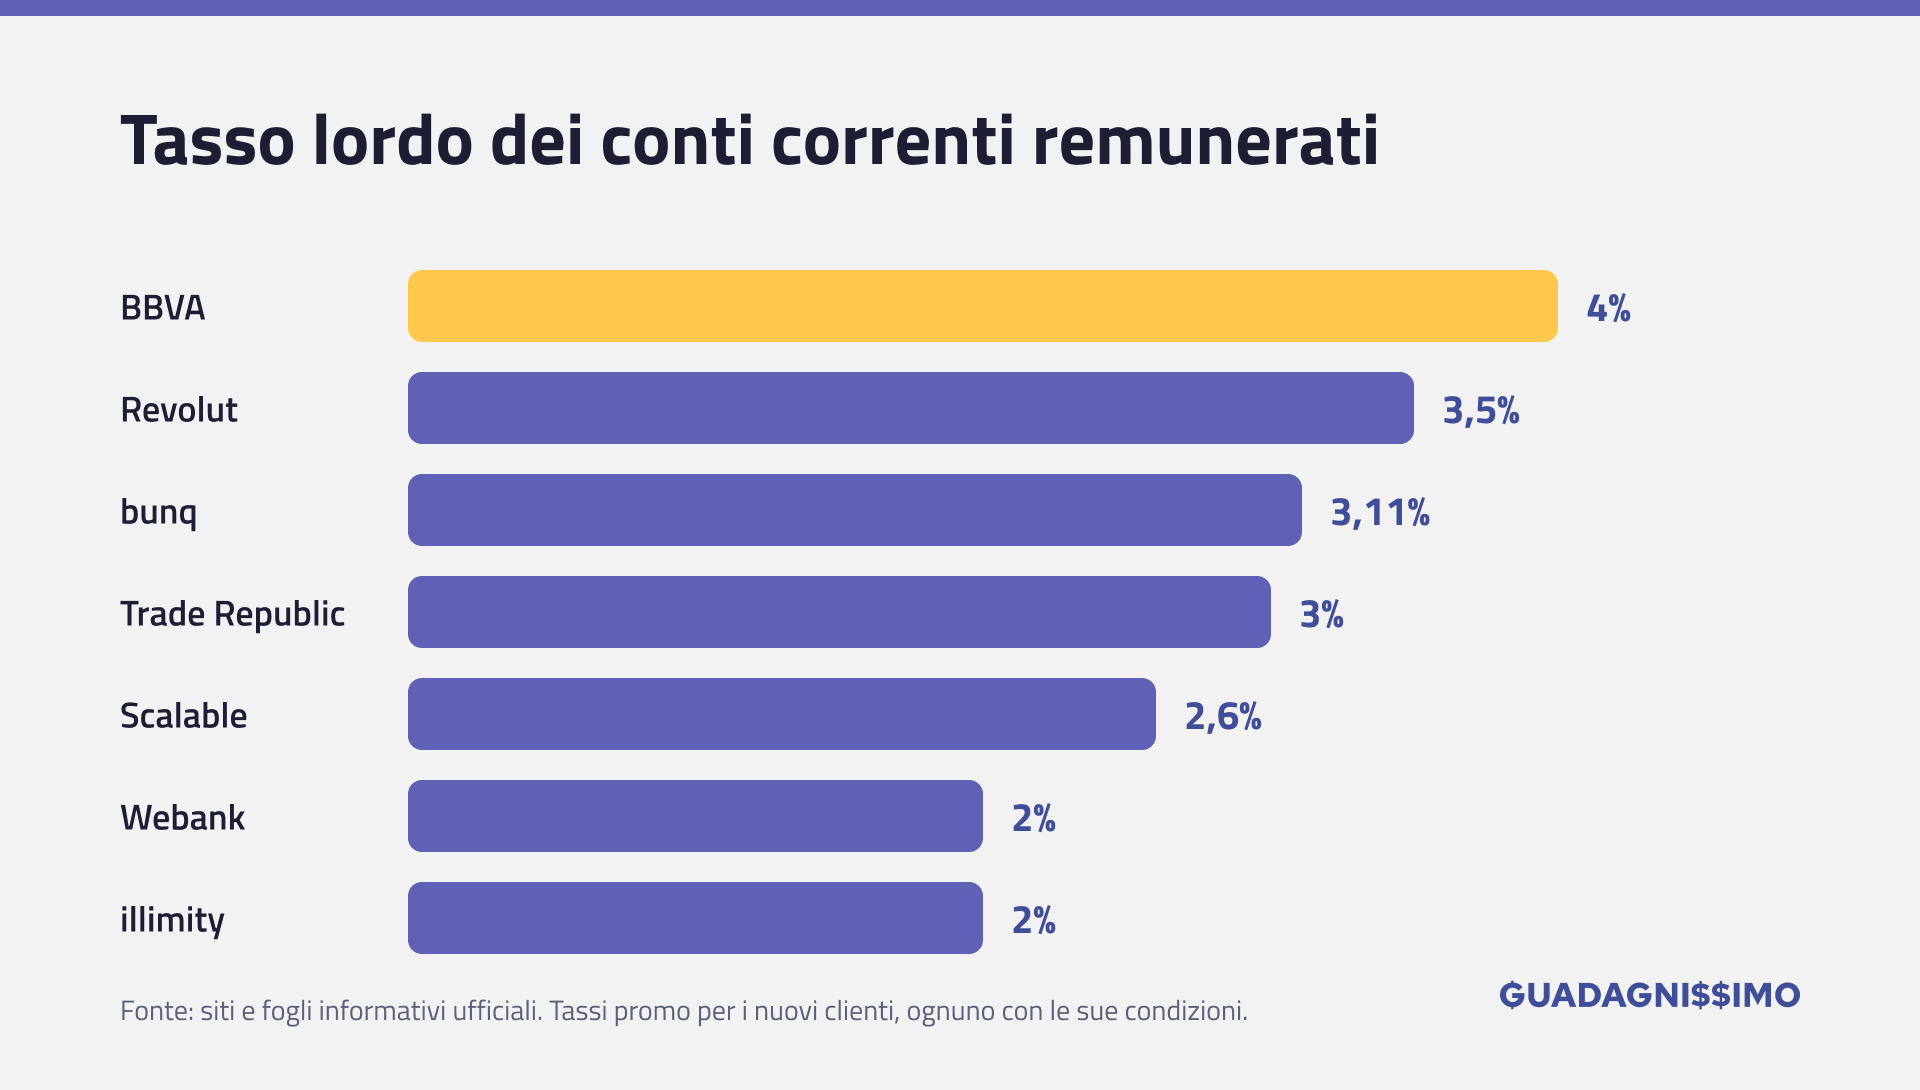
Cosa succede dopo la promo e il tetto di ogni conto li trovi nella scheda di ciascuno, qui sopra.
| Conto | Lordo | Netto |
|---|---|---|
| BBVA | 4,00% | 2,96% |
| Revolut | 3,50% | 2,59% |
| bunq | fino a 3,11% | 2,30% |
| Trade Republic | 3,00% | 2,22% |
| Scalable Capital | 2,60% | 1,92% |
| Webank | 2,00% | 1,48% |
| illimity Premium | 2,00% | 1,48% |
Ti dico subito una cosa: questi tassi cambiano spesso. Seguono le decisioni della BCE e le strategie delle banche. Prima di aprire, controlla sempre il foglio informativo sul sito ufficiale.
Quanto rendono davvero 10.000 €: il netto dopo tasse e bollo
Ma passiamo ai numeri. Ecco quanto ti resta in un anno su 10.000 €, dopo la ritenuta del 26%.
| Conto | Interessi lordi | Interessi netti |
|---|---|---|
| BBVA (6 mesi al 4% + 6 mesi allo 0,65%) | 232,50 € | 172,05 € |
| Trade Republic (3% tutto l’anno) | 300 € | 222 € |
| Scalable Capital (2,60% tutto l’anno) | 260 € | 192,40 € |
Hai visto cosa succede a BBVA? Il 4% è il tasso più alto della lista, ma su un anno intero rende meno di Trade Republic. Colpa dei 6 mesi allo 0,65%.
Poi c’è il bollo. Sui conti correnti italiani paghi 34,20 € l’anno se la giacenza media supera 5.000 €. Su 10.000 € con BBVA, i 172,05 € netti diventano 137,85 €.
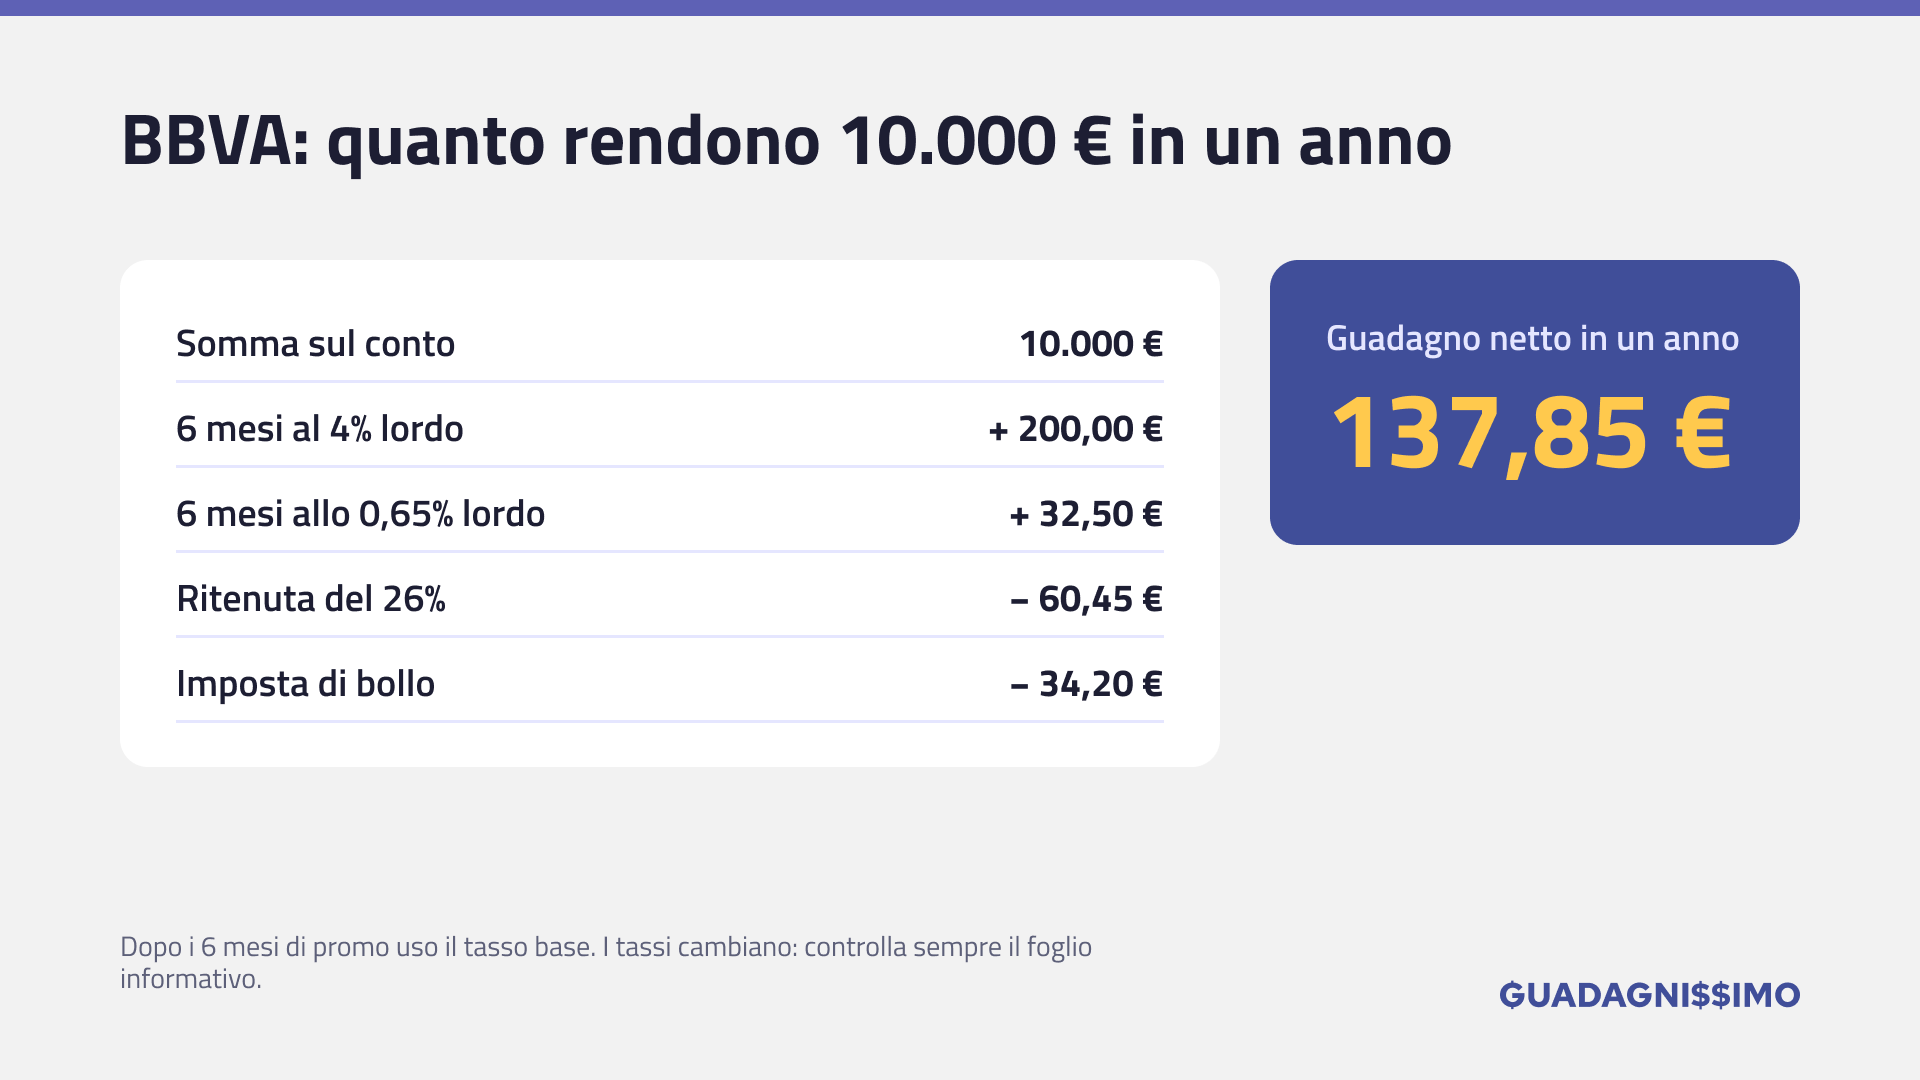
Il conto è semplice: 6 mesi pagati bene, 6 mesi quasi fermi.
Non sono tanti, lo so. Ma restano sempre soldi in più rispetto a un conto che non ti paga niente.
Ricorda però l’inflazione: se i prezzi salgono più del tuo rendimento netto, il potere d’acquisto dei risparmi cala comunque. Il conto remunerato protegge i soldi, non li fa crescere.
La trappola della promo: cosa succede dopo 4 o 6 mesi
Le banche non sono enti benefici. Il tasso alto serve a farti aprire il conto. Una volta dentro, sperano che tu resti anche quando il tasso scende.
Prima di aprire, fatti sempre tre domande:
- Quanto dura la promo? 4 mesi, 6 mesi, 12 mesi o nessuna scadenza.
- Quanto prendo dopo? È il numero che conta davvero, e di solito è scritto piccolo.
- C’è un tetto o una condizione? Sopra una certa cifra, o senza stipendio accreditato, il tasso promo spesso non vale più.
Mi raccomando: segnati sul calendario la data in cui finisce la promo. È l’unico modo per non lasciare i soldi allo 0,65% senza accorgertene.
Conti esteri e fondi di garanzia: i tuoi soldi sono protetti?
I depositi di tutti i conti della lista sono protetti fino a 100.000 € per persona e per banca. Ma non sempre dal fondo italiano: ogni banca usa quello del suo paese.
- BBVA: è la succursale di una banca spagnola, usa il fondo spagnolo.
- Trade Republic: banca tedesca, fondo tedesco. Attenzione alla parte nei fondi di liquidità, che non è coperta.
- bunq: banca olandese, fondo olandese.
- Revolut: Revolut Bank UAB è lituana, fondo lituano.
- Webank e illimity: banche italiane, fondo italiano (FITD).
La soglia è la stessa in tutta l’Unione Europea. Se hai più di 100.000 €, dividili tra banche diverse.
C’è però una differenza pratica sulle tasse. Con le banche che hanno una sede in Italia, la ritenuta del 26% la fa la banca. Con quelle estere senza sostituto d’imposta, come bunq, gli interessi li dichiari tu. Ovviamente, non sono un esperto in materia fiscale, quindi ti consiglio di sentire un commercialista.
Per approfondire → I migliori conti correnti esteri online
Conviene spostare i soldi ogni volta che finisce una promo?
Su Reddit c’è chi lo fa di continuo: chiude la promo di una banca e apre subito quella successiva. Il “giro delle promo” funziona, ma ha un costo nascosto: il tuo tempo.
Facciamo un esempio. Su 10.000 €, la differenza tra il 4% e il 3% per 6 mesi vale circa 37 € netti. Per un conto nuovo, documenti, app e bonifici. Sta a te decidere se il gioco vale la candela oppure no.
Il mio consiglio è quello di avere un conto principale con un tasso stabile e sfruttare una promo solo quando la differenza è grande. E se apri un conto nuovo, guarda anche le promozioni per l’apertura del conto corrente: a volte c’è un bonus in più.
Se invece hai meno di 30 anni, dai un’occhiata ai migliori conti correnti per giovani.
La mia opinione
Il conto remunerato non ti cambia la vita. Ma lasciare 10.000 € su un conto che non paga niente vuol dire regalare alla banca circa 200 € l’anno.
Se vuoi il massimo per pochi mesi, BBVA è imbattibile fino all’11 dicembre. Se sei già su Revolut, come me, il deposito senza vincoli è la scelta più comoda. Se non vuoi pensarci più, Trade Republic e bunq sono più tranquilli. E per i soldi che sai di non toccare per un anno, un conto deposito vincolato può rendere di più.
Quando poi vuoi fare un passo in più, leggi la mia guida sugli investimenti a basso rischio che rendono il 4% netto. Ti ricordo che non sono un consulente finanziario: prima di aprire un conto leggi sempre il foglio informativo.
E tu tieni i soldi su un conto remunerato o li lasci fermi? Dimmi nei commenti quale usi e se hai domande sono a tua disposizione.
Domande frequenti
Oggi il tasso più alto è il 4% lordo di BBVA per i primi 6 mesi, sui saldi fino a 200.000 euro, con apertura entro l’11 dicembre 2026. Al netto della ritenuta del 26% fa il 2,96%. Dopo la promo il tasso scende tra lo 0,65% e il 2,25% lordo. Subito dietro c’è Revolut con il 3,50% per i nuovi clienti.
Al 3% lordo per un anno maturano 300 euro, che diventano 222 euro dopo la ritenuta del 26%. Se il conto è italiano e la giacenza media supera 5.000 euro, togli anche 34,20 euro di bollo.
Il conto remunerato è un conto corrente con carta e bonifici che paga interessi sulla giacenza, di solito con tassi promozionali variabili. Il conto deposito serve solo a parcheggiare i soldi e con un vincolo offre un tasso fisso, spesso più alto.
Sì, il 26%. Con le banche che hanno una sede in Italia, come BBVA, Revolut, Webank e illimity, lo trattiene la banca. Con le banche estere senza sostituto d’imposta gli interessi vanno dichiarati da te: per i dettagli senti un commercialista.
Sì, fino a 100.000 euro per persona e per banca, dal fondo di garanzia del paese della banca. BBVA usa quello spagnolo, Trade Republic quello tedesco, bunq quello olandese e Revolut quello lituano. Webank e illimity usano il fondo italiano.
Ogni articolo non è da intendersi come consiglio finanziario. Questo articolo potrebbe contenere dei link affiliati. Per maggiori informazioni, visita la pagina disclaimer. In qualità di Affiliato Amazon io ricevo un guadagno dagli acquisti idonei. La classifica di app, piattaforme e servizi, può essere condizionata da scelte personali e/o accordi commerciali.
