


Ti è mai capitato di arrivare al checkout di un negozio online e vedere la scritta “Paga in 3 rate senza interessi”? Comodo, vero? Ma prima di cliccare vale la pena capire cosa stai firmando.
In questa guida ti spiego Klarna come funziona per chi compra: i modi di pagare, quanto costa davvero, cosa succede se salti una rata e quando conviene usare Scalapay o PayPal al suo posto.
Tutti i costi e le penali li ho presi dalle pagine ufficiali di Klarna Italia. Niente “si dice”.
- Come funziona Klarna
- I modi di pagare con Klarna
- Quanto costa Klarna: commissioni, interessi e abbonamenti
- Cosa succede se salti una rata di Klarna
- Klarna è sicura? Controllo del credito e requisiti
- Klarna, Scalapay o PayPal in 3 rate: le differenze
- Quando conviene pagare a rate e quando no
- La mia opinione su Klarna
- Domande frequenti
Come funziona Klarna
Klarna è un servizio di pagamento che ti permette di comprare subito e pagare dopo. Al checkout scegli Klarna e decidi come pagare: in 3 rate senza interessi, entro 30 giorni oppure con un finanziamento da 6 a 12 mesi. Le prime due opzioni sono gratis se paghi in tempo. Se salti una rata, invece, scattano le commissioni di ritardo.
Il negozio riceve subito i soldi da Klarna. Tu invece restituisci l’importo a Klarna, con i tempi che hai scelto.
Dietro c’è Klarna Bank AB, una società svedese con sede a Stoccolma che dal 2017 ha una licenza bancaria completa. Quindi non è un’app sconosciuta, ma resta il punto più importante: pagare a rate significa prendere soldi in prestito.
⚠️ Prima di iniziare: “senza interessi” non vuol dire “senza costi”. Se un pagamento non va a buon fine, Klarna aggiunge una commissione per ogni rata in ritardo. E se il debito resta non pagato, può passarlo a un’agenzia di recupero crediti. Usa le rate solo per spese che potresti pagare anche subito.
I modi di pagare con Klarna
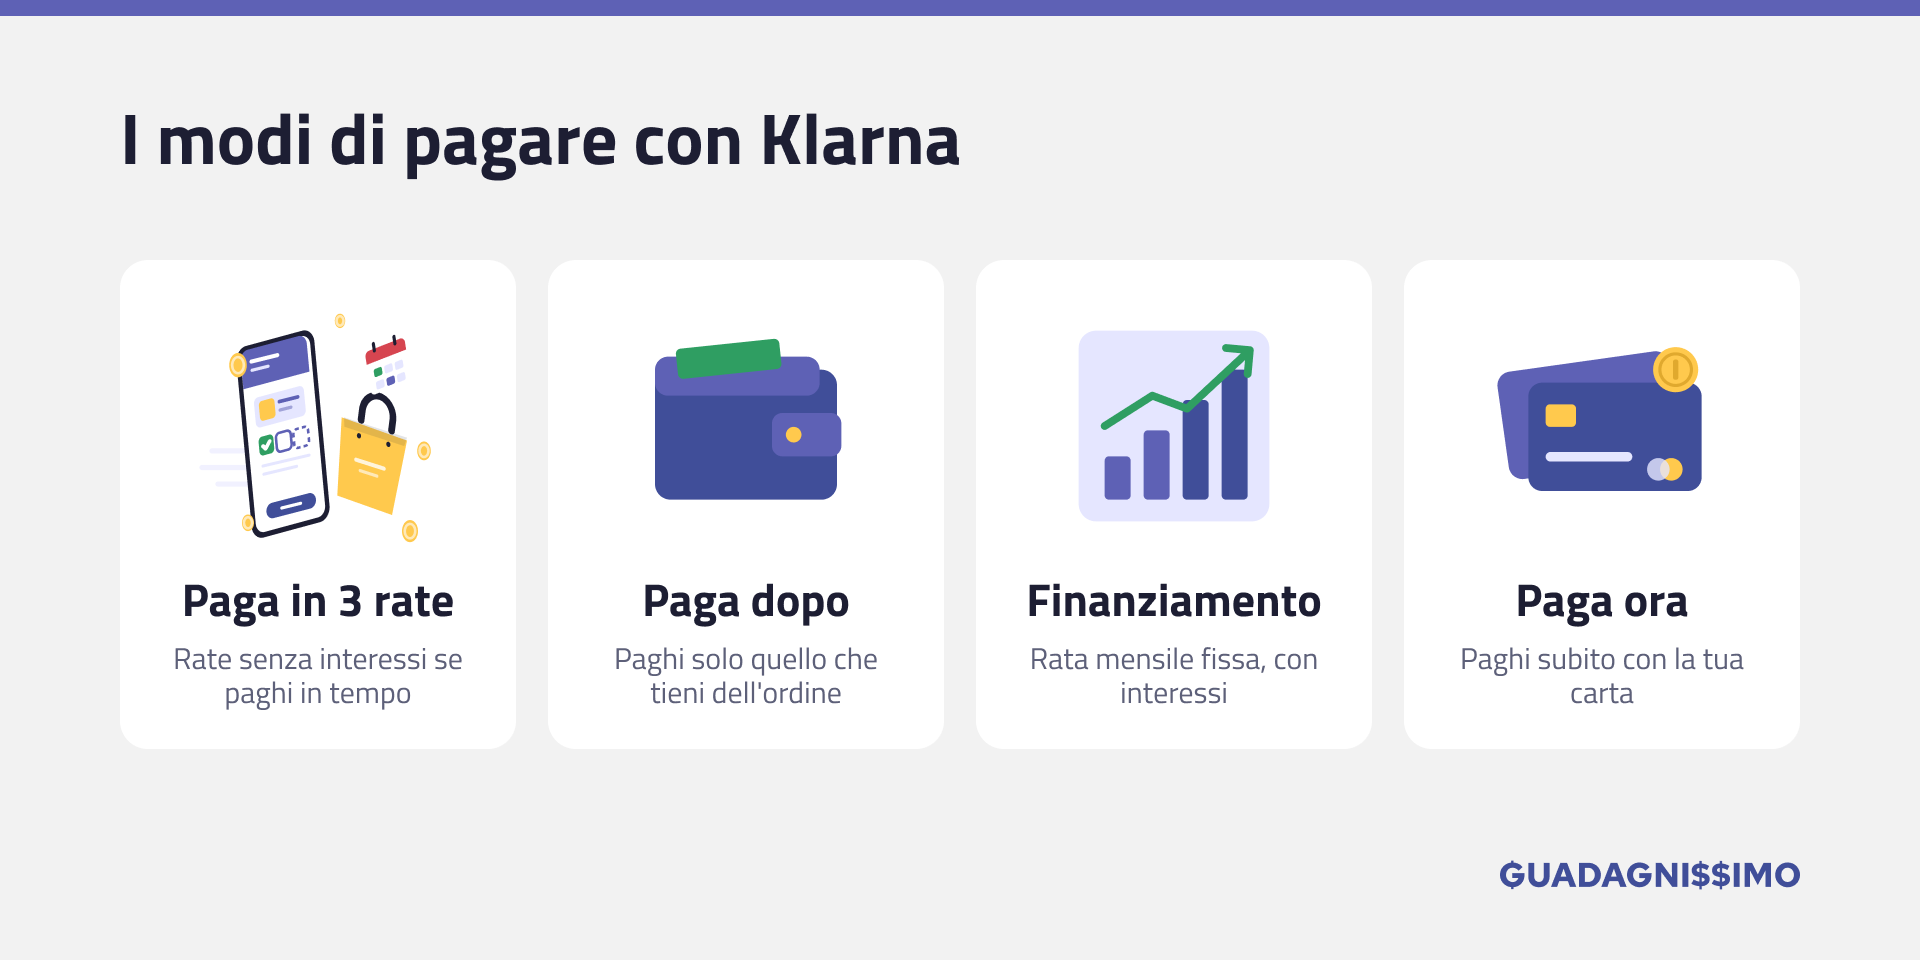
Klarna non è una cosa sola. In Italia trovi quattro modi di pagare, e ognuno ha regole diverse. Il negozio decide quali mostrarti al checkout.
Paga in 3 rate
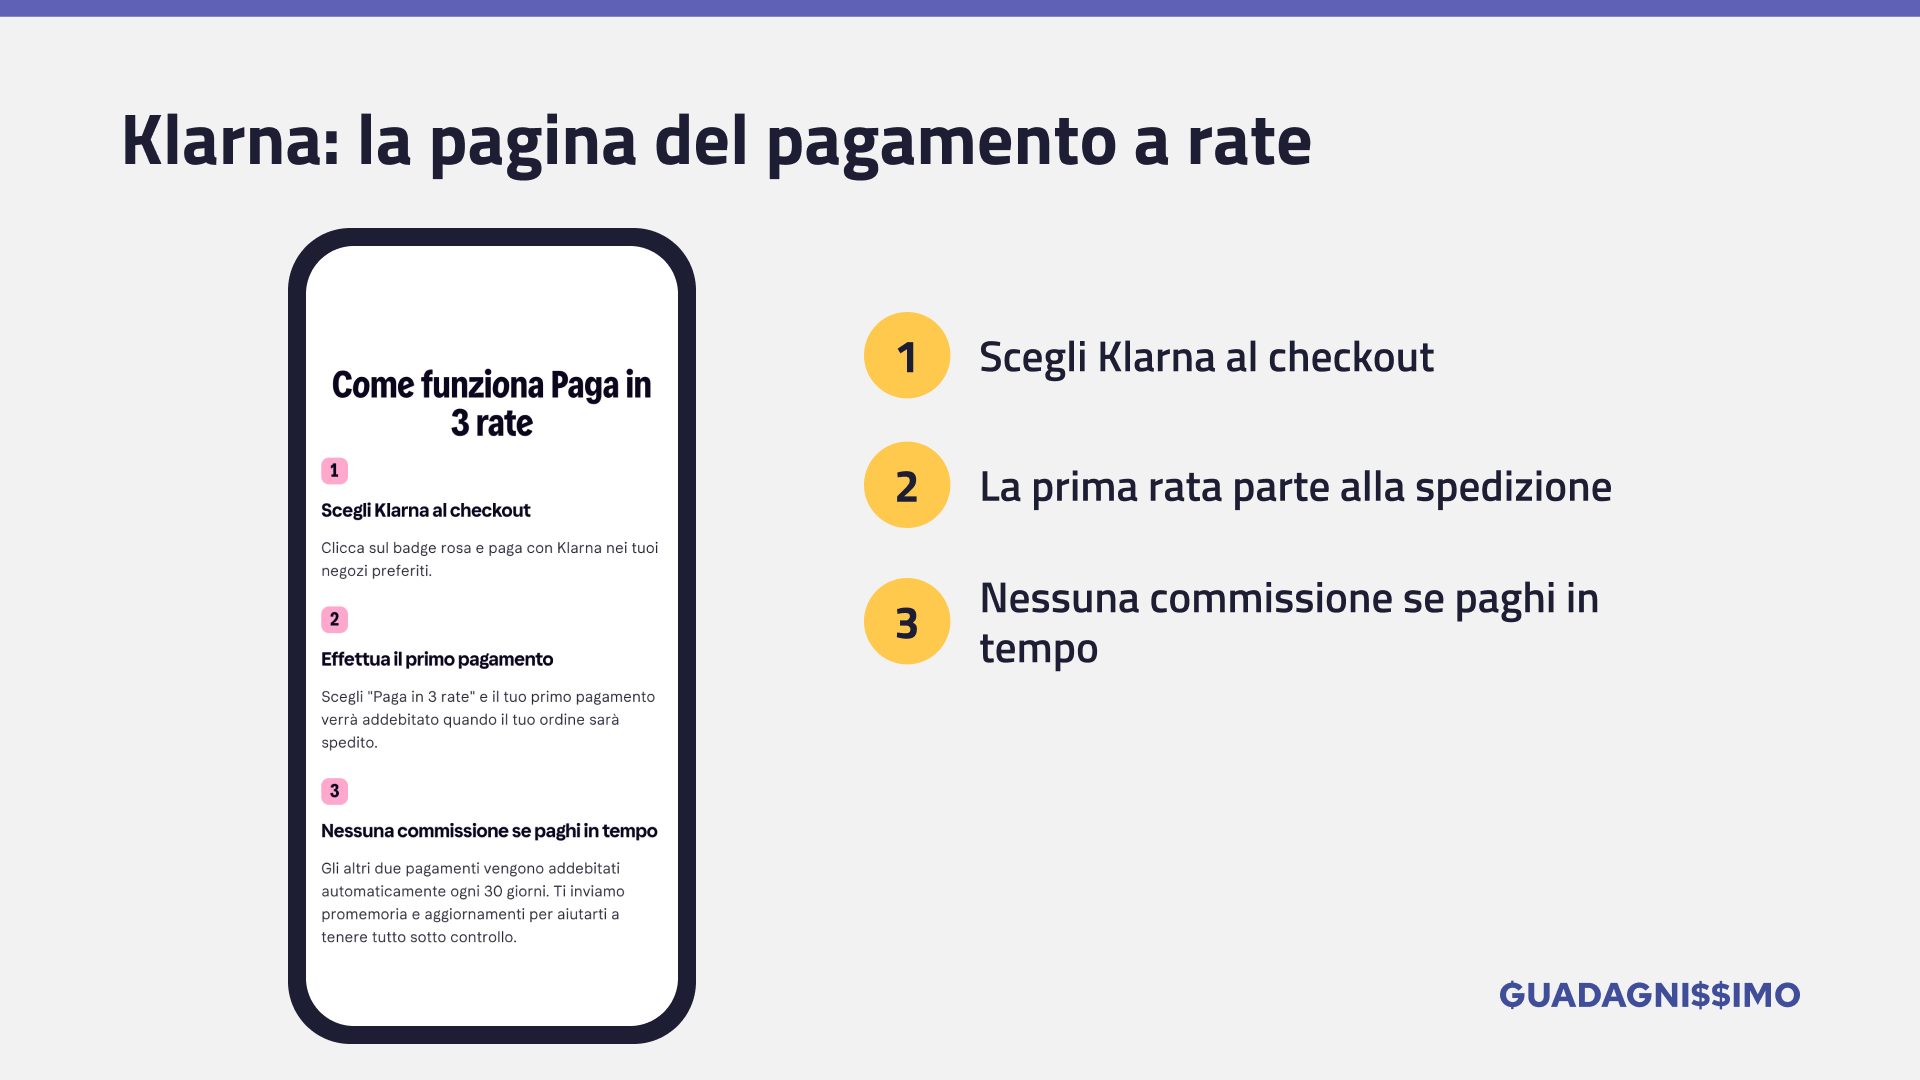
È l’opzione più famosa. L’importo viene diviso in 3 rate uguali, a interessi zero. La prima viene addebitata quando il negozio spedisce l’ordine, le altre due ogni 30 giorni.
Facciamo un esempio: compri un paio di scarpe da 90 €. Paghi 30 € alla spedizione, 30 € dopo un mese e 30 € dopo due mesi. Se paghi in tempo, non spendi un centesimo in più.
Paga dopo 30 giorni
Ricevi il pacco, lo provi e paghi entro 30 giorni dalla spedizione. Nessun interesse e nessuna commissione, se rispetti la scadenza.
È l’opzione che uso come esempio quando mi chiedono a cosa serve davvero Klarna: se compri vestiti online e ne restituisci metà, paghi solo quello che tieni. Klarna permette anche di spostare la scadenza una volta per ordine, dall’app.
Finanziamento da 6 a 12 mesi
Qui le cose cambiano. Il finanziamento è un prestito con interessi, con rata mensile fissa, per importi da 35 € a 3.000 € (da 120 € se scegli 12 rate).
Negli esempi ufficiali di Klarna il TAEG è fisso al 17,60%. Su 1.000 € in 12 rate restituisci 1.090,59 €: sono 90,59 € di interessi. In 6 rate restituisci 1.048,13 €. Puoi rimborsare in anticipo senza costi aggiuntivi.
Paga ora
Paghi tutto subito con la tua carta, come un normale pagamento. Nessuna commissione e nessuna valutazione del credito. Serve solo a chi vuole tenere gli acquisti nell’app di Klarna.
Quanto costa Klarna: commissioni, interessi e abbonamenti
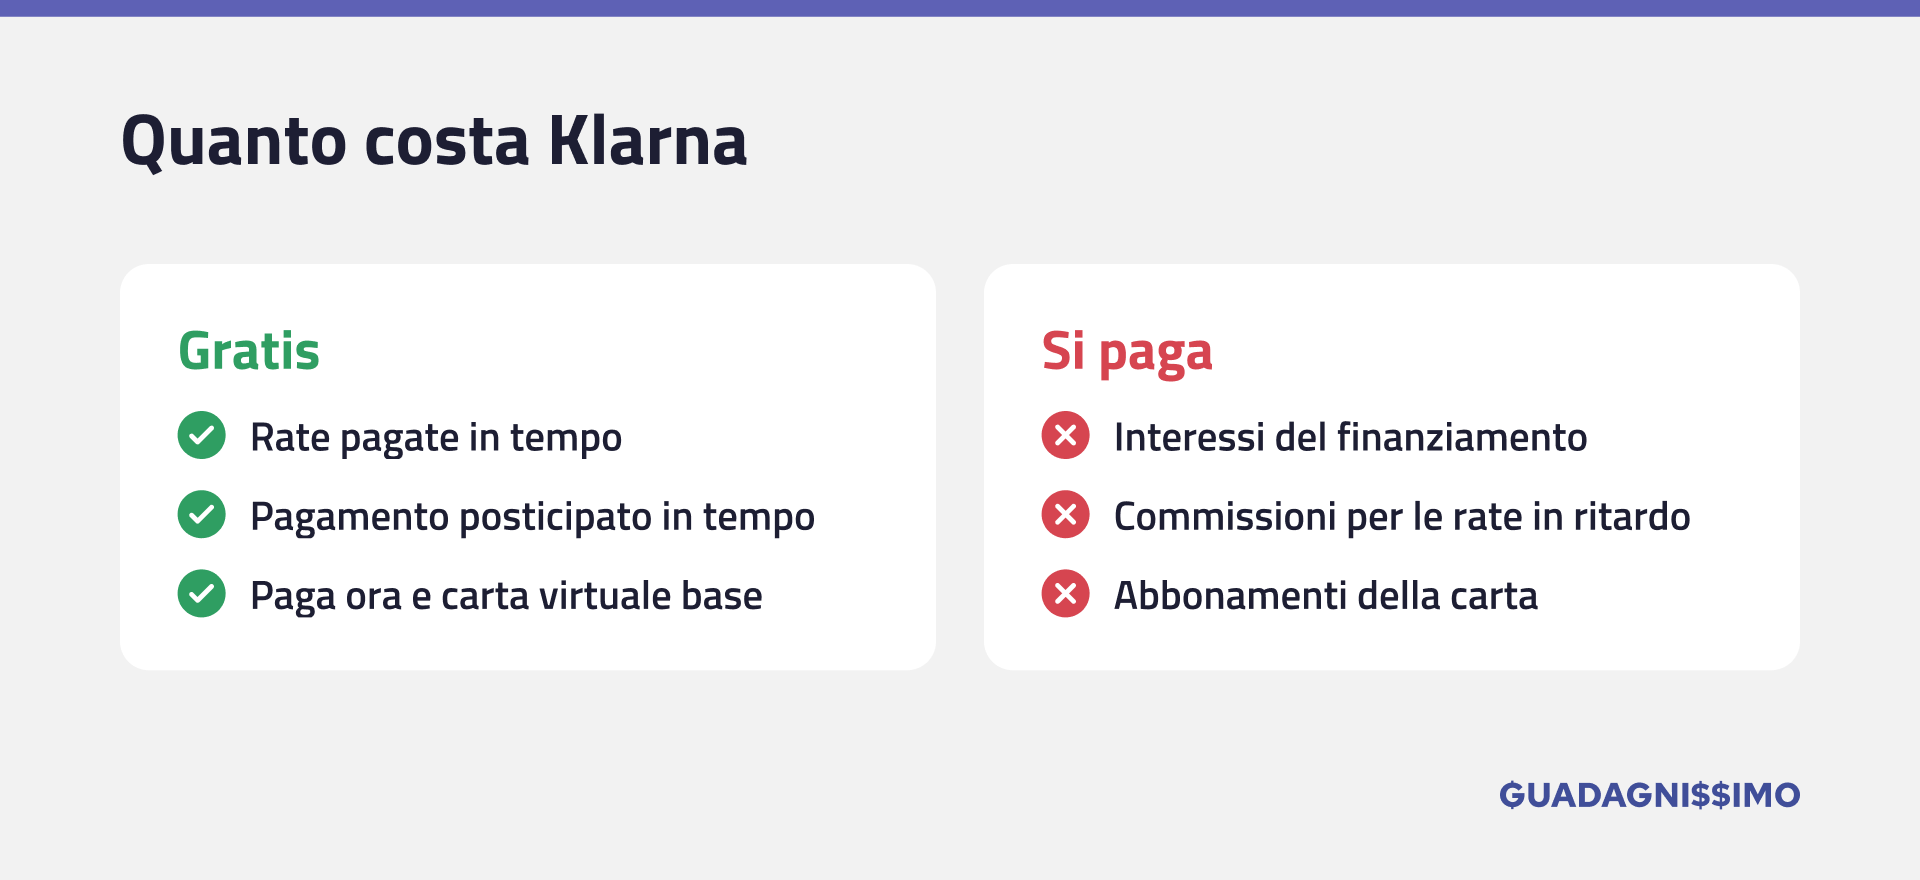
Per chi paga in tempo, Klarna è gratis su Paga in 3 rate, Paga dopo 30 giorni e Paga ora. Chi ci guadagna allora? Il negozio, che paga una commissione a Klarna per ogni vendita.
I costi per te arrivano in tre casi:
- Finanziamento: paghi gli interessi, con il TAEG indicato nel contratto.
- Ritardi: paghi una commissione per ogni rata non pagata in tempo (le cifre sono nella sezione qui sotto).
- Abbonamenti della Carta Klarna: la carta virtuale Standard è gratis, ma i piani a pagamento vanno da 4,99 € a 44,99 € al mese. Per usare la carta in modalità “paga dopo” e per avere la carta fisica serve un abbonamento.
Il mio consiglio? Lascia perdere gli abbonamenti. Se ti serve una carta comoda per pagare ovunque, ho messo a confronto le migliori carte di credito, molte senza canone.
Cosa succede se salti una rata di Klarna
È la domanda che conta di più, e quella a cui i siti che trovi su Google rispondono peggio. Ecco cosa scrive Klarna.
Se l’addebito non va a buon fine, Klarna ti avvisa via email e riprova. Se fallisce di nuovo, l’importo non pagato si somma alla rata successiva. E per ogni rata in ritardo scatta una commissione.
Con Paga in 3 rate la commissione dipende dal valore dell’ordine:
| Valore dell’ordine | Commissione per rata |
|---|---|
| Sotto 100 € | 3 € |
| Da 100 a 199,99 € | 5 € |
| Da 200 € | 8 € |
Con il finanziamento le commissioni vanno da 2 € (ordini sotto 49,90 €) a 15 € (ordini oltre 150 €) per ogni rata non pagata. Oltre il periodo di tolleranza il conto può essere considerato in default.
Sembrano pochi euro, ma fai due conti. Su un ordine da 90 € in 3 rate, saltarle tutte e tre costa 9 € di commissioni: il 10% della spesa. Altro che “interessi zero”.
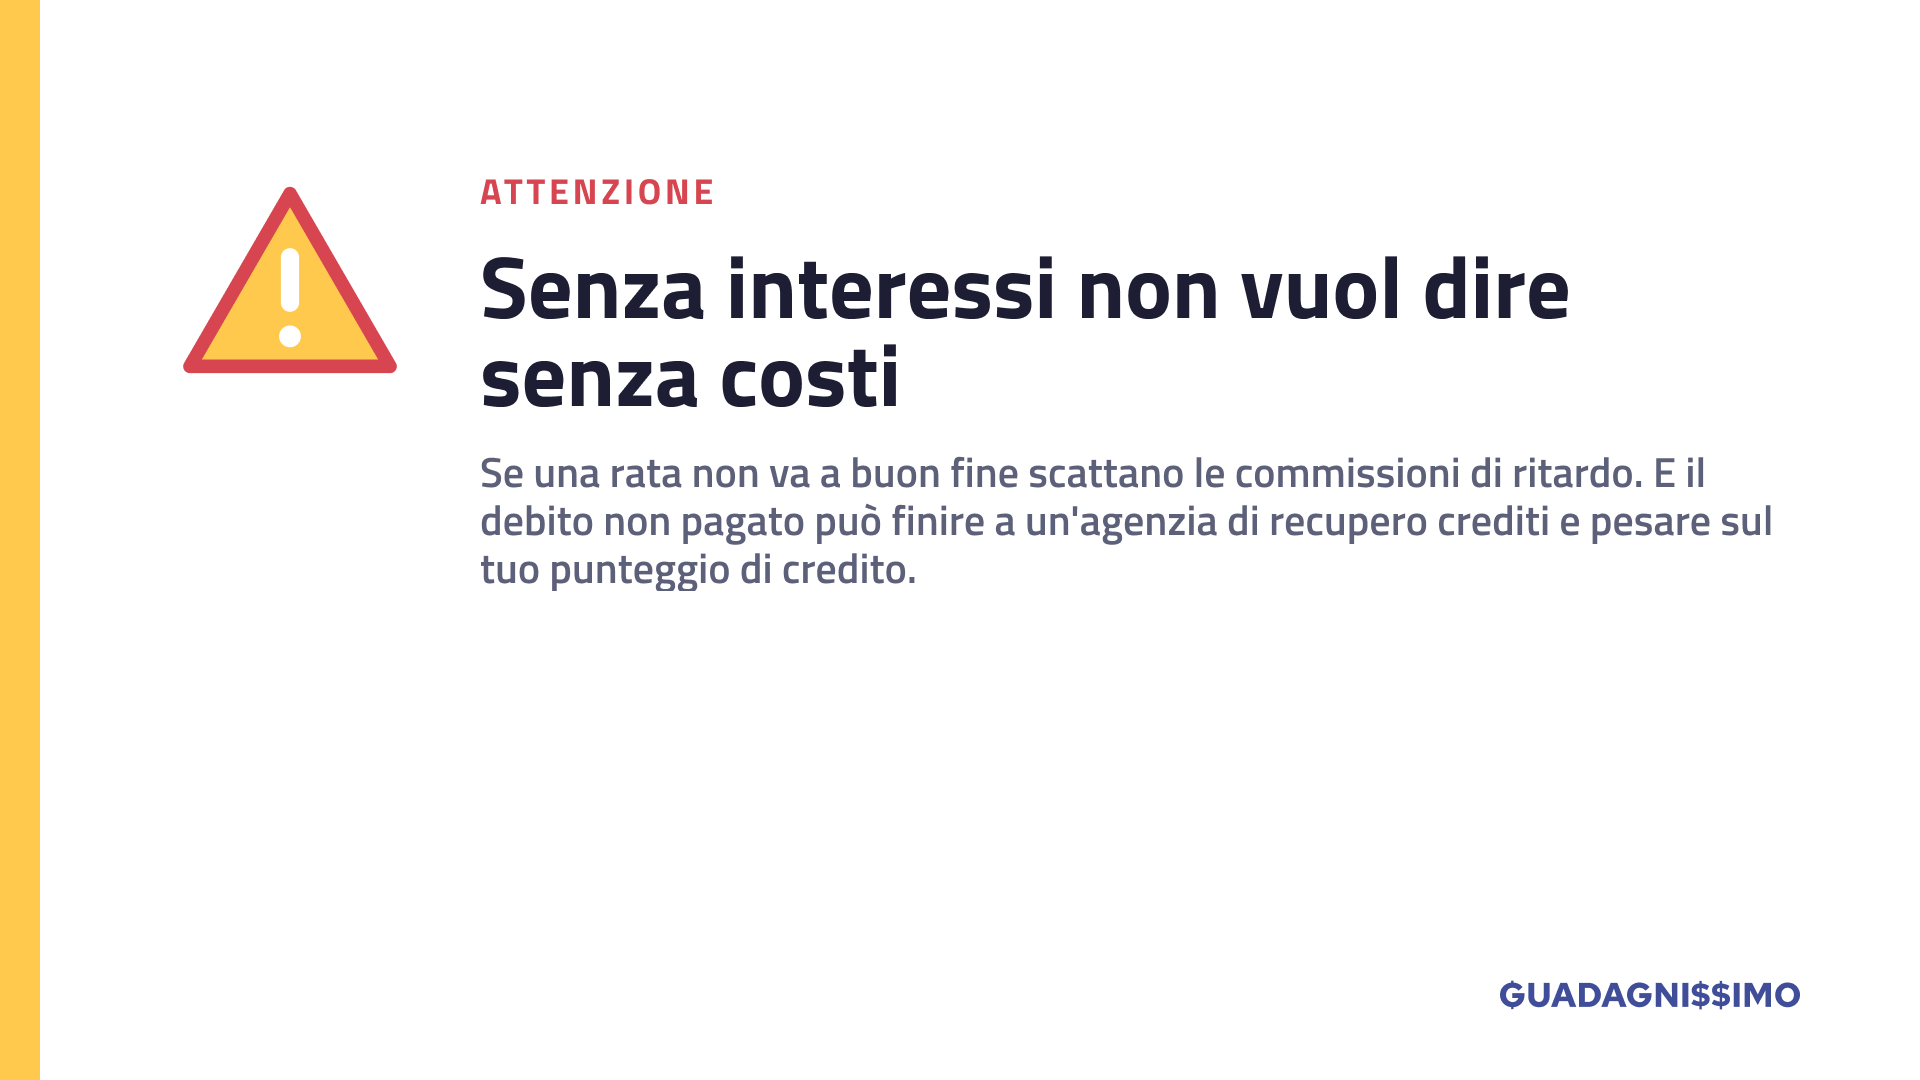
E non finisce qui. Klarna scrive che i ritardi possono avere un impatto negativo sul tuo punteggio di credito e che i debiti non pagati possono essere affidati a un’agenzia di recupero crediti. Tradotto: un domani potresti avere problemi a ottenere un mutuo o un prestito.
Se sai già che non riuscirai a pagare, entra nell’app prima della scadenza: con Paga dopo 30 giorni puoi spostarla una volta, e il servizio clienti è più disponibile prima del ritardo che dopo.
Klarna è sicura? Controllo del credito e requisiti
Klarna è una banca vera, con sede in Svezia. Per te questo vuol dire due cose: i tuoi dati di pagamento non arrivano al negozio, e ogni richiesta di rate passa da una valutazione del credito.
Il controllo cambia in base all’opzione:
- Paga dopo 30 giorni: valutazione “leggera”. Secondo Klarna non incide sul tuo punteggio e non è visibile agli altri finanziatori.
- Paga in 3 rate e finanziamento: Klarna controlla la tua idoneità al credito. Non specifica il tipo di controllo.
- Paga ora: nessun controllo.
Per usare le rate servono: 18 anni compiuti, residenza in Italia, un conto bancario valido, una storia di credito positiva e un numero di cellulare per i codici SMS. Se una richiesta viene rifiutata, non è detto che venga rifiutata anche la successiva: Klarna valuta ogni acquisto a sé.
Un punto a favore è la protezione acquirente. Se la merce non arriva o è molto diversa da quella ordinata, puoi aprire un reclamo entro 120 giorni dall’acquisto, dopo aver contattato il negozio. Nel frattempo Klarna mette in pausa i pagamenti. Non vale però per servizi, eventi e acquisti nei negozi fisici.
Klarna, Scalapay o PayPal in 3 rate: le differenze
Klarna non è l’unica. In Italia al checkout trovi spesso anche Scalapay e PayPal. Il meccanismo è simile, ma le differenze stanno proprio nei costi se qualcosa va storto.
| Servizio | 3 rate | Penale ritardo |
|---|---|---|
| Klarna | 0% interessi | Da 3 a 8 € |
| Scalapay | 0% interessi | Vedi contratto |
| PayPal | TAEG 0% | Nessuna |
1. Klarna
È la più completa: 3 rate, pagamento a 30 giorni, finanziamento e un’app con cashback fino al 12% nei negozi aderenti. In più c’è la protezione acquirente di 120 giorni.
Il limite? Le commissioni di ritardo ci sono, e sul finanziamento il TAEG non è basso. E l’app spinge parecchio verso gli abbonamenti a pagamento.
2. Scalapay
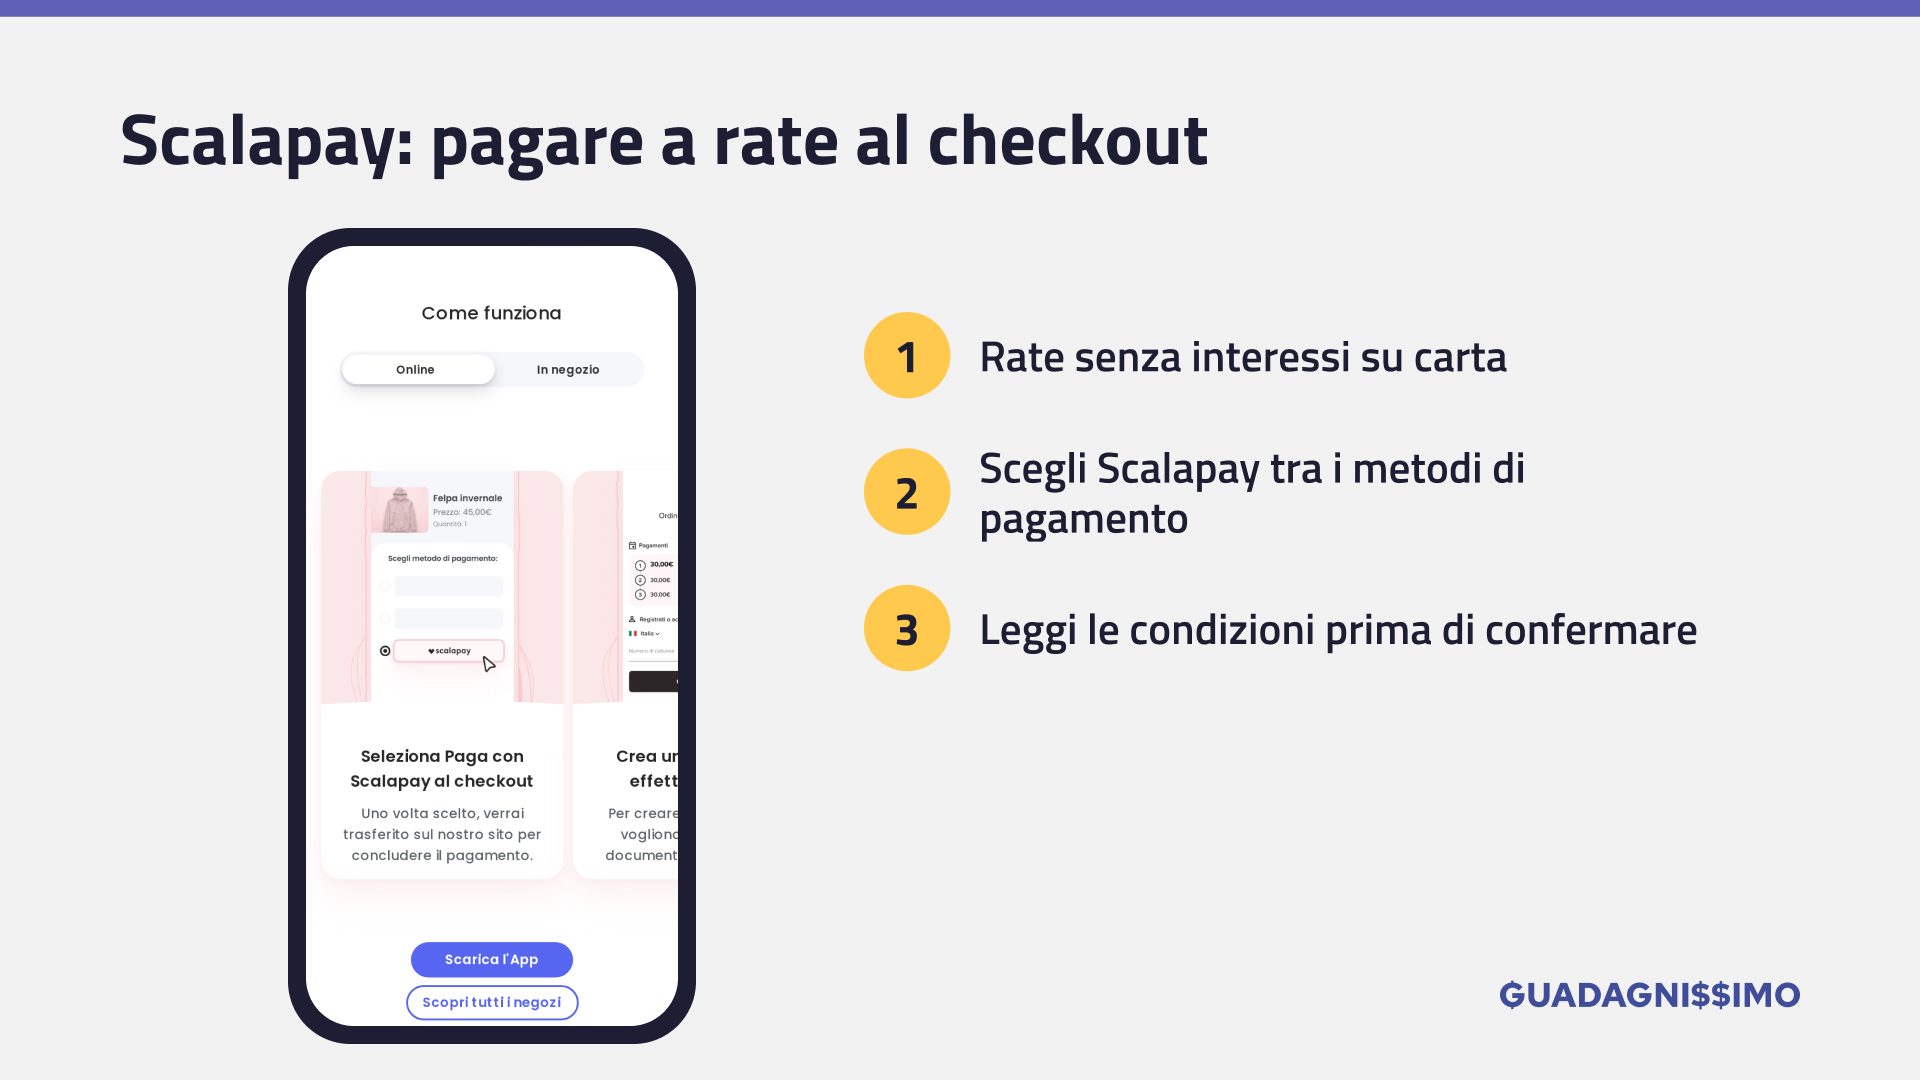
Scalapay è un’azienda italiana, con sede a Milano. Offre Paga in 3 e Paga in 4 a interessi zero, con carte di credito, debito e prepagate Visa o Mastercard, e anche American Express.
Per spese più grandi c’è il pagamento da 6 a 36 rate, fino a 4.000 €, insieme a Deutsche Bank e dopo una valutazione del credito. Il problema? Sulle pagine pubbliche non ho trovato gli importi delle penali di ritardo: leggili nelle condizioni prima di confermare l’ordine.
3. PayPal Paga in 3 rate
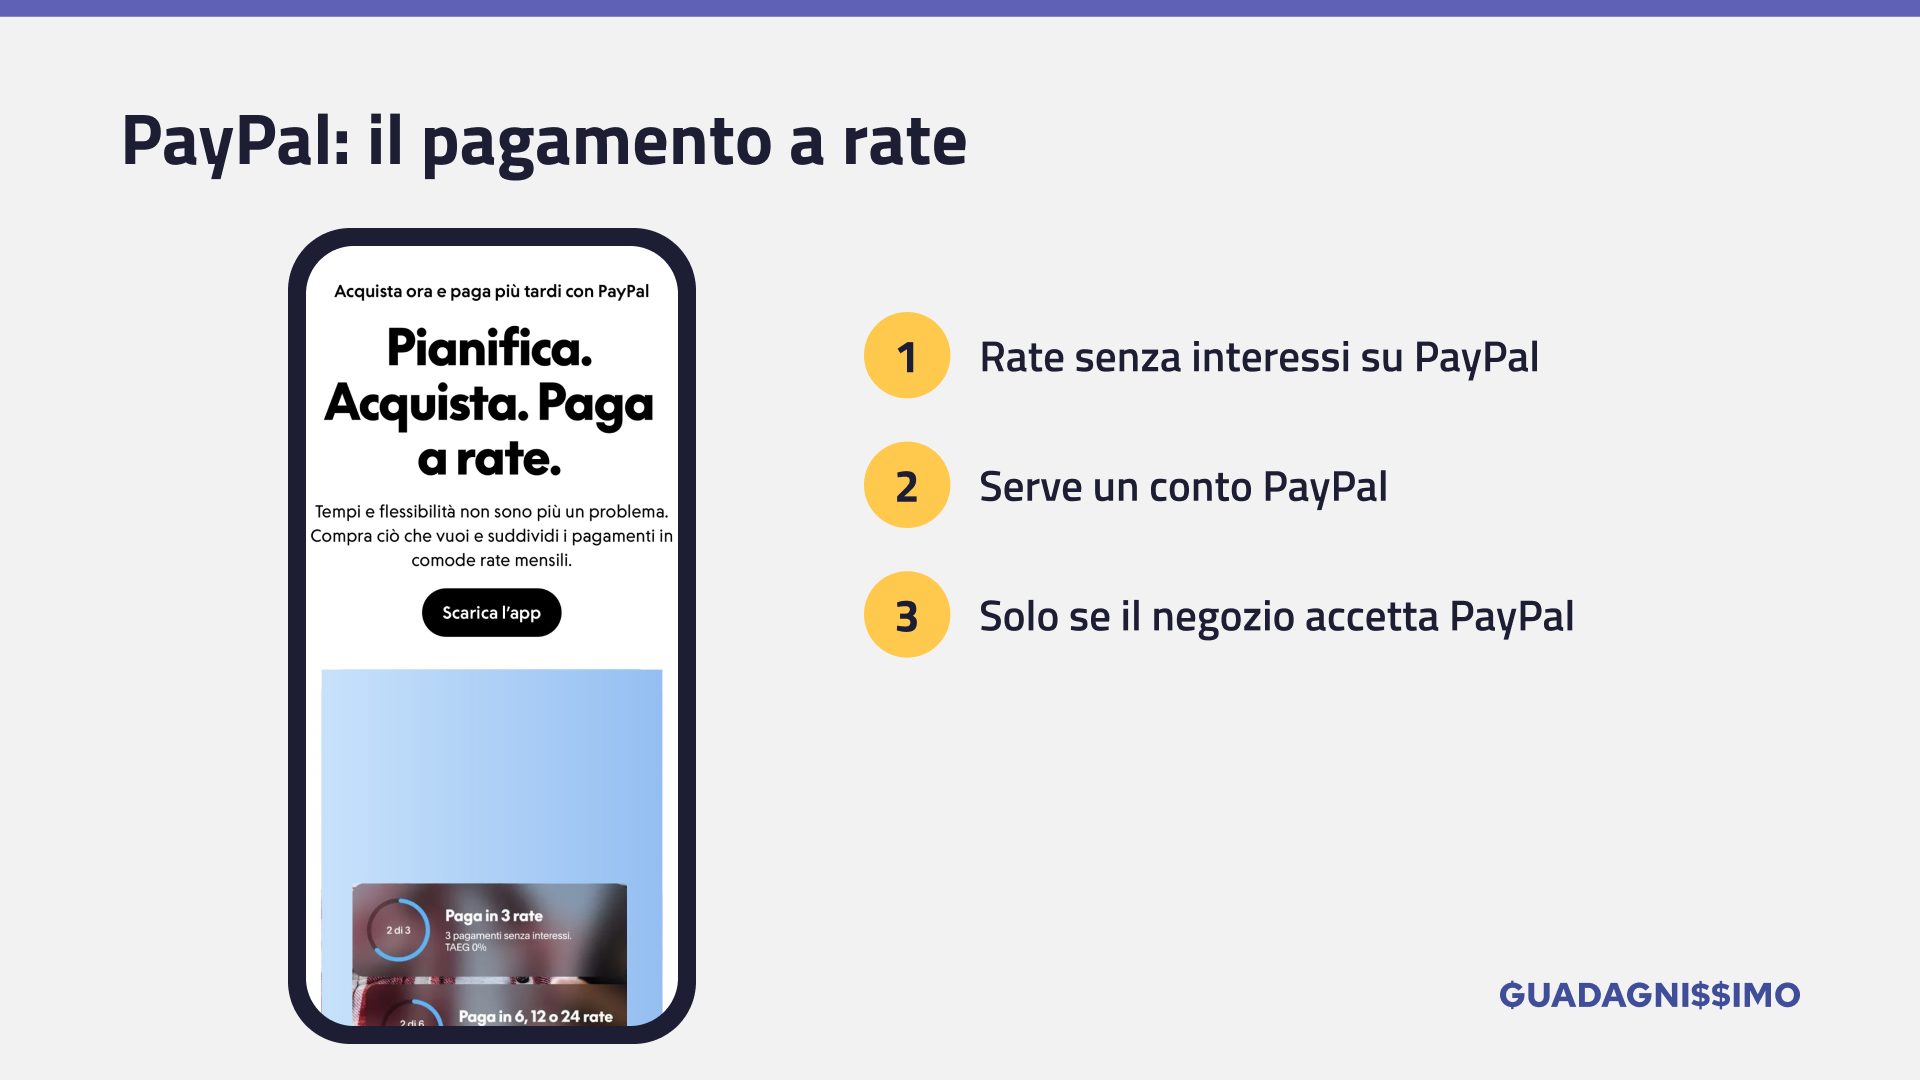
Se hai già un conto PayPal, è l’opzione più semplice. Funziona per acquisti da 20 € a 3.000 €, con TAEG 0% e, secondo PayPal, nessuna penale di ritardo.
Per importi più alti c’è il pagamento in 6, 12 o 24 rate (da 120 € a 5.000 €), ma con interessi: nell’esempio ufficiale, 500 € in 12 rate hanno un TAEG del 13,99%. Il limite? È disponibile solo se il negozio accetta PayPal e passa comunque da un possibile controllo del credito. Il finanziatore è PayPal Europe, con sede in Lussemburgo.
Cosa consiglio? Se il negozio accetta PayPal, per le 3 rate parto da lì: niente penali. Se vuoi pagare dopo aver provato la merce, Klarna con Paga dopo 30 giorni è comodissima.
Quando conviene pagare a rate e quando no
Ti dico come la vedo io. Pagare a rate senza interessi può avere senso, ma solo in pochi casi:
- Sì se hai già i soldi da parte e vuoi solo tenere liquidità sul conto per qualche settimana.
- Sì se compri vestiti o scarpe da provare: con Paga dopo 30 giorni paghi solo quello che tieni.
- No se ti servono le rate perché quei soldi oggi non li hai. È il segnale che quell’acquisto può aspettare.
- No se hai già altre rate aperte. Tre acquisti da 3 rate l’uno sono nove addebiti da ricordare, ed è così che si salta un pagamento.
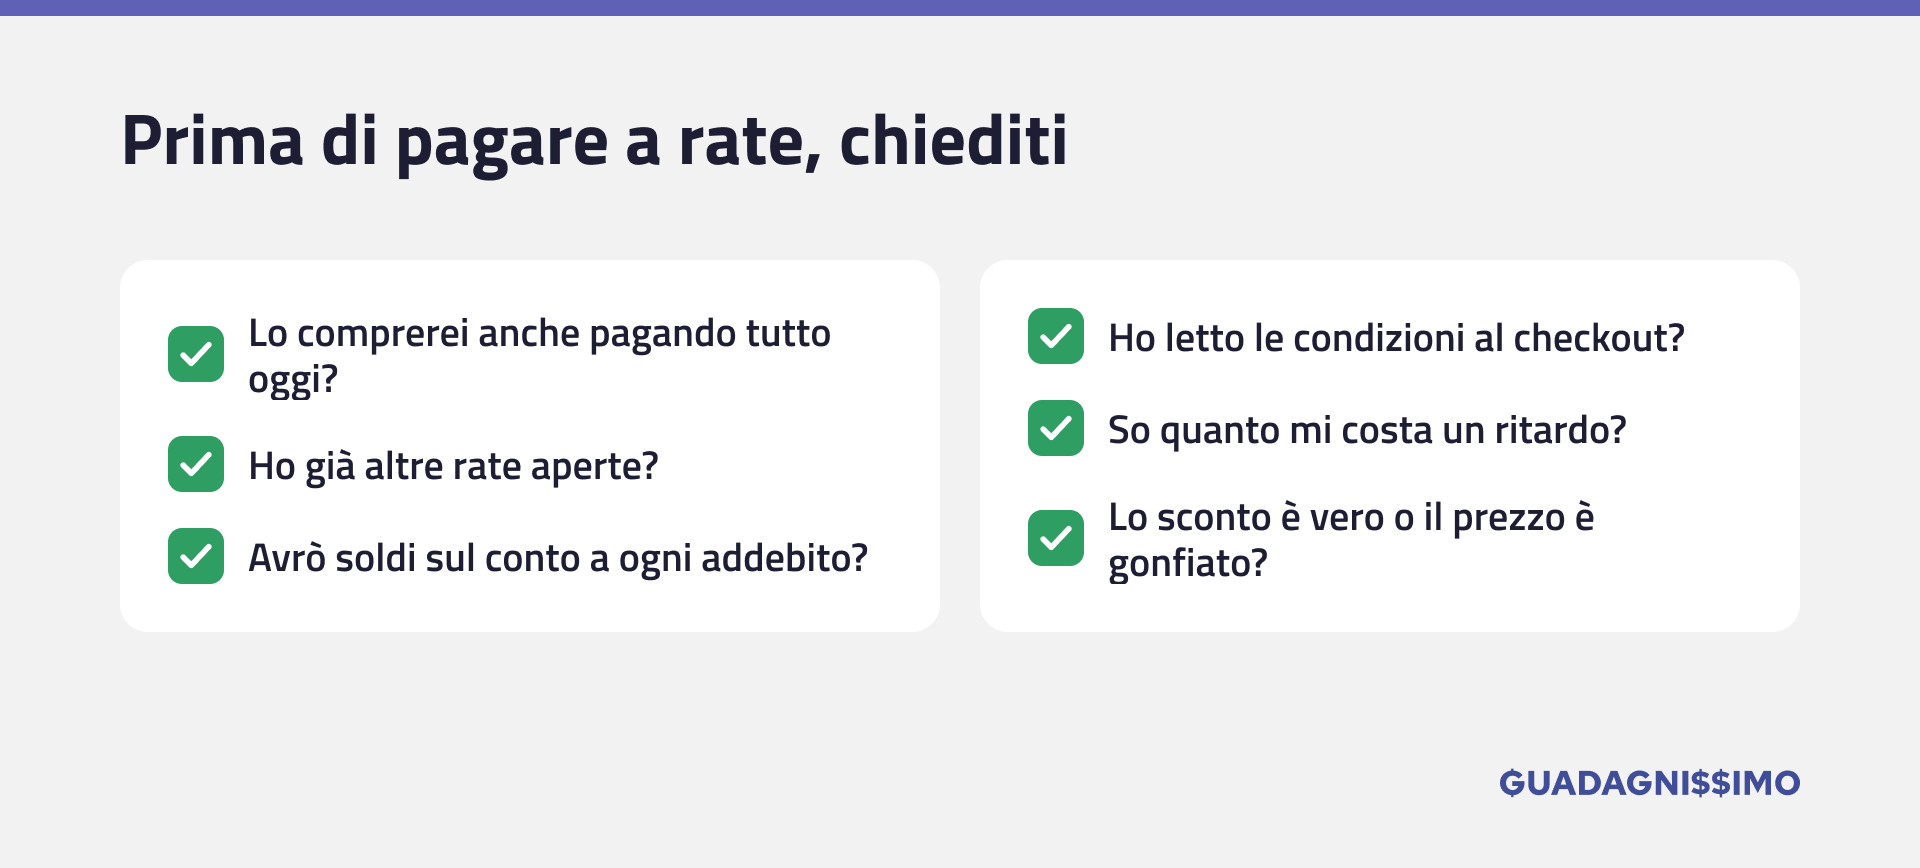
Mi raccomando: le rate rendono ogni acquisto “leggero”, e i negozi lo sanno benissimo. Prima di pagare a rate chiediti se lo compreresti anche pagando tutto oggi. Se la risposta è no, lascia stare.
Se il tuo obiettivo è spendere meno, il trucco vero è comprare al prezzo giusto. Su DealG, il mio canale Telegram, pubblico ogni giorno le offerte Amazon che mi convincono davvero. Per gli errori di prezzo ti consiglio anche Ops Hub. Ho raccolto tutti i canali utili nella guida alle offerte Amazon su Telegram.
E se stai pensando di usare Klarna per gli acquisti del Black Friday Amazon, prima controlla che lo sconto sia vero. Una rata su un prezzo gonfiato resta un cattivo affare.
Per approfondire → i metodi che uso per risparmiare denaro ogni mese
La mia opinione su Klarna
Klarna funziona bene ed è una banca vera, non un servizio improvvisato. Ma il suo modello si regge su una cosa: farti comprare di più.
Se la usi con la testa, cioè per spese che potresti pagare subito, non ti costa nulla. Se la usi per arrivare a fine mese, rischi commissioni, solleciti e un punteggio di credito rovinato. Come dico sempre, i soldi facili non esistono, e nemmeno gli acquisti gratis.
Vuoi un’alternativa che ti fa recuperare qualcosa invece di spendere di più? Dai un’occhiata alle migliori app di cashback. E se hai già un debito su una carta a rate, leggi la mia guida sulle carte revolving per capire quanto ti costa davvero.
E tu hai mai pagato con Klarna? Ti è capitato di saltare una rata? Raccontamelo nei commenti, e se hai domande sono a tua disposizione.
Alcuni link di questo articolo potrebbero essere di affiliazione: se ti registri attraverso i miei link potrei ricevere una commissione, senza costi in più per te. Non sono un consulente finanziario: prima di scegliere un pagamento a rate leggi sempre il documento precontrattuale (SECCI) che ti viene mostrato al checkout.
Domande frequenti
Sì, per chi paga in tempo. Paga in 3 rate, Paga dopo 30 giorni e Paga ora non hanno interessi né commissioni. Il finanziamento invece ha interessi, e in caso di ritardo scattano le commissioni previste da Klarna.
Klarna riprova l’addebito e, se fallisce ancora, somma l’importo alla rata successiva con una commissione di ritardo. Con Paga in 3 rate la commissione va da 3 a 8 euro per rata. I debiti non pagati possono passare a un’agenzia di recupero crediti e influire sul tuo punteggio di credito.
Sì. Per Paga dopo 30 giorni Klarna fa una valutazione leggera che, secondo l’azienda, non incide sul punteggio. Per Paga in 3 rate e per il finanziamento verifica la tua idoneità al credito. Per Paga ora non c’è nessun controllo.
Per le 3 rate sono simili: entrambe senza interessi. Klarna ha in più il pagamento a 30 giorni e la protezione acquirente di 120 giorni. Scalapay offre anche Paga in 4 e un pagamento fino a 36 rate con Deutsche Bank. Se il negozio accetta PayPal, Paga in 3 rate di PayPal non ha penali di ritardo.
Chi ha almeno 18 anni, risiede in Italia, ha un conto bancario valido, una storia di credito positiva e un cellulare per ricevere i codici SMS. Ogni richiesta di rate viene valutata da Klarna.
Ogni articolo non è da intendersi come consiglio finanziario. Questo articolo potrebbe contenere dei link affiliati. Per maggiori informazioni, visita la pagina disclaimer. In qualità di Affiliato Amazon io ricevo un guadagno dagli acquisti idonei. La classifica di app, piattaforme e servizi, può essere condizionata da scelte personali e/o accordi commerciali.
